デジタル課税は、いまや一部の巨大IT企業だけの問題ではありません。物理的な拠点がなくても市場から巨額の収益を得られる事業モデルが一般化したことで、「どの国が、どの利益に課税できるのか」という国際課税の根本ルールが揺らいでいます。OECDが主導する二本柱(Pillar One/Pillar Two)は、この問いに対する国際的な解答として設計されました。一方で、その合意を待ちきれない国々が導入したのがデジタルサービス税(DST)です。本記事では、国際ルールの現在地、各国DSTの実像、GAFAの税負担データの読み方、そして日本の政策選択という4つの視点から全体像を整理します。
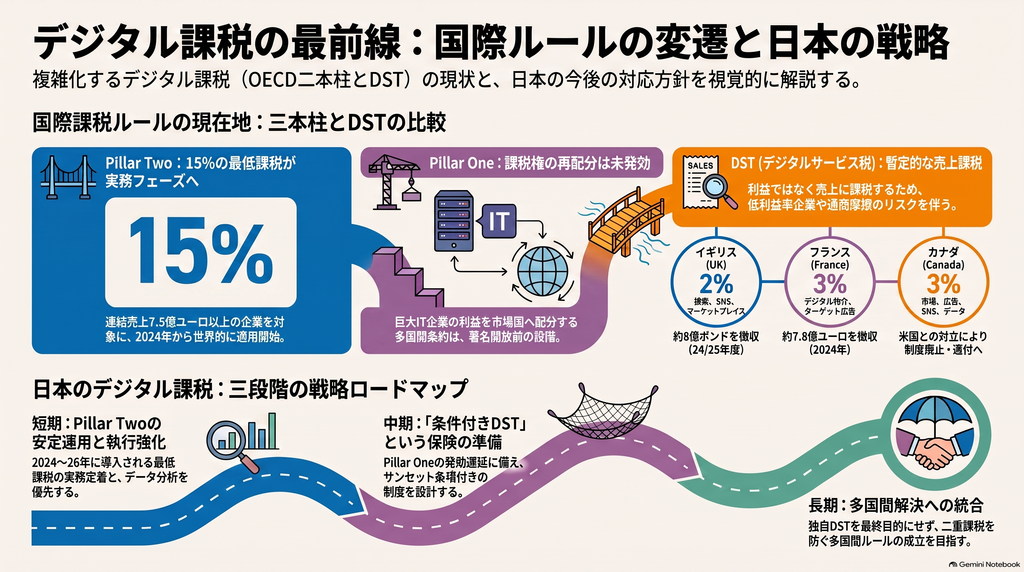
デジタル課税が国際的な論点になった理由
「PEなければ課税なし」という原則の限界
従来の国際課税は、事業所得の源泉地課税について恒久的施設(PE)の有無を重要な入口としてきました。工場や支店といった物理的拠点がなければ、その国は原則として課税できないという考え方です。しかし検索、SNS、オンライン広告、クラウド、アプリストア、マーケットプレイスといったサービスでは、現地に施設や販売員をほとんど置かなくても市場国から大きな収益を上げられます。日本の財務省もPillar Oneを、この「PEなければ課税なし」の限界に対応する制度として整理しています。
BEPS 1.0で解決しなかったもの
OECD/G20のBEPSプロジェクト(BEPS 1.0)は、租税条約の濫用防止、過大な利子控除の制限、無形資産をめぐる移転価格の強化、国別報告書(CbCR)の導入など、人為的な利益移転を抑える枠組みを大きく前進させました。ただしこれらは「利益を価値創造地に近づける」改革であり、市場国に新しい課税権そのものを与える制度ではありません。デジタル経済固有の課題は2015年時点で最終的な解決に至らず、その後の二本柱の議論へと引き継がれました。
OECD二本柱の現在地:Pillar Twoは実装、Pillar Oneは未発効
2026年時点の国際デジタル課税は、二本柱が同じ速度で進んでいない、いわば非対称な状態にあります。この非対称性を理解することが、DSTが今なお存続している理由を理解する鍵になります。
Pillar One:課税権を市場国へ再配分する枠組み
Pillar OneのAmount Aは、極めて大規模かつ高収益な多国籍企業グループを対象に、一定水準を超える「残余利益」の一部を、物理的拠点の有無にかかわらずユーザー・顧客の所在する市場国へ再配分する仕組みです。対象範囲には世界売上200億ユーロ超・税引前利益率10%超という閾値が置かれ、残余利益の25%を市場国へ配分する設計が採られました。
もっとも、この仕組みを実現する多数国間条約(MLC)はテキストが公表されているものの、OECD自身が現在も署名開放前と説明しており、発効していません。批准手続き、二重課税の除去、DST撤廃との交換関係といった論点が残されているためです。
なお、同じPillar OneでもAmount Bは性格が異なります。これは基礎的なマーケティング・販売活動について移転価格計算を標準化する仕組みで、デジタル企業に限らず幅広い企業の税務の予測可能性を高めることを狙いとしています。
Pillar Two:15%最低課税は実務そのものへ
Pillar Two(GloBEルール)は、原則として連結売上高7.5億ユーロ以上のグループについて国・地域別の実効税率を計算し、15%を下回る場合にトップアップ税を課す制度です。事業所在地国が自国でQDMTT(適格国内最低課税)により先に課税し、残余を親会社所在地国のIIR、それでも捕捉されない低課税所得にはUTPRが働くという階層構造をとります。
多くの国でIIRとQDMTTは2024年から、UTPRは2025年以降に適用が広がりました。Pillar Twoはもはや将来構想ではなく、企業の税務実務そのものになっています。
2026年の「Side-by-Side」合意が示す調和の形
2026年には、米国制度とGloBEの衝突を抑えるための「Side-by-Side」パッケージが合意され、一定の最低課税要件を満たす最終親会社所在地国のグループについてセーフハーバーが設けられました。同時に、市場・事業所在地国が課すQDMTTの優先性は維持されています。これはPillar Twoの撤回ではなく、国際税制の調和が「完全に同一の税制」ではなく「異なる国内制度を相互承認できる最低基準」へと現実的に姿を変えつつあることを示唆しています。
デジタルサービス税(DST)の仕組みと各国比較
DSTの課税ベースは「利益」ではなく「特定サービスの売上」
DSTは、Pillar Oneが実現するまでの暫定措置として導入された例が多い税です。居住地やPE、会計上の利益ではなく、国内ユーザーとの接点に帰属する特定デジタルサービスの総収入を課税標準とします。移転価格操作や費用配賦の影響を受けにくく徴収しやすい半面、損益を無視する売上税の性格を持ちます。
ここで見落とされがちなのが、DSTはGAFAの全売上にかかる税ではないという点です。対象は主にオンライン広告、デジタル仲介、ユーザーデータ関連収益などに限定されており、Amazonの自社商品販売やAppleのハードウェア売上は通常そのまま課税ベースには入りません。「国内売上×税率」という単純計算は、実際の税額を大きく誤る可能性があります。
主要国のDST比較
| 国・地域 | 主な対象サービス | 税率 | 施行 | 直近の状況 |
|---|---|---|---|---|
| 英国 | 検索エンジン、SNS、オンライン・マーケットプレイス | 2% | 2020年4月 | 2024/25年度に8.08億ポンドを徴収 |
| フランス | デジタル仲介、ターゲット広告等 | 3% | 2019年 | 2024年のDST収入は7.85億ユーロ |
| イタリア | デジタル広告、仲介、ユーザーデータ等 | 3% | 2020年 | 2025年改正で国内収入の下限を撤廃 |
| スペイン | オンライン広告、仲介、データ移転 | 3% | 2021年1月 | 数億ユーロ規模で推移 |
| オーストリア | オンライン広告に限定 | 5% | 2020年1月 | 2023年に約1.03億ユーロ |
| カナダ | 市場、広告、SNS、データ | 3% | 2024年 | 2026年3月に廃止法が成立、還付へ |
| 日本・ドイツ・米国 | 独自DSTなし | — | — | OECDルート等で対応 |
対象サービスの範囲が国ごとに異なること自体が、DSTに国際的な統一標準が存在しないことの表れです。
徴収実績とカナダの撤回が示すトレードオフ
英国政府の2025年レビューによれば、DSTの徴収は順調で租税回避は確認されていない一方、企業がコストの一部を取引先へ転嫁している状況も認められています。英国には対象活動の営業利益率が低い場合の代替計算方式があり、過大課税を緩和する設計が組み込まれています。
対照的なのがカナダです。遡及適用を含む設計が米国との対立を強め、通商交渉のなかで徴収停止を経て制度そのものが廃止されました。すでに支払われたDSTは利息付きで還付される扱いです。
英国とカナダの対比は、DSTが抱える税収の確実性と国際摩擦のトレードオフを端的に示しています。利益率20%の事業に売上高3%の税を課せば税引前利益の15%相当ですが、利益率5%なら60%相当、赤字でも税負担が生じます。これは税率の算術的な帰結であり、DSTが法人所得税と本質的に異なる理由です。
GAFAの税負担をどう読むか
実効税率・税金費用・キャッシュ納税は別の指標
GAFAの税負担を論じるとき、指標の混同は避けなければなりません。連結ベースの税金費用、税引前利益に対する実効税率(ETR)、実際の現金納税額は、それぞれ異なる情報を表します。
たとえばAppleは、EU国家補助事件に関連する一時的な税負担により2024年のETRが24.1%へ上昇し、2025年は15.6%となりました。Metaは2025年の米国税制改正の影響で、2024年の11.8%から2025年には29.6%へ急上昇しています。Amazonについては、会計上の税金費用が増加した年でも、加速償却や税額控除の影響で現金納税額はむしろ減少する場面がありました。
単年度の数字だけで租税回避の程度を判断することは適切ではなく、複数年平均、税引前利益、現金納税、利益の地理的配分を併用する必要があります。
「国別売上と国別税負担」は公開資料から再現できない
もう一つ重要なのがデータ制約です。BEPS Action 13により大企業は税務当局にCbCRを提出していますが、個別企業のCbCRは通常公開されず、OECDが公開するのは匿名の集計統計です。年次報告書で開示される地域別売上は事業セグメント区分であり、法人所得税の国別利益配分とは定義が異なります。
したがって「日本での売上に対してどの企業が何%の税を払ったか」という企業別・国別の実効税率を、公開資料だけから厳密に算出することはできません。第三者がこうした数値を示している場合には、売上の所在地定義、対象年度、繰延税金、源泉税、DST、消費税、給与税などが混同されていないかを確認する必要があります。
日本のデジタル課税:現在地と三段階戦略
日本はすでにPillar Twoの実施国
日本は2023年度税制改正でIIRを法制化し、2024年4月以後開始年度から適用しました。さらに2025年度税制改正でUTPRとQDMTTを法制化し、2026年4月1日以後に開始する対象会計年度から適用することで、国内法上のGloBE三本柱の導入を完了しています。つまり日本の論点は「DSTを導入するか否か」の二者択一ではなく、市場国課税、最低課税、消費課税、移転価格、情報開示をどう組み合わせるかという設計問題です。
短期:Pillar Twoの安定運用と執行力の強化
短期的には、税収よりもまず実務の安定を優先すべきでしょう。企業側はGloBE実効税率、繰延税金、対象税額、セーフハーバー、QDMTT、外国子会社合算税制(CFC)といった複数制度を同時に管理する必要があり、事務負担は重くなっています。この段階で独自DSTを同時に導入すれば、企業と税務当局の双方で制度運用能力が分散するおそれがあります。あわせて、CbCRやプラットフォーム関連データ、消費税データを統合した税務リスク分析を進めることが、既存制度の執行力向上につながります。
中期:発動条件を厳格にした「条件付きDST」という保険
中期的には、Amount Aが一定期限までに発効の見通しを得られない場合に備え、条件付きDSTを制度設計として準備しておく選択肢があります。ポイントは、発動条件を明確に限定し、Amount A発効時には自動的に失効するサンセット条項を組み込むことです。
設計にあたっては、対象を「会社名」ではなくサービス類型で定義する必要があります。オンライン広告、第三者マーケットプレイスの仲介、プラットフォームによるユーザーデータ収益などを対象とし、自社商品の電子商取引、決済、金融サービス、ハードウェア販売とは慎重に区別しなければ、GAFA課税を名目に国内のEC、ゲーム、広告テック、SaaS企業まで想定外に巻き込む可能性があります。税率も「欧州が3%だから」ではなく、対象事業の利益率構造を踏まえて検討すべきです。低利益率企業向けの代替計算、国内法人税との重複軽減、価格転嫁のモニタリングも同時に設計する必要があります。
長期:多国間の市場国課税へ統合する
長期的に望ましい終局形は、Amount Aまたはそれに準じる多国間の市場国課税ルールを成立させることです。DSTの乱立と報復関税を同時に縮小でき、利益ベースで二重課税の除去を伴う課税が可能になるためです。
通商面では、カナダの経験を過小評価すべきではありません。米国はフランスを皮切りに複数国のDSTを実際に調査し、関税措置を決定した実績があり、日本の独自DSTにも同種の圧力が伴い得ます。他方で、日本自身が巨大な消費市場であり海外プラットフォームのユーザー市場でもある以上、長期的には市場国課税権から利益を得る側面もあります。独自DSTを最終目的にせず、多国間解決を成立させるためのバックストップとして位置づけることが、最も現実的な戦略と考えられます。
まとめ
デジタル課税をめぐる約10年の交渉は、「GAFAだけに税をかける」という議論から、多国籍企業の利益配分と最低課税の再設計へと軸足を移してきました。要点は次の3つです。
- 国際ルールは非対称に進んでいる。 Pillar Twoの15%最低課税は実装段階に入った一方、市場国への課税権再配分を担うPillar One Amount Aは未発効であり、その空白をDSTが埋め続けている。
- DSTは万能ではない。 徴収は容易で確実な税収を生むが、売上課税ゆえに低利益率企業への過大な負担、価格転嫁、通商摩擦というコストを伴う。英国の継続とカナダの撤回がその両面を示している。
- 数字の読み方が政策の質を決める。 連結ETR、税金費用、現金納税額、DST額は別の指標であり、企業別・国別の実効税率を公開資料から厳密に再現することはできない。
日本にとって重要なのは「GAFAからいくら取るか」ではなく、日本市場で生まれた課税権をどの原則で確保し、同時に日本企業の海外での二重課税をどう防ぐかという問いです。短期のPillar Two安定運用、中期の条件付きDSTという交渉上の保険、長期のPillar One型多国間解決という三層構造が、税収・公平性・企業競争力・通商関係のバランスを取る現実的なポートフォリオといえるでしょう。
次の論点として掘り下げる価値が大きいのは、DSTの負担が最終的に誰に帰着しているのか(広告主・出店者・消費者への転嫁)という実証分析と、Pillar Two導入後の実データを用いた投資・立地行動への影響評価です。制度が出そろった今だからこそ、設計論から効果検証へと議論の段階を進める時期に来ています。
