はじめに:なぜ今、デジタルサービス税が再び注目されるのか
巨大プラットフォーム企業は、国内に大きな拠点を持たなくても、その国のユーザーから広告収入や手数料を得られます。この「価値が生まれる場所」と「法人税が課される場所」のずれを埋めるために、欧州などで導入が進んだのがデジタルサービス税(DST)です。
本来はOECD/G20の多国間合意(第1の柱)に置き換わる予定でしたが、2026年時点でその合意は動いていません。その結果、DSTは税制の問題にとどまらず、米国との通商摩擦の火種にもなっています。
本記事では、DSTの基本的な仕組み、主要国の制度比較、OECDとの関係、経済的影響と法的リスク、そして日本への示唆を順に整理します。
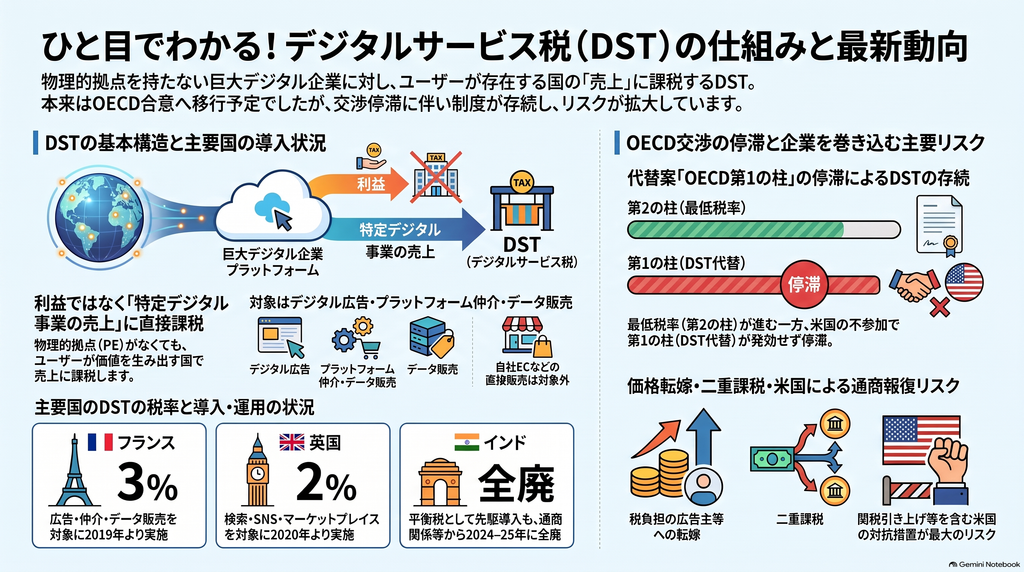
デジタルサービス税(DST)の仕組みと課税対象
DSTが解決しようとする問題
従来の国際課税は、工場や支店といった物理的拠点(恒久的施設)があることを課税の前提にしてきました。しかしデジタル企業は、サーバーやアルゴリズムを通じて、拠点がほとんどない国でも大規模なユーザー基盤を収益化できます。
DSTは、こうしたユーザーの参加やデータが企業価値に貢献しているという考えに基づく税です。ただし実務では、データそのものの価値を測るのではなく、ユーザーを収益化した結果として生じる売上を課税の基準にしています。そのため、「ユーザー所在地に基づいて特定のデジタル売上に課す税」と理解するのが実態に近いと言えます。
主な課税対象は「広告・仲介・データ」
多くの制度に共通する課税対象は、次の3類型です。
- デジタル広告:検索広告、SNS広告、ターゲティング広告
- プラットフォーム仲介:マーケットプレイスやマッチングサービスの手数料
- ユーザーデータの販売・移転:行動データなどの提供
英国は検索エンジン、SNS、オンライン・マーケットプレイスというサービス類型で対象を定めています。トルコはデジタルコンテンツなども含む、より広い範囲を課税対象にしています。
一方で、自社商品を自社サイトで販売する通常のECは対象外とする制度が一般的です。同じオンライン販売でも「自社販売」か「仲介」かで税負担が変わるため、契約形態の選択を左右する可能性があります。
「売上課税」であることの重み
DSTの最大の特徴は、利益ではなく売上に課税する点です。赤字の企業や利益率の低い企業にも納税義務が生じ得ます。
たとえば利益率の低い事業では、数%のDSTであっても営業利益に占める割合は大きくなる可能性があります。各国が対象を巨大企業に絞るために高い売上基準を設けているのは、この負担の偏りを意識しているためです。
主要国のデジタルサービス税:税率と導入状況の比較
欧州主要国の制度
| 国 | 主な課税対象 | 税率 | 状況 |
|---|---|---|---|
| フランス | 広告・仲介・データ販売 | 3% | 2019年分から実施 |
| 英国 | 検索・SNS・マーケットプレイス | 2% | 2020年4月から実施 |
| イタリア | 広告・仲介・データ移転 | 3% | 2025年に適用基準を改正 |
| スペイン | 広告・仲介・データ移転 | 3% | 2021年1月から実施 |
| オーストリア | オンライン広告 | 5% | 2020年から実施 |
| トルコ | 広告・コンテンツ・仲介など | 当初7.5%(2026年は5%への引下げが報告) | 2020年から実施 |
注意すべきなのは、同じ「7億5,000万ユーロ基準」でも、国によってグループ全体の売上を指す場合と対象となるデジタル売上を指す場合があることです。数字が同じでも適用範囲は異なります。
EU共通DSTは未導入のまま
欧州委員会は2018年にEU共通のDSTを提案しましたが、加盟国の全会一致が得られず、議論はOECDに移りました。2026年に入って共通課税を求める声が再び強まっていますが、欧州委員会は9月時点でただちにEU全体のDSTを導入することに慎重な立場を示しています。10月には、デジタル企業に限定せず大企業全般を対象とする財源案を検討していると報じられています。
インドの撤回が示すこと
インドはDSTに近い「平衡税(Equalisation Levy)」の先駆者でしたが、2024年と2025年に段階的に全廃しました。背景には米国との通商関係があると報じられており、税制の主権と通商政策を切り離せないことを示す事例になっています。
OECD第1の柱・第2の柱とDSTの関係
第1の柱はDSTの「代替策」
OECD/G20の第1の柱(Amount A)は、売上に課税するDSTとは違い、最大規模の多国籍企業の利益の一部について、市場国に課税権を再配分する仕組みです。利益をもとにするため、低利益率企業への過重な負担という売上課税の問題を避けやすい設計になっています。
その代わり、2023年に公表された多国間条約の案文には、各国のDSTの撤廃と新設停止が組み込まれています。つまり第1の柱が発効すれば、DSTは廃止される前提です。
第2の柱はDSTを置き換えない
第2の柱は、多国籍企業に最低15%程度の税負担を求める「グローバル・ミニマム課税」です。目的は法人税の引下げ競争の抑制であり、市場国に新たな課税権を与えるものではありません。そのため、第2の柱が実施されてもDSTを廃止する論理的な必然性はありません。
進捗の「非対称性」が問題の核心
2026年の国際課税で最も重要なのは、第2の柱は実施が進む一方、第1の柱は停滞しているという食い違いです。第1の柱は条約の文書こそあるものの、米国の参加見通しが立たず、発効に至っていません。「OECD案は終わった」と断定するより、「発効への政治的な道筋が見えない停滞状態」と表現するのが正確です。
DSTの経済的影響:税収・価格転嫁・投資
税収規模
英国政府の2025年のレビューによると、英国のDSTは2024〜25年度に約8億ポンドの税収をもたらしました。EUについては、EU全体で課税した場合に年間約50億ユーロの税収が見込めるとの推計が報じられています。ただし後者は実績ではなく試算であり、国ごとの数字も税率や対象範囲が異なるため、単純な比較はできません。
価格転嫁で「誰が負担するか」が変わる
法律上の納税者が巨大テック企業でも、実際の負担者が同じとは限りません。企業は広告料金や出店手数料を引き上げることで、税負担の一部を広告主や出店者、最終消費者に転嫁できる可能性があります。英国政府も、料金を変更するかどうかは各企業の判断だとしています。
投資・イノベーションへの影響は未確定
理論的には、DSTは低利益率の新規事業の負担を重くし、課税対象外のビジネスモデルへの移行を促す可能性があります。ただし、DSTが研究開発投資などをどの程度減らしたかを示す信頼できる推計は乏しいのが現状です。導入国が少なく観測期間も短いうえ、コロナ禍などと時期が重なり、因果関係を特定しにくいためです。
二重課税・WTO・米国の報復リスク
二重課税の構造
DSTには2種類の二重課税の問題があります。一つは、市場国でDSTを払い、同じ事業の利益に別の国で法人税も払う経済的二重課税です。もう一つは、複数の国が同じ売上を自国ユーザーのものと判断するDST同士の重複です。スペインはDSTを所得税ではない間接税と位置付けており、租税条約の対象外としています。そのため、通常の法人税のように外国税額控除で調整できるとは限りません。
WTO上の評価は定まっていない
DSTがWTOのルールに違反するかどうかは、明確な結論が出ていません。名目上は国籍に関係なく課税していても、売上基準の設定によって結果的に米国企業に負担が集中すれば、事実上の差別だと指摘される可能性があります。
最大のリスクは米国の通商措置
現実の最大リスクは、WTOでの訴訟よりも米国による一方的な対抗措置です。2025年2月の大統領覚書は、外国のDSTへの対応として関税を含む選択肢を明記しました。同年6月には、カナダのDSTを理由に米国が貿易協議の停止を表明しています。DSTはすでに、関税や市場アクセスを含む二国間交渉のカードになっていると言えます。
日本はデジタルサービス税にどう向き合うべきか
日本は広告、クラウド、EC、アプリストアなどで米国系プラットフォームへの依存度が高い経済です。欧州型のDSTをそのまま導入すれば、国内の広告主や中小事業者に負担が転嫁され、対米通商リスクも抱える可能性があります。一方で、第1の柱が長く停滞するなら、市場国として課税権を確保する問題を先送りし続けるのも得策ではありません。
現実的な選択肢として、次の3点が考えられます。
- 条件付きの「バックアップ制度」を準備する:第1の柱が成立しない場合にのみ発動し、発効時には自動的に廃止される仕組みを、あらかじめ法的に設計しておく。
- 「税収・転嫁・報復」を一体で試算する:広告主、出店者、消費者のうち誰が実際に負担するのか、対米関税リスクも含めて評価する。
- 税務外交と通商外交を連動させる:OECDで第1の柱の再始動を支持しつつ、二重課税の排除や通商摩擦の回避を主要国と事前に協議する。
まとめ:DSTは「税制」から「地経学的な政策手段」へ
- DSTは、デジタル企業の国内売上に課す売上ベースの税であり、利益に関係なく負担が生じる。
- 英国2%、仏・伊・西3%など欧州で実施が続く一方、EU共通DSTは未導入で、インドは全廃した。
- 本来の代替策であるOECD第1の柱は停滞し、第2の柱だけが先行するという非対称性が、DSTが存続する背景にある。
- 価格転嫁、二重課税、米国の報復が主なコストであり、税収だけでは導入の是非を判断できない。
- 日本には、恒久的なDSTの即時導入ではなく、条件付きの備えと外交の一体運用が求められる。
今後は、各国の税負担が実際に誰に帰着しているのか、そして第1の柱がどのような形で再始動し得るのかを、より具体的に検証していくことが重要になります。
