海外に資産や家族が分散している世帯では、相続税・贈与税の設計を「どちらの国の税率が低いか」から始めてしまいがちです。しかし日米間の資産承継で結果を大きく左右するのは、税率よりも誰に納税義務があるか、どの資産をその国の資産と扱うか、贈与時と死亡時のどちらで課税されるかという制度の骨格です。ここを取り違えると、条約による控除を取りこぼしたり、税額がゼロなのに情報申告漏れで加算金を負ったりする可能性があります。本稿では基本構造、非居住者課税、条約による二重課税調整、生前対策、情報申告、そして設計の順序という順に整理します。
日米の相続税・贈与税はどこが違うのか
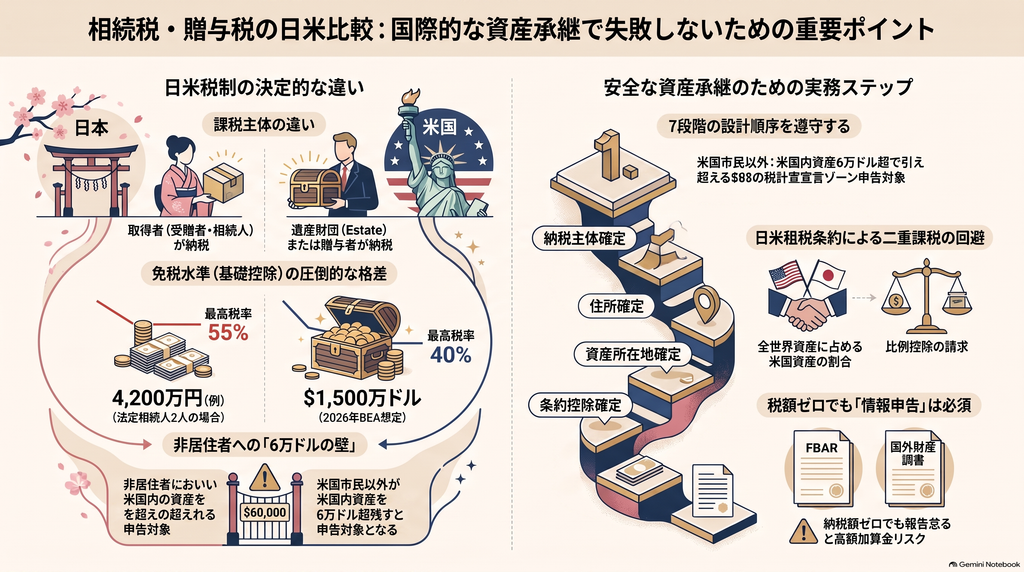
課税の主体:日本は「取得者」、米国は「遺産・贈与者」
日本の相続税は、財産を取得した相続人・受遺者に納税義務を置きます。課税遺産総額をいったん法定相続分で仮に分割して税率を適用し、算出した総額を実際の取得割合で按分するという二段構えの計算です。贈与税も原則として受贈者が納めます。
これに対して米国の連邦制度は、死亡時は被相続人の遺産(estate)そのものを単位に estate tax を計算し、贈与税は原則として贈与者(donor)に課されます。しかも estate tax と gift tax は共通の累積税率表と共通の生涯控除枠で連動する統一システムです。「受け取った人が払う日本」と「渡す側・遺産側が払う米国」という違いは、遺言や信託の文言、納税資金の準備方法にまで影響します。
免税水準:基礎控除と Basic Exclusion Amount
日本の相続税の基礎控除は「3,000万円+600万円×法定相続人の数」で、法定相続人が2人なら4,200万円です。贈与については暦年課税の基礎控除が受贈者1人あたり年間110万円です。
米国では2026年の Basic Exclusion Amount(BEA)が1人あたり1,500万ドルとされ、贈与税の年間非課税枠(annual exclusion)は贈与者・受贈者の組み合わせごとに19,000ドルです。BEA は生前贈与と死亡時遺産で通算して使う枠であり、日本の基礎控除とは桁も設計思想も異なります。
ただし、この1,500万ドルを日本在住の日本人がそのまま使えるわけではありません。米国市民でも米国に estate tax 上の住所(domicile)を持たない者(NRNC)が米国内資産を残した場合、米国内所在資産が6万ドルを超えると Form 706-NA の申告対象となり、国内法上の控除は限定的です。ここで効いてくるのが後述の日米条約です。
税率構造:最高55%と最高40%の意味
日本の相続税の最高税率は55%、贈与税も暦年課税で最高55%です。米国の estate/gift 統一税率表は最高40%です。しかし米国では BEA を使い切るまで実際の現金納税が生じにくいのに対し、日本は基礎控除が低いため、中程度の資産規模でも課税が発生しやすい構造です。単純な最高税率の比較は、実効負担の比較としてはミスリードになりやすいといえます。
非居住者課税と資産の「所在地」判定
日本側:住所・国籍・過去10年の居住歴
「海外へ転居したので翌日から国外財産は日本の課税対象外」という理解は危険です。日本の課税範囲は、相続人・受贈者の住所と国籍、被相続人・贈与者の住所と国籍、さらに死亡・贈与前10年間の日本居住歴の組み合わせで決まります。条件によっては国外財産まで含めて課税される無制限納税義務者となる場合があり、逆に限定納税義務者であれば原則として国内財産に限られます。判定は当事者双方について行う必要があります。
米国側:domicile は所得税の居住判定と別物
米国の estate/gift tax における居住判定は、所得税の実質的滞在日数テストではなく domicile によります。IRS の説明では、ある場所に居住していて他所へ移る確定的な意思がなければ、滞在が短期間でも domicile を取得し得るとされています。したがって所得税上は非居住者でも estate tax 上は居住者、あるいはその逆という状態が生じ得ます。米国市民は居住地にかかわらず原則として全世界の遺産が対象です。
資産別に見る課税範囲の非対称性
国際承継で最も誤解が多いのは資産の所在地判定です。米国内不動産は死亡時・贈与時のいずれでも米国課税の中心になります。一方、米国法人の株式は、NRNC の死亡時には保管場所にかかわらず原則として米国所在資産として扱われるのに対し、生前贈与では無体財産として原則的に米国贈与税の対象外とされます。この estate と gift の非対称性は、生前贈与の意味を大きく変える可能性があります。
また、一定の米国銀行預金や、NRNC 本人を被保険者とする生命保険金は、米国国内法上 NRNC の米国内所在資産から除外される場合があります。米国証券口座の中身をすべて同じ扱いとみなすのではなく、株式・不動産・預金・外国法人株式を一点ずつ区分することが出発点になります。
日米相続・贈与税条約による二重課税の調整
日米間には、所得税条約とは別に遺産・相続・贈与に関する租税条約があり、1954年署名、1955年適用開始で現在も有効とされています。実務上の機能は大きく四つです。
第一に、不動産は所在地、株式は原則として法人設立国というように資産の所在地ルールを定めます。第二に、所在地だけを理由に課税する場合について、全世界遺産に占める当該国資産の割合に応じた比例的な免税・税額控除を認めます。第三に、外国税額控除によって両国の税額を調整します。第四に、情報交換と相互協議の枠組みを置いています。
特に重要なのは比例控除です。日本居住者が米国資産を残した場合、「6万ドルを超えるから米国で高税率」と短絡するのではなく、全世界遺産に対する米国所在資産の割合に応じた控除を Form 706-NA で正しく請求できるかが最終税額を左右します。この分母は全世界遺産であるため、米国資産だけを評価して申告を終えると条約上の主張を裏付けられません。国外資産の価額を外国の相続税申告書の写しや遺産目録で示す準備が要ります。
なお、条約は納税者の負担を増やすために使うものではないと理解されており、国内法で対象外とされる資産に条約の所在地規定だけを根拠に課税を生じさせるべきではありません。国内法で課税範囲を確定し、その上で条約により軽減するという順序で分析するのが安全です。
手続面では、日本の相続税申告期限が原則として死亡を知った日の翌日から10か月であるのに対し、米国の estate tax は原則として死亡後9か月と、米国側が先に到来します。日本側で外国税額控除を確定させるには米国の税額と納付証明が必要になることがあるため、期限表を一枚作って逆算する運用が有効です。
生前贈与・信託・生命保険をどう位置づけるか
暦年贈与と「7年ルール」
日本では2024年1月1日以後の贈与について、死亡前贈与を相続税の課税価格に加算する期間が最終的に7年へ延長されました。2026年中の死亡までは従来どおり3年、2027年から2030年の死亡は2024年1月1日から死亡日まで、2031年以後は原則7年という段階的な移行です。延長部分については一定の控除も設けられています。
重要なのは、これが贈与税の時効ではなく、死亡時に過去の贈与を相続税計算へ戻すルールだという点です。贈与税を納めたから完全に相続財産から切り離されたとは限りません。贈与を複数年に分割すれば適用税率を下げられる可能性はありますが、加算期間や資産の成長、相続税率まで含めた時間価値の比較が前提になります。
信託は非課税の箱ではない
日本では、信託受益権を取得した個人について、信託財産の各構成資産を取得したものとして相続税・贈与税を計算する取扱いがあり、受益者の新設や変更がみなし贈与とされる場合があります。米国側でも、委託者が一定の権限を留保していれば信託財産が遺産に取り込まれる可能性があり、外国信託には別途の情報申告が伴います。信託の価値は税を消すことではなく、管理・受益時期・資産保全や、非米国市民の配偶者へ承継する際の QDOT 適格性といった制度要件を整える点にあると考えるのが実態に近いといえます。
生命保険は納税資金の観点で
日本では、被相続人が保険料を負担した死亡保険金はみなし相続財産となる一方、相続人が受け取る分には500万円×法定相続人数の非課税限度が設けられています。税額軽減に加え、納税資金の流動性を確保できる点が実務上の利点です。ただし米国では、保険金の受取人よりも保険契約の所有関係が遺産算入の判断を左右するため、日本の非課税枠の感覚をそのまま持ち込むことはできません。契約者・保険料負担者・被保険者・受取人の組み合わせを国ごとに確認する必要があります。
情報申告:税額ゼロでも残る義務
課税がゼロでも報告義務は残ります。日本では、12月31日時点で合計5,000万円を超える国外財産を持つ一定の居住者に国外財産調書の提出義務があり、期限は原則として翌年6月30日です。期限内に適正に提出していれば関連する加算税が軽減される制度がある一方、故意の不提出には罰則が置かれています。
米国側では、外国口座の合計が年中の一時点でも1万ドルを超える U.S. person に FBAR、一定額以上の外国金融資産に Form 8938、外国人や外国遺産から年間10万ドルを超える贈与・遺贈を受けた U.S. person に Form 3520 が問題になります。これらは税額と無関係に発生し、未提出に対する加算金は小さくありません。日本の親から米国居住の子へ資金を移すだけで、米国側の税額はゼロでも報告義務が生じる可能性があります。
背景には情報交換の強化があります。日本は FATCA 上の Model 2 jurisdiction として扱われ、金融機関から税務居住地や納税者番号の確認を求められる場面が増えています。CRS についても改訂制度が2026年から施行され、改訂後の情報の報告・交換は2027年以後に行われる予定です。
国際的な資産移転で起きやすい失敗と設計の順序
典型的な失敗には共通点があります。住民票の異動だけで米国の domicile も消えたと考える、移住直後の贈与に日本の課税は及ばないと思い込む、米国口座内の商品をすべて同じ所在地扱いにする、信託を作れば日本の課税も遮断されると考える、といったものです。
見落とされやすいのが移転そのものに伴うコストです。日本には一定額以上の有価証券等を持つ居住者について国外転出時課税があり、非居住者への贈与・相続による対象資産の移転にも含み益課税が生じる場合があります。米国側でも国籍離脱者に関する規律があり、離脱後の贈与・遺贈が受領者側の課税対象となり得ます。「居住地を変えれば解決する」という前提は成り立たないと考えるべきです。
実務的に安全な順序は、節税手段を先に選ぶことではありません。①日米それぞれの納税主体を確定する →②domicile と住所・国籍の履歴を確定する →③資産の所在地を一点ずつ判定する →④生前贈与と死亡時移転を比較する →⑤条約による控除を計算する →⑥情報申告を確認する →⑦その後に信託・保険・贈与スケジュール・居住移転を選ぶという流れです。米国株、米国不動産、外国信託、米国籍やグリーンカード保持者が関わる案件では、日米双方の専門家が同一の資産目録と居住履歴を使って同時に計算することが、二重課税と申告漏れを防ぐ鍵になります。
まとめ
日米の相続税・贈与税の違いは、最高税率55%と40%という数字よりも、課税主体、免税水準の桁の違い、資産の所在地判定、そして贈与時と死亡時での扱いの非対称性にあります。日本は基礎控除が低く中程度の資産でも課税が生じやすい一方、米国は高い免税枠を持ちつつ、非居住者の米国内資産には別のルールが適用されます。この隙間を埋めるのが日米相続・贈与税条約の比例控除と外国税額控除であり、正しく請求できるかどうかで最終負担は大きく変わり得ます。
同時に、税額がゼロでも情報申告は残るという点は繰り返し確認する価値があります。7年化された死亡前贈与の加算、国外転出時課税、CRS の改訂といった制度変更も、生前対策の前提を静かに変えつつあります。実際の判断にあたっては、居住履歴と資産目録を整えたうえで、日米双方の税務専門家に個別の確認を求めることが前提となります。
