日米間で配当を出す、ロイヤルティを払う、社員を駐在させる、クラウドサービスを提供する。こうした場面で「条約が使えるかどうか」を最初に確認できるかどうかで、キャッシュフローも税務調査の結果も変わります。日米租税条約は条文を読むための文書ではなく、用途ごとに引き出して使う道具として捉えたほうが実務に馴染みます。
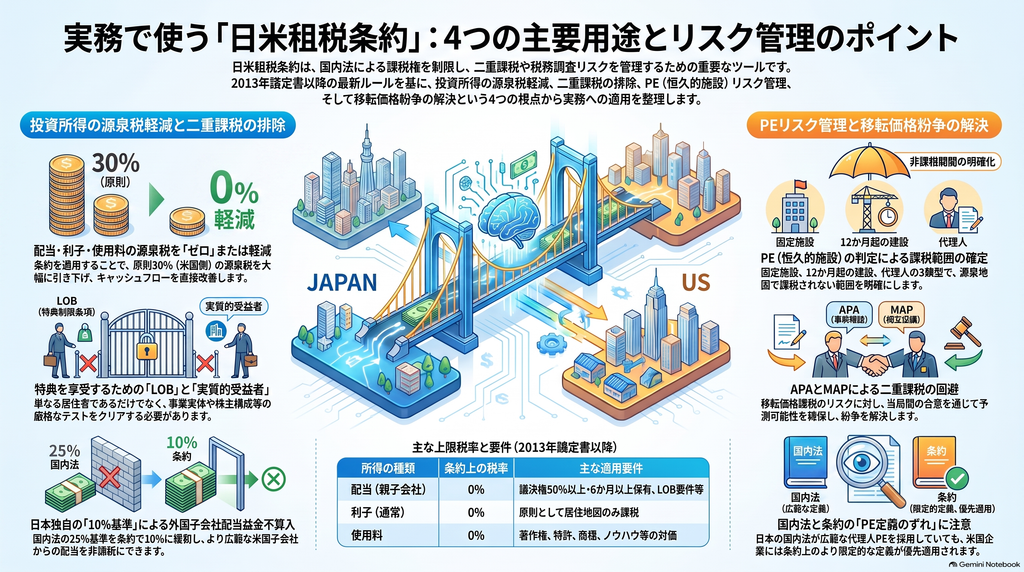
本記事では、条約の主な用途を4つに整理します。投資所得の源泉税を下げる用途、二重課税を排除する用途、PEリスクを管理する用途、そして移転価格の紛争を予防・解決する用途です。それぞれについて、条約上の根拠と、実際に手を動かす手続(届出書、W-8、APA申出、MAP申立て)まで対応させて解説します。
前提:現行条約は「2003年条約+2013年議定書」で読む
用途の話に入る前に、参照する条文を間違えないことが最優先です。日米間の所得課税で実務上読むべき基本文書は、2003年11月6日署名の日米租税条約と、これを改正した2013年1月24日署名の議定書です。2013年議定書は2019年8月30日に発効しています。
2003年条約のPDFだけを見ると、現在は改正済みの「利子10%」や「配当免税の12か月保有」といった旧ルールを誤って採用する危険があります。2013年議定書は、配当免税の保有要件を50%以上・6か月に緩和し、利子条項を全面的に置き換え、日本側の二重課税排除規定を改正し、MAPに強制的仲裁を導入しました。条約を用途別に使う前に、必ず議定書後の文言を確認してください。
また、検討順序は「国内法 → 条約 → 手続」の三段階が安全です。条約は通常、国内法に存在しない課税権を新たに作るものではなく、既存の課税権を制限する役割を担います。そして実体要件を満たしていても、手続を落とせば源泉段階で国内法税率が適用され、後日の還付作業が発生します。
用途1:投資所得の源泉税を下げる
最も使用頻度が高い用途です。企業間取引に関する条約上の上限税率は、おおむね次のように整理できます。
| 所得 | 現行条約の原則 | 主な要件 |
|---|---|---|
| 配当(親子会社免税) | 0% | 議決権株式を原則50%以上・6か月保有、第10条3項所定のLOB条件 |
| 配当(10%以上保有) | 5% | 実質的受益者である法人が10%以上を保有 |
| 配当(その他) | 10% | ポートフォリオ投資等。RIC・REIT等には特則 |
| 通常の利子 | 0% | 2013年議定書後は居住地国のみ課税が原則 |
| 利益連動型等の一定の利子 | 10%以下 | 売上・利益・キャッシュフロー等に連動する利子 |
| 使用料 | 0% | 著作権、特許、商標、ノウハウ等 |
「居住者だから使える」ではない:実質的受益者とLOB
この用途で最も多い誤りが、「受取会社が日米いずれかの居住者なら条約税率が使える」という理解です。実際には、①条約上の居住者であること、②**実質的受益者(beneficial owner)であること、③第22条のLOB(特典制限条項)**を満たすこと、の三つが別々のテストとして存在します。
実質的受益者の判定では、nominee、agent、custodian、conduitとして受領するだけの者は条約上の利益を受けられません。第三国親会社が日本または米国に薄い中間会社を置き、受領直後にほぼ同額を第三国へ送金するバック・ツー・バック構造は、契約上の支払義務、資金の滞留、信用リスク、意思決定、従業員・資産といった観点から検証されます。LOBは別途、株主構成、上場状況、base erosion、事業実体といった要素で判定されます。
手続を落とすと軽減は取り切れない
日本側では、米国居住者が日本源泉の配当・利子・使用料について源泉段階から条約を使う場合、原則として支払者を経由し、最初の支払日の前日までに所轄税務署へ「租税条約に関する届出書」を提出します。日米条約にはLOBがあるため、法人の申請では「特典条項に関する付表(様式17-米)」も重要になります。期限に間に合わなければ、いったん国内法税率で源泉徴収し、後日の還付請求へ回ることになります。
米国側では、FDAP所得の源泉は原則30%が出発点で、条約要件と適切な書類があって初めて軽減されます。個人はForm W-8BEN、法人はForm W-8BEN-E、米国での事業に実質的に関連する所得はForm W-8ECIを使い分けます。W-8BEN-Eでは、所得をderiveしていることと該当するLOB条項を満たすことの証明が求められ、日本の住所を書くだけでは足りません。なお、W-9は米国personのためのフォームであり、日本法人が条約を主張するためのものではありません。
契約書側でも、gross-upの有無、条約書類の提供時期と提供責任、還付請求への協力義務、実質的受益者・LOBに関する表明保証を税務条項として明記しておく価値があります。
ソフトウェアは名称ではなく権利内容で分類する
「software fee」という名称だけで使用料と判断するのは危険です。第12条の使用料は、著作権その他の知的財産・ノウハウ等の使用または使用権の対価を対象とします。米国側でも、デジタルコンテンツについて、著作権そのものに関する権利と単なるcopyrighted articleの取得等を区別する考え方が示されています。
したがって契約レビューでは、複製権、改変権、再許諾権、配布権、ソースコードへのアクセス、ユーザー数制限、ホスティング主体、サービス要素とIP要素の価格を分解して検討します。著作権の利用であれば第12条の0%が中心となり、単なるサービス・標準製品の提供であれば第7条の事業所得としてPEの有無が主論点になる可能性があります。
用途2:二重課税を排除する
日米条約第23条は、一般的な国外所得について外国税額控除方式を中核に据えています。日本居住者が米国から取得し条約上米国が課税できる所得については、日本の国内法の外国税額控除規定に従って米国税を日本税から控除し、その所得をFTC計算上は米国源泉とみなすre-sourcing規定も置かれています。米国側でも、条約だけで控除額が確定するわけではなく、IRC上のFTC limitationを併せて計算する必要があります。
「免除」を一括りにしない
実務では、免除を三つに分けて理解すると混乱が減ります。第一に源泉地国課税の免除(通常利子、通常使用料、一定の親子会社配当)。第二に居住地国での参加免税(日本の外国子会社配当益金不算入制度)。第三に外国税額控除です。日米条約は、日本法人の海外支店利益全般について国外所得免除を採用しているわけではなく、米国PEで稼得した利益は原則として日本側でも所得計算に入り、第23条と国内FTC制度で調整されます。
米国子会社配当における条約特有のメリット
日本の外国子会社配当益金不算入制度は、国内法では通常25%以上・6か月以上の保有を基本要件としますが、租税条約で異なる持株割合が定められている場合はその割合が用いられます。日米条約第23条1項(b)は、米国法人の総株式の10%以上を6か月以上保有する日本法人について、国内法の株式保有要件を条約上の10%基準に置き換えます。20%保有の日本法人でも、条約を利用して益金不算入の対象となり得るということです。
ただしここで注意が必要なのが源泉税の取り切りです。益金不算入対象配当に係る外国源泉税は通常のFTC計算にそのまま持ち込めないため、米国側で本来受けられる条約軽減を逃すと、源泉税がそのままコストとして残りやすくなります。50%以上の保有に経済合理性がある案件では、配当源泉税0%まで含めて資本政策を比較する意味があります。もっとも、税率だけを目的とする中間持株会社はLOBと実質的受益者の審査を受けるため、実体のない条約ショッピングは別問題です。
用途3:PEリスクを管理する
条約は税率を下げるだけでなく、課税されない範囲を確定する用途でも使えます。その中心が第5条のPE(恒久的施設)です。
サービスPE条項がないことの正しい意味
日米条約には、一定の日数サービスを行っただけでPEとみなす独立した一般的なservice PE条項がありません。したがって「米国コンサルタントが日本で長期間働いたから自動的に企業PE」という判定にはなりません。検討すべきは、固定施設PE、12か月超の建設PE、代理人PEの三類型です。
ただしこれは「役務提供ならPEにならない」という意味ではありません。米国企業が日本の顧客施設内に長期間専用スペースを持ち、その場所を自由に利用しながら中核的業務を行えば、固定施設PEの問題が生じます。個人所得税の183日ルールと企業のPE判定は別のテストである点にも注意が必要です。
サーバ、クラウド、リモートワーク
デジタル事業では、サーバが企業の自由になる状態(at its disposal)かどうかが分岐点になります。外国企業が第三者サーバにプログラムやデータをアップロードするだけで、そのサーバを自由に処分・使用できない場合には、PEを否定する見解が公表事例として示されています。逆に、自社所有または専用賃借のサーバを日本のデータセンターに設置し自ら操作する場合は、評価が変わり得ます。
在宅勤務についても、OECDは2025年のModel Tax Convention Updateでクロスボーダーのリモートワークと固定施設PEに関するCommentaryを明確化しました。これは日米条約そのものを改正するものではありませんが、判断の中心が「従業員が自宅から働いている」という事実ではなく、その場所と企業との事業上の結び付き、継続性、企業がその場所の利用を求めまたは事実上利用可能としているかにあることを示す参照資料になります。日本在住社員を雇う米国企業が法人を設けずに運営する場面では、会社が日本勤務を命じているか、自宅費用・設備を負担しているか、顧客が恒常的に訪れるか、社員が中核機能を担っているかを記録しておくべきです。
代理人PEは国内法とのずれに注意
日本の現在の国内PE法は、契約締結に主要な役割を果たす類型まで含むBEPS後の広いルールです。一方、現行の日米条約第5条の代理人PEは、原則として企業名義で契約を締結する権限を有し常習的に行使することを要求します。条約の適用対象となる外国法人については条約上の定義で判定されるため、米国企業に国内法の基準だけを当てはめることはできません。
ただし、署名者を米国本社に置けば安全という意味でもありません。契約条件が日本側担当者の交渉で実質的に確定し本社が形式的に承認するだけであれば、権限の実態が精査され得ます。職務権限規程、CRM、メール、稟議、価格承認ログまで含めた証拠管理が現実的な防御線になります。
なお、PEの成立は課税額そのものではありません。第7条は、PEを本店から独立した企業のように扱い、その機能・資産・リスクに対応して帰属する利益のみを源泉地国で課税する構造です。PE調査では「PEの有無」と「PE帰属利益」を分離して主張を組み立てる必要があります。
用途4:移転価格の紛争を予防・解決する
第9条は関連企業間取引にarm’s-length principleを置き、一方の国が調整した場合の対応的調整を予定しています。第7条のPE帰属利益も機能分析を要するため、PE問題と移転価格問題は実務上切り離せません。日本販売子会社が米国親会社の契約締結活動を実質的に担うケースでは、代理人PEの有無、販売支援報酬の独立企業間価格性、PEへの追加利益帰属という論点が重なります。
「利子は0%だから移転価格は関係ない」という理解も誤りです。関連者間の利子が独立企業間の額を超える場合、通常の利子条項が適用されるのは独立企業間部分までで、超過部分には条約上の特則があります。
APAは予防、MAPは救済
APAは、独立企業間価格の算定方法等を事前に確認して予測可能性を確保する制度です。相互協議を伴う二国間APAは日米双方の当局が合意するため、一国のみのunilateral APAより二重課税の防止効果が高くなります。日本のAPA申出は原則として確認対象事業年度の最初の事業年度開始日までに行い、二国間APAではAPA申出とは別にMAPの申立ても必要です。米国側はIRSのAPMAが担当します。
MAPには条約上の期限があります。第25条では、条約に適合しない課税を受けた者は国内法上の救済手続とは別にMAPを申し立てることができ、最初の通知から3年以内という期限が置かれています。国内の不服申立てや訴訟を進めていてもこの期限が自動的に止まるわけではないため、二重課税が現実化または合理的に予見できる段階で、予防的なMAP申立ての要否を検討するのが安全です。さらに2013年議定書により、一定の適格事案についてはMAPで解決できない場合の拘束的仲裁も導入されています。
そして、MAPは実際に長期化し得ます。国税庁が公表した令和6事務年度のMAP統計では、新規発生280件(うちAPA194件、移転価格課税その他86件)、処理242件、平均処理期間は全体で39.6か月、APA42.4か月、移転価格課税その他28.5か月でした。年度末繰越案件の相手国では米国が25%を占め最多です。大型の日米関連者取引では、課税を受けてからMAPを始めるより、取引開始前やビジネスモデル変更時に二国間APAを検討する経済合理性が高いといえます。
情報交換を前提に文書を作る
第26条は両税務当局の情報交換の枠組みを定めており、日本のAPA制度でも一定のAPAについてBEPS Action 5に従った自発的情報提供が行われ得ることが示されています。「日本当局に出したTP資料は米国当局から見えない」という前提での運用は危険です。契約書、Master File/Local File、APA申請、MAPのposition paper、W-8BEN-EのLOB表明、法人税申告、PE分析メモの事実認識は、一貫させておく必要があります。
まとめ
日米租税条約の用途は、大きく4つに整理できます。第一に、配当0~10%、利子0%、使用料0%という源泉税の軽減。第二に、外国税額控除と外国子会社配当益金不算入の10%基準を組み合わせた二重課税の排除。第三に、サービスPE条項の不存在や代理人PEの条約定義を活用したPEリスクの管理。第四に、二国間APAとMAP・仲裁による移転価格紛争の予防と救済です。
いずれの用途にも共通するのは、税率の低さそのものより、所得分類・居住者性・実質的受益者・LOB・PE・移転価格を同じ事実関係から一貫して説明できる状態を作ることが決定打になるという点です。条約届出書やW-8は実体要件を補うものではなく、実体があることを証明する手続にすぎません。
高額・反復的な日米関連者取引では、契約締結前に「源泉税メモ」「PEメモ」「TP機能分析」「LOB確認」「必要フォーム一覧」を一体で作成しておくことが、最も再現性の高いリスク管理になります。そして条約を参照する際は、2003年条約の本文だけでなく、2013年議定書による改正文と最新の国内手続を必ず照合してください。個別案件の結論は、取引年度、当事者の法人形態、持株構成、米国州税、日本の地方税、契約条件等によって変わり得ます。
