はじめに:「所得税ゼロ州」への移住はどれだけ得なのか
米国の高所得者のあいだでは、カリフォルニア州(CA)から州個人所得税のないフロリダ州(FL)やテキサス州(TX)へ移る動きが注目されています。ただし、「CAの最高税率13.3%」という数字だけで有利不利を判断すると、実際の負担を見誤るおそれがあります。
本記事では、年収1億円(1ドル=157円換算で約63.7万ドル)の独身者を想定し、CAとFL・TX・ワシントン州(WA)の所得税負担を2つのケースで比較します。あわせて、所得税以外の州税と、移住時に問題になりやすい居住判定のポイントも整理します。
試算の前提条件
比較の前提は次のとおりです。
- 独身・扶養なし・65歳未満・各州の通年居住者
- 米国連邦税務上の居住者で、標準控除のみを適用し税額控除はなし
- 連邦税は2026年のIRS公表値を使用
- CA州税は、最新の確定済み税率表である2025年版を用いた見積り
- 社会保障税・メディケア税などの給与税、日本側の課税は対象外
CAは2025年の連邦税制改正(One Big Beautiful Bill Act)による税率変更に追随せず、州独自の税率体系を維持しています。そのため、連邦とCAは別々に計算する必要があります。
ケース①:年収1億円がすべて給与の場合
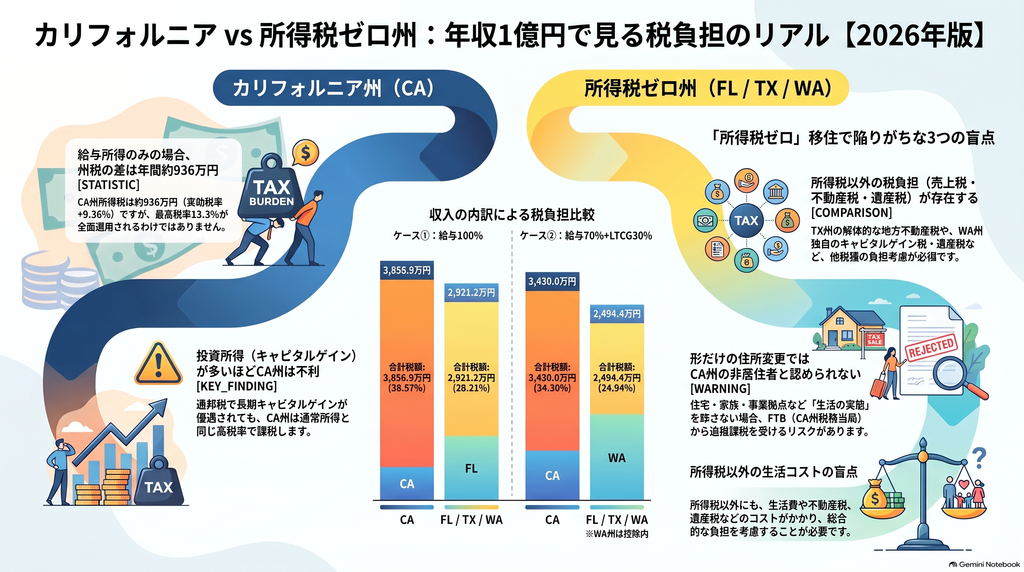
カリフォルニア州の州所得税は約936万円
CAの通常所得税率は1%〜12.3%の累進課税です。課税所得100万ドルを超える部分には、1%のBehavioral Health Services Taxが上乗せされ、最高税率は13.3%になります。
今回のCA課税所得は約63.1万ドルで、100万ドルに届きません。そのため追加の1%は発生せず、適用されるのは11.3%の税率帯です。州所得税は約5.96万ドル、円換算で**約936万円(年収比約9.36%)**となります。
4州の比較結果
連邦所得税は約2,921万円で、どの州でも共通です。
| 居住州 | 連邦所得税 | 州所得税 | 合計 | 実効税率 |
|---|---|---|---|---|
| California | 2,921.2万円 | 935.7万円 | 3,856.9万円 | 38.57% |
| Florida | 2,921.2万円 | 0円 | 2,921.2万円 | 29.21% |
| Texas | 2,921.2万円 | 0円 | 2,921.2万円 | 29.21% |
| Washington | 2,921.2万円 | 0円 | 2,921.2万円 | 29.21% |
給与所得だけを見れば、CAとほかの3州の差は年間約936万円です。
ケース②:給与70%+長期キャピタルゲイン30%の場合
連邦税は下がるが、CA州税は変わらない
連邦税では、長期キャピタルゲイン(LTCG)に15%・20%の優遇税率が適用されます。これに3.8%の純投資所得税(NIIT)を加えても、連邦税の合計は約2,494万円まで下がります。
一方、CAはキャピタルゲインを通常所得と同じ税率で課税します。総所得が同じであれば、州税はケース①とほぼ同じ約936万円のままです。
| 居住州 | 連邦税+NIIT | 州税 | 合計 | 実効税率 |
|---|---|---|---|---|
| California | 2,494.4万円 | 935.7万円 | 3,430.0万円 | 34.30% |
| Florida | 2,494.4万円 | 0円 | 2,494.4万円 | 24.94% |
| Texas | 2,494.4万円 | 0円 | 2,494.4万円 | 24.94% |
| Washington | 2,494.4万円 | 0円※ | 2,494.4万円 | 24.94% |
※WAには独自のキャピタルゲイン税があります。今回の長期ゲイン約19.1万ドルは同税の標準控除の範囲内にあるため、税額がゼロになっています。
このように、連邦では投資所得が優遇されるのに、CAではほぼ優遇されないという差があります。投資所得の多い高所得者にとって、これがCA税制の大きな特徴です。
「所得税ゼロ州」でも州税がゼロとは限らない
売上税と不動産税
州個人所得税のない州は、消費や不動産など別の税源に頼る傾向があります。
- Texas:州売上税は6.25%で、地方税を合わせると最大8.25%になります。州レベルの不動産税はありませんが、地方政府が不動産税を課します。事業体にはフランチャイズ税もあります。
- Florida:州売上税6%に郡の付加税が加わり、不動産税は地方税が中心です。
- Washington:州売上税6.5%に地方税が加わり、税率は所在地によって変わります。
- California:Proposition 13により、不動産税は課税評価額の1%が基本です。評価額の年間上昇も原則2%までに抑えられているため、取得時期によって同じような物件でも税負担が大きく異なることがあります。
相続税(Estate Tax)はワシントン州だけ
CA・FL・TXには州の遺産税がありません。一方、WAには州独自のEstate Taxがあり、近年の改正で最高税率が引き上げられたと報じられています。資産規模の大きい人ほど、WAを選ぶかどうかの判断材料として重く見る必要があります。
ワシントン州は「完全な無所得税州」と言い切れない
WAは2021年に長期キャピタルゲイン税を導入しました。この税の合憲性は争われましたが、2023年のQuinn v. State判決で、州最高裁は所得税ではなく物品税(excise tax)として扱う構成を認めました。2025年には高額部分に2.9%を上乗せする改正が行われ、最高税率は9.9%になっています。
さらに2026年には、100万ドル超の所得に課税するいわゆる「millionaires’ tax」が成立し、2028年からの発効予定と報じられています。訴訟の結果によっては内容が変わる可能性もあります。長期の移住計画では、WAの現在の制度が今後も続くとは限らない点に注意が必要です。
移住で節税するときの注意点:カリフォルニア州の居住判定
住所を移しただけでは非居住者にならない
CAの税務当局(FTB)は、一時的な目的以外でCAに滞在する人や、CAにドミサイル(本拠)を置いたまま一時的に州外にいる人を居住者として扱います。居住者には、所得がどこで生じたかにかかわらず全所得が課税されます。
居住者かどうかは、住宅、家族、事業上のつながり、滞在日数などを総合して判断されます。運転免許の変更や州外での住宅購入といった単独の事実だけで、自動的に非居住者になるわけではありません。
非居住者になってもCA源泉所得には課税が残る
CA内で行った仕事の対価、CA不動産から生じる所得、CA事業に帰属する所得などは、非居住者になっても課税対象になり得ます。州外にLLCや信託を設けても、実体が伴わなければCA課税を避けられない可能性があります。
移住メリットは総合的に評価する
本試算の年間約936万円という差は、所得税だけを取り出した数字です。住宅費、保険、不動産税、二重生活のコスト、事業拠点の移転費用などによって、実際のメリットは小さくなることがあります。
まとめ
- 年収1億円(約63.7万ドル)では、CAの追加1%は発生しません。「最高13.3%」がそのまま適用されるわけではありません。
- それでも、CAとFL・TX・WAの州所得税差は年間約936万円(年収比約9.4%)になります。
- CAは長期キャピタルゲインを通常所得として課税するため、投資所得の比率が高いほど連邦税との差が目立ちます。
- 所得税ゼロ州にも、売上税、不動産税、フランチャイズ税、WAのキャピタルゲイン税・遺産税といった別の負担があります。
- 移住で効果を得るには、生活の実態を移すことが前提です。形式的に住所を変えるだけでは、追徴課税のリスクがあります。
今後は、RSUやストックオプションの州間での配分、信託を使った州税対策の限界、WAのmillionaires’ tax訴訟の行方などを掘り下げることで、より実践的な比較ができるようになります。
