はじめに:米国Sales Tax対応は「税率表の更新」では済まない時代へ
米国で商品やソフトウェアを販売する企業にとって、州・地方のSales Taxは価格、請求、利益率に直接響く論点です。2026年以降の改正は、一律の税率引上げではありません。何が課税対象になるのか、どの地域に納めるのか、誰が徴収義務を負うのかというルールそのものが変わっています。
本記事では、改正の全体像を最初に整理します。そのうえで、SaaS課税の拡大、経済的ネクサス(economic nexus)の見直し、地方税sourcingの転換、食料品税と税率変更の動向を順に解説します。最後に、企業が取り組むべき実務対応をまとめます。
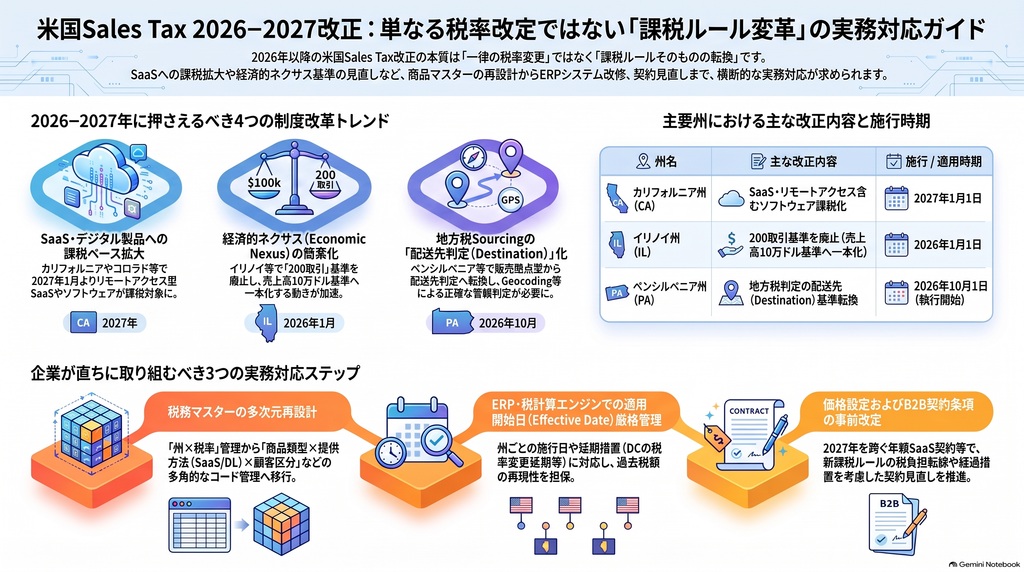
2026年以降の米国Sales Tax改正の全体像
税率よりも「課税ルール」の変更が企業負担を左右する
2026年前半の時点では、州レベルの一般Sales Tax税率の大きな変更は目立っていません。企業の実務負担を大きく変えているのは、課税対象・納税先・徴収義務者に関するルール変更です。
押さえるべき4つの改革トレンド
改正の方向性は、大きく次の4つに分かれます。
- 課税ベースのデジタル化:SaaSやprewritten softwareを課税対象に取り込む動き(California、Colorado、Washington)
- economic nexusの簡素化:「取引件数」基準を廃止し、売上額を中心とした基準にする動き(Illinois、Kentucky)
- 地方税sourcingのdestination化:販売者の所在地ではなく、配送先で地方税を判定する方式への転換(Pennsylvania)
- 生活必需品の免税化:州レベルの食料品税の廃止(Arkansas、Illinois)
この4つはそれぞれ別のシステム層に影響します。そのため、一つの「税率アップデート案件」としてまとめて対応すると、要件の漏れが起きやすくなります。
最重要論点:カリフォルニア・コロラドのSaaS/ソフトウェア課税拡大(2027年1月施行)
California SB 122:remote accessを含むソフトウェアが課税対象に
California SB 122は2026年6月29日に成立し、2027年1月1日からprewritten softwareを課税対象に加えます。ダウンロードで提供されるものだけでなく、電子的な提供やremote accessによる提供も含まれるため、SaaS事業者への影響が特に大きくなります。
これまでCaliforniaを「SaaSは原則非課税の州」として扱ってきた企業にとっては、大きな方針転換です。サブスクリプション契約であることやダウンロードが発生しないことだけでは、非課税を主張しにくくなる方向です。州の立法分析局(LAO)は州と地方の双方に大規模な増収が生じると見込んでおり、この改正は単なる技術的な明確化ではなく、本格的な課税ベースの拡張と位置付けられます。
州の税務当局CDTFAは、デジタル製品向けのTax Guideをすでに公表しています。このガイドは登録、申告、免税、地方税の配分を扱っており、2026年中に商品マスターと請求システムを改修しておくことが現実的な対応といえます。
Colorado HB 26-1223:Californiaとの違いに注意
Colorado HB 26-1223は2026年6月4日に成立し、同じく2027年1月1日から、downloaded softwareの免税を廃止します。繰り返し販売・ライセンスされるソフトウェアは原則として課税対象になります。
ただし、次のものには例外があります。
- negotiated license agreementの対象となるソフトウェア
- 特定の利用者向けに開発されたソフトウェア
公式サマリーだけでは、remote-access型SaaSのすべてがCaliforniaと同じ扱いになるとは言い切れません。CaliforniaとColoradoを同じtaxability codeでまとめず、提供方法やライセンス交渉の実態を別の属性として管理することが望ましいでしょう。今後のColorado DORの追加ガイダンスにも注意が必要です。
economic nexusの簡素化:イリノイ・ケンタッキーの200取引基準廃止
Illinois:売上10万ドル基準に一本化
Illinoisは2026年1月1日から、remote retailerとmarketplace facilitatorに適用していた「200取引」基準を廃止しました。現在の基準は、直近12か月のIllinois向け売上10万ドルのみです。
この変更により、低単価の取引を大量に行うものの売上が基準に届かない事業者は、徴収義務の対象外になる可能性があります。従来の登録を惰性で続けるのではなく、自主的に徴収を続けるメリットとコストを見直す機会になります。
Kentuckyと「Wayfair基準」の誤解
Kentuckyも2026年に200取引基準を廃止する動きを見せています。ただし、一次資料による詳細の照合は今後も必要です。
注意したいのは、South Dakota v. Wayfair判決(2018年)が全国共通の基準を定めたわけではないという点です。New Yorkのように独自の基準を維持する州もあります。「売上10万ドル以上、または取引200件以上」を全米共通の条件としてシステムに組み込んでいる場合は、州ごとにパラメータを持たせる設計への変更が必要になります。
地方税sourcingの転換:ペンシルベニアAct 21
Pennsylvaniaでは、Act 21 of 2026(SB 146)により、PhiladelphiaとAllegheny Countyの地方Sales Taxの判定方式が変わりました。従来の販売時点(point-of-sale)型から、配送先で判定するdestination-based sourcingへの転換です。州の税務当局は2026年10月1日から執行を始めています。
この変更により、州内の別地域に拠点を持つ販売者でも、配送先がこれらの地域であれば地方税の徴収が必要になる可能性があります。郵便上の市名だけで判定すると、境界地域で誤りが生じかねません。住所検証やgeocodingを使った正確な管轄判定が重要です。これは将来の課題ではなく、現時点で本番環境に影響しうるリスクです。
食料品税の廃止とDC税率引上げの延期
Arkansas・Illinois:州の食料品税廃止でも地方税は残る
ArkansasとIllinoisは、2026年1月1日に州レベルの食料品税を廃止しました。ただし地方税は残る場合があり、Illinoisでは自治体が独自の食料品税を導入できます。「州税が免税だからPOSでも完全に非課税」とはならないため、州税と地方税を分けて管理する必要があります。
Washington, D.C.:7%への引上げは2027年10月に延期
DCでは、2026年10月1日に予定されていた一般Sales Taxの6%から7%への引上げが延期されました。現在の案内では、**2027年9月30日までは6%、2027年10月1日から7%**です。すでに7%を設定している場合は、過徴収を防ぐためにすぐ6%へ戻し、影響を受けた請求書を確認する必要があります。
ワシントン州のサービス課税拡大と隣接するデジタル税
WashingtonのSB 5814は、retail sales taxの対象サービスを拡大しました。IT、デジタル広告、custom softwareなどに大きな影響があります。「人が作業するサービスだから非課税」という単純な区別は通用しにくくなっており、2026年の監査、請求書、契約の見直しで重要な論点になります。
また、Utah SB 287のtargeted advertising taxのように、Sales Taxとは性質の異なるデジタル税も登場しています。これらを同じ税計算エンジンで処理すると、課税主体や会計処理を誤るおそれがあります。Sales/Use Tax、デジタル広告税、B&O・GRT型の税は、別カテゴリーで管理することが安全です。
企業が今すぐ取り組むべきSales Tax実務対応
税務マスターを多次元で再設計する
管理の単位を「州×税率」から、州×商品類型×提供方法×顧客区分×sourcing×nexusへ広げることが基本になります。ソフトウェアは少なくとも次の類型に分けてコード化しておくと、各州の判定に対応しやすくなります。
- prewritten software
- custom software
- ダウンロード提供
- remote access型SaaS
- バンドル販売
- デジタルコンテンツ
ERP・tax engineでeffective dateを厳密に管理する
Californiaの施行日、Pennsylvaniaの法的適用日と執行開始日のずれ、DCの延期など、日付の論点が重なっています。税ルールには必ず適用開始日と適用終了日を持たせ、過去の税額を再現できるようにしておくことが、クレジットメモの発行や税務監査への備えになります。
価格設定と契約条項を見直す
B2Cでは、課税範囲の変更がcheckout時の支払総額を押し上げ、購入率に影響する可能性があります。税を顧客に全額転嫁するか、税込みの価格を維持するかを、顧客セグメントごとに事前に決めておく必要があります。
B2Bでは、契約書の税条項が重要です。「価格にすべての税を含む」という文言がある場合、新たに課税される税を販売者側が負担する可能性があります。2027年をまたぐ年間SaaS契約については、どの時点で新しい課税ルールを適用するかをCDTFAの経過措置ガイダンスと照らし合わせて確認しておくべきです。
まとめ:Sales Taxは横断的な「ルールエンジン統制」の案件に
2026年以降の米国Sales Tax改正の本質は、税率ではなくルールの変化にあります。州ごとに変わるポイントは次のとおりです。
- California・Colorado:商品の課税判定(taxability)
- Illinois・Kentucky:nexusの判定ロジック
- Pennsylvania:地方税のsourcing
- DC:適用日の管理
- Washington:サービスの分類
Sales Taxを申告業務だけの問題として捉えるのではなく、商品設計、契約、価格、顧客マスター、請求、ERPを横断する案件として扱うことが、リスクを抑える近道です。特に2027年1月のSaaS課税拡大に向けて、2026年第4四半期中の準備が実務上の分岐点になると考えられます。
