日米で「事業主負担」の意味はなぜ食い違うのか
海外進出や人件費比較の場面で、「日本の社会保険は会社負担が15%前後、米国はFICA 7.65%だから米国のほうが安い」という説明を目にすることがある。しかしこの比較は、同じ保障範囲を買っていない数字を並べている可能性が高い。日本は年金・現役世代の医療・失業・育児休業の所得保障までを法定社会保険に集約する一方、米国は法定給与税をSocial SecurityとMedicareにほぼ限定し、現役世代の医療と退職資産形成の相当部分を企業福利厚生と州制度に委ねているからだ。
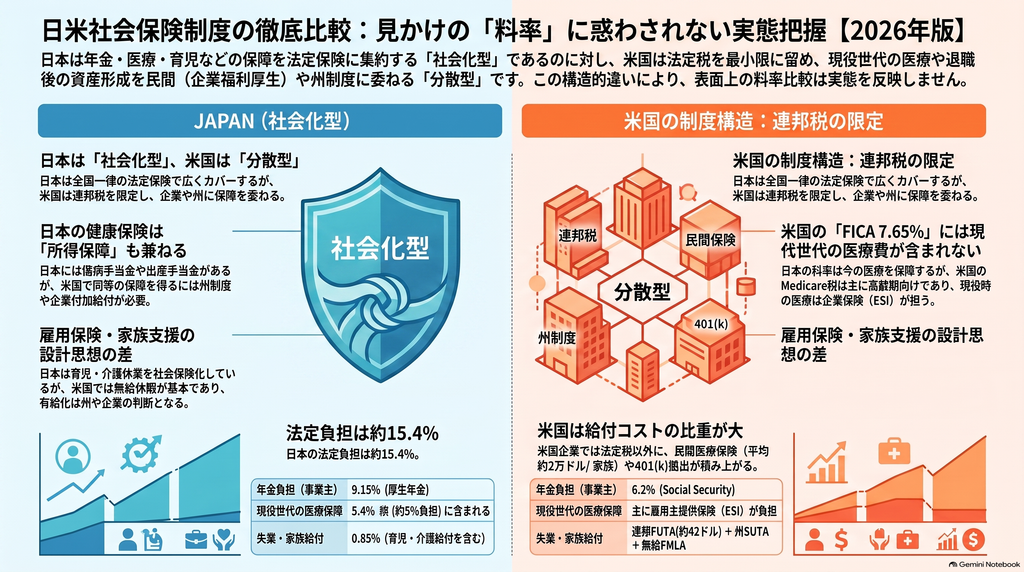
本記事では、年金・医療保険・雇用保険という三つの中項目に沿って制度構造を整理し、最後に事業主負担を総報酬ベースで捉え直す。数値は2026年8月時点で確認できる公表値を用いるが、日本の健康保険料率は都道府県・健保組合ごとに、米国の州失業保険税や企業医療保険は州・企業ごとに大きく異なるため、いずれもモデル値として扱う。
年金の比較:保険料率18.3%と12.4%が示すもの
日本の厚生年金は「高い拠出」と「給付調整」の組み合わせ
日本の被用者は厚生年金に加入し、保険料率18.3%を事業主と被保険者が9.15%ずつ折半する。この率は2017年9月以降固定されており、標準報酬月額と標準賞与額に乗じて算定される。2026年度の老齢基礎年金の満額は月70,608円で、2024年財政検証におけるモデル世帯の所得代替率は61.2%とされている。
制度改正の方向は「適用の拡大」と「上限の引上げ」である。標準報酬月額の上限65万円は2027年9月から段階的に引き上げられ、2029年9月には75万円となる予定だ。短時間労働者についても、月額賃金88,000円以上という賃金要件が2026年10月に撤廃される見込みで、企業規模要件も2027年以降段階的に縮小される。高所得層と短時間労働者の双方を制度内に取り込む設計といえる。
米国のOASDIは「低い税率」と「明示された財政期限」
米国のSocial Security(OASDI)は労使各6.2%、合計12.4%で、日本より低い。ただし2026年の課税賃金上限は184,500ドルで、これを超える部分には課されない。給付はAIME(平均インデックス月収)に対して90%・32%・15%を段階適用する累進的な計算式をとるため、低賃金層ほど従前所得に対する代替率が高くなる。
米国側の課題は財政の期限が明示されている点にある。SSAの2026年Trustees Reportでは、OASI信託基金の準備金が2032年第4四半期に枯渇し、その時点の継続収入では予定給付の78%しか賄えないと見込まれている。OASDI合算では2034年枯渇・83%とされる。日本の論点が「給付水準の緩やかな調整と適用の中立化」であるのに対し、米国では「税率・課税上限・給付式・受給開始年齢のどれを動かすか」がより急迫した課題になっている。
医療保険の比較:現役世代の保障を誰が担うか
日本の健康保険は「今の医療」と「所得保障」を同時に買う
協会けんぽの2026年度健康保険料率は全国平均9.90%で、原則として労使が4.95%ずつ負担する。これは被保険者本人と扶養家族の現時点の医療給付を直接支えるものだ。70歳未満の窓口負担は原則3割で、これを超える負担には高額療養費制度が働く。2026年8月からは月額上限が改定される一方、長期療養者向けに年間上限が新設された。単発の高額医療では負担が増える区分がある一方、継続治療には新しい安全網が加わった形である。
加えて日本の健康保険は、業務外の傷病で働けない期間に給与の概ね3分の2を通算1年6か月まで支給する傷病手当金や、出産手当金といった現金給付を含む。医療保険を「医療費の給付」だけと捉えると見落とされやすい部分だ。2026年4月からは子ども・子育て支援金率0.23%も被用者医療保険に上乗せされている。
米国のMedicare税は主に高齢期の保障、現役医療はESIが中心
米国の労使各1.45%のMedicare税(HI)には賃金上限がなく、高所得者にはさらに0.9%の追加課税があるが、これは労働者のみの負担で事業主のマッチングはない。ただしMedicareは原則65歳以上等を対象とする制度であり、1.45%を払えば現役中の通常診療が保障されるわけではない。
現役世代の医療は主に雇用主提供保険(ESI)が担う。2024年の統計では、米国人口の53.8%が雇用主由来の保険を持っていた。ESIには全国一律の事業主料率が存在せず、企業は契約保険料から従業員拠出を差し引いた額を負担する。KFFの2025年調査では家族保障の年間保険料は平均26,993ドル、労働者負担は6,850ドルで、差額の約20,143ドルが平均的な事業主負担となる。さらにdeductibleやcoinsuranceの設計はプランごとに異なるため、患者負担の水準は勤務先の選択に大きく左右される。
なお、日本の2023年度国民医療費は48兆915億円でGDP比8.08%、米国の2024年NHEは5.3兆ドルでGDP比18.0%だが、両者は定義範囲が異なるため単純比較には適さない。
雇用保険・失業給付の比較:全国一律か、州ごとか
日本の雇用保険は2026年度の一般事業で合計1.35%、内訳は労働者0.50%・事業主0.85%である。厚生年金や健康保険と異なり、標準報酬ではなく原則として賃金総額を基礎に計算する点が給与実務上のポイントになる。制度の守備範囲も広く、失業給付に加えて育児休業給付や介護休業給付が組み込まれている。2025年4月には出生後休業支援給付と育児時短就業給付が新設され、時短就業による賃金低下に対して原則10%を給付する仕組みが加わった。
米国は連邦・州の共同制度である。連邦FUTAの法定税率は6.0%だが、州失業保険への拠出により最大5.4ポイントのクレジットが得られるため、通常は最初の7,000ドルに対する0.6%、すなわち年42ドル程度にとどまる。実質的な負担は州失業保険税(SUTA)であり、州法とexperience rating(企業のレイオフ履歴)によって税率が変わる。全国一律料率の日本とは根本的に設計思想が異なる。
家族関連では差がさらに大きい。連邦FMLAは一定の労働者に年最大12週の無給・雇用保障休暇を認めるが、民間労働者一般を対象とした有給の連邦制度は存在しない。育児・介護の所得リスクを社会保険化した日本に対し、米国は州制度と企業福利厚生に分散させている。
事業主負担の実像:法定料率ではなく総報酬で比較する
協会けんぽ全国平均・一般事業・40歳未満というモデルで、標準報酬と実賃金が同額と仮定すると、事業主側は厚生年金9.15%+健康保険4.95%+支援金0.115%+雇用保険0.85%で15.065%、これに事業主のみが負担する子ども・子育て拠出金0.36%を加えて**約15.425%**となる。労働者側は約14.715%である。40〜64歳では介護保険料率1.62%が労使折半で加わる。
一方、米国の事業主FICAは上限以下で7.65%だが、これに通常のFUTA約42ドル、州SUTA、ESI、401(k)のマッチング拠出が積み上がる。BLSの2026年3月時点の民間企業平均では、総報酬コスト46.60ドル/時のうち賃金が32.60ドル、給付が14.01ドルを占め、医療保険3.41ドル、退職・貯蓄1.57ドル、Social SecurityとMedicare 2.78ドルという構成だった。分母が総報酬であるため給与税率と単純加算はできないが、米国企業では法定給与税以外の比重が大きいことは明確に読み取れる。
さらに、法的帰着と経済的帰着は区別する必要がある。法律上は事業主負担でも、長期的には賃金・雇用・価格を通じて一部が転嫁され得る。給与税の帰着が労働市場制度に依存することは複数の研究が示しており、「事業主折半」が全額を企業が最終負担することを意味するわけではない。
まとめ:比較の単位を「料率」から「総報酬」へ
本記事の要点は三つに整理できる。第一に、日本は年金・医療・失業・育児の所得保障を全国標準の法定社会保険に集約する「社会化型」、米国は法定給与税を限定しつつ医療・退職・有給休暇を企業と州に委ねる「分散型」であり、制度の設計思想そのものが異なる。第二に、そのため日本の約15%と米国のFICA 7.65%は買っている保障範囲が違う数字であり、直接比較は成立しない。第三に、日米の人件費や拠点立地を評価する際は、「現金給与+法定保険料+企業医療+企業年金+有給休業+従業員側自己負担」という総報酬ベースの枠組みが実務上も制度理解上も不可欠である。
2026年は日本で子ども・子育て支援金の導入と高額療養費の改定が重なり、米国では2030年代前半の年金財政期限が近づく局面にある。制度の前提が動く時期だからこそ、料率という表層の数字ではなく、給付価値まで含めた比較軸を持つことが求められる。
