米国CBPの最新通達と日本企業の対米通関実務|2026年に押さえるべき5つの構造変化
対米輸出を行う日本企業にとって、米国税関・国境警備局(CBP)の通達は「関税率を確認するための資料」から、「事業モデルそのものを設計し直すための資料」へと性格を変えつつあります。2026年8月時点の状況を整理すると、変化は単一の関税引き上げではなく、①日本産品への新たなSection 301、②デミニミス(少額免税)の無期限停止、③Section 232の業種別拡張、④強制労働サプライチェーンの立証要求、⑤ACE上の申告訂正・還付手続きの分化という、性質の異なる5つの流れが同時進行している点に特徴があります。以下では、各項目が通関実務のどこに効いてくるのかを順に確認します。
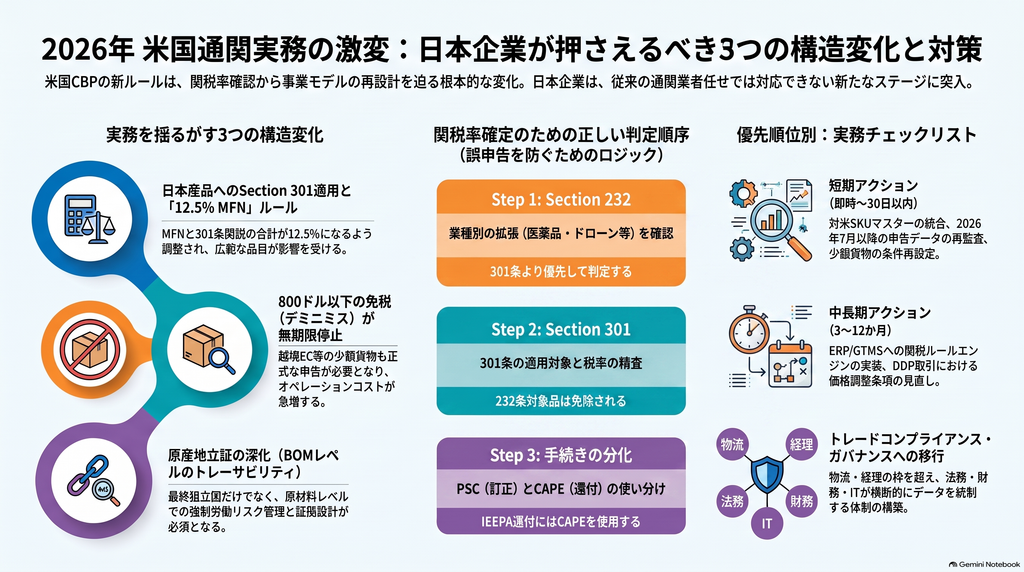
1. 日本産品に適用されるSection 301「12.5% net of MFN」
強制労働をめぐる調査と日本の位置づけ
USTRは2026年7月28日、Section 301に基づく措置を最終決定し、日本を含む多数の経済について「強制労働産品の輸入禁止措置を導入・実効的に執行していない」と認定したと公表されています。日本産品については2026年7月24日以降、MFN税率とSection 301関税の合計が原則12.5%となる、いわゆる「12.5% net of MFN」方式が適用されます。MFNが12.5%未満であれば差分がSection 301として上乗せされ、MFNが12.5%以上であればSection 301部分はゼロになる、という考え方です。
実務上重要なのは、この措置が特定業種に限定されない広範なものである点です。従来「うちの製品は追加関税の対象外」と整理していた一般消費財・産業財であっても、影響範囲に入る可能性があります。
Section 232対象品は免除される点に注意
一方で、Section 232の対象品はこのSection 301措置から免除されると整理されています。したがって「232条の追加関税に、さらに301条を単純加算する」という理解は誤りにつながる可能性があります。税率を確定する際は、まず業種別のSection 232に該当するかを判定し、その後にSection 301の適用・免除を確認するという順序が安全です。実際、複数の関税を誤って累積し、本来の水準を大きく超える税額で申告してしまった相談事例がJETROにも寄せられているとされます。
2. デミニミス(800ドル免税)無期限停止と越境ECへの影響
少額であること自体が簡易通関の根拠にならない
CBPは2026年6月24日、非郵便貨物と郵便貨物のそれぞれについて暫定最終規則を公表し、800ドル以下の貨物に対する免税を無期限に停止しました。非郵便貨物はformal/informal entryが必要となり、郵便貨物には新たなpostal informal entryが導入されています。
ここで見落とされやすいのが、新しい郵便簡易手続きにはSection 201・232・301、AD/CVD、PGA対象貨物が除外されるという条件です。つまり、日本産品が新たなSection 301の対象となる場合、郵便だから簡易手続きで処理できるとは限らず、別のentry typeへの移行が必要になる可能性があります。
EC事業者が見直すべき前提
越境EC・D2C、あるいはサンプルや補修部品の少額発送を行う企業では、次の前提が同時に崩れます。
- Section 321を前提としたランディングコスト計算
- SKU単位のHTSUS 10桁分類が未整備でも出荷できるという運用
- Importer of Record(IOR)や通関業者を明確に定めない発送
- DDP条件での価格設定と、関税変動時の負担分担
- 返品・再輸入の手続き設計
CBP自身も、書類作成に要する事務負担を1件あたり十数分程度と試算する一方、通関業者手数料やシステム対応費用は定量化せず、相応の規模になり得るものとして定性的に扱っているとされます。関税額そのものよりも、オペレーションの再設計コストが先に効いてくる領域だと考えられます。
3. 業種別Section 232の拡張|医薬品・UAS・ポリシリコン
特許医薬品
CBPは2026年7月30日にガイダンス(CSMS #69395344)を発出し、7月31日以降の対象entryからSection 232課税を開始したとされています。日本産の特許医薬品についてはMFNとSection 232の合計が15%に調整され、ジェネリック医薬品は現時点で対象外と整理されています。「特許品か後発品か」「どの製造者か」が税率の決定要素になるため、商品マスターにpatent/generic status、製造者、HTS、原産地、Chapter 99を併せて保持する設計が望ましいでしょう。
UAS(ドローン)
2026年8月13日の大統領布告により、9月3日から一定のUASおよび部品に25%または100%が設定されました。日本産品については、重要部品・技術が指定国・地域産であることを輸入者が証明できれば、MFN込みで15%以下に収まる例外が置かれています。裏を返せば、最終組立国だけでなくBOMレベルでの原産地立証が通関条件になるということです。証明に必要な具体的様式やデータ項目は今後策定される見込みで、現時点では未確定の部分が残ります。
ポリシリコン・派生品とMIP
2026年8月6日の布告により、12月4日から最低輸入価格(MIP)とSection 232関税が導入されます。日本産品のad valorem部分は原則MFN込み15%とされる一方、MIPに基づく従量的な要素は別に発生し得るため、「15%だけ見ればよい」制度ではありません。さらに、証明に重大な不正確さがあると判断された場合、輸入者と関連会社を恒久的に輸入から排除し得る規定が置かれている点は、他の措置と比べても厳格です。関税分類だけでなく、販売価格、関連者間取引、契約締結日といった商流データを通関データと一致させる必要が生じます。
4. 申告訂正と還付|PSCとCAPEは別のワークフロー
CBPは2026年8月、Post Summary Correction(PSC)の運用を変更し、追加関税が生じる訂正について電子決済による全額納付を求める方向へ移行したとされます。期限は原則としてentryから300日以内、またはliquidation予定日の15日前のいずれか早い方で、AD/CVD等で清算が長期停止しているentryには例外が明文化されています。
一方、IEEPAに基づく関税については、連邦最高裁が2026年2月20日にIEEPAは大統領に関税賦課権限を与えていないと判断したことを受け、CBPがACE内にCAPEを新設し、還付処理を進めています。ここで否定されたのはIEEPAという法源であり、Section 232や301が無効になったわけではない点は区別が必要です。
実務上の要点は明確で、IEEPA還付にPSCを使わないこと。訂正キューと還付キューを分離し、entry単位でIEEPA duty、清算状況、reconciliation flagを照合する運用が求められます。過去に負担した関税の回収機会であるため、コストではなく財務上の取り戻し余地として扱うべき領域です。
5. 強制労働サプライチェーンの立証責任
CBPは2026年6月、輸入者向けの強制労働執行ガイダンスを更新し、19 USC 1307、UFLPA、CAATSAという三つの権限を一つの運用体系として整理しました。新たな禁止法の創設ではなく、既存制度の実務統合という性格が強いものです。
注意すべきは、インボイス上の原産国が日本であることだけでは、強制労働リスク管理として十分とは言えないという点です。中国等から調達した原材料・部品が対象サプライチェーンに結び付く場合、供給者の宣誓書だけでは説明しきれない可能性があります。発注書、インボイス、製造工程、原材料の原産地、物流経路をlot/batch単位で連結できる証拠設計が現実的な備えとなります。CBPは同位体分析を含むトレーサビリティ資料も公表しており、原材料レベルでの検証手法が広がりつつあります。
6. 優先順位で見る実務チェックリスト
短期(即時〜30日)で着手すべき事項は次の通りです。
- 対米SKUごとに、HTSUS 10桁、MFN、Chapter 99、Section 232/301、AD/CVD、PGAの適用フラグを単一のマスターへ統合する
- 2026年7月24日以降の日本産entryを再監査し、Section 301の適用、Section 232の免除、誤累積の有無を確認する
- 800ドル以下の貨物について、免税前提の送料・価格設定を停止し、IOR、通関業者、entry type、bond、貿易条件を再設定する
- PSCの二重期限を自動監視し、IEEPA還付案件はCAPEへ振り分ける
中期(3〜12か月)では、「HTS × 原産国 × entry date × 232セクター × Chapter 99 × 免除」を判定キーとする関税ルールエンジンをERP/GTMS側に実装し、税率のバージョン管理を行うことが有効です。DDP取引では日本側の売主がランディングコスト変動を実質的に負いやすいため、価格調整条項や、輸入者・通関業者から申告書類を取得できる契約条項の整備も併せて検討したいところです。
長期的には、米国通関を物流・経理部門の業務から、調達・法務・人権・財務・ITを横断するトレードコンプライアンス・ガバナンスへ移行させる必要が高まると考えられます。
まとめ
2026年の対米通関で押さえるべき要点は、次の三点に集約できます。第一に、税率は加算ではなく判定順序で決まること。Section 232を先に見て、その後にSection 301の適用・免除を確認する流れが基本です。第二に、少額貨物の優遇が失われたことで、越境ECは関税額以上にデータとオペレーションの整備を迫られていること。第三に、原産地証明が「最終組立国」から原材料・技術の由来まで遡る立証へと深化していることです。
これらはいずれも、HTSコードと原産国を確定して通関業者に渡すという従来型の運用では吸収しきれません。今後は、分類・原産地・トレーサビリティ・entry date・重複排除・事後訂正を一つのデータモデルで統制できるかどうかが、コスト差として表れていく可能性があります。
なお、UASの証明様式、ポリシリコンMIPの実装ガイダンス、CAPEの適用範囲拡大など、細則が今後策定される領域が残されています。CSMSと官報の継続監視を前提に、暫定的な運用設計を早めに立てておくことが現実的な対応と言えるでしょう。
