暗号資産課税の日米比較|仮想通貨・NFT・DeFiの課税方式と実務上の差異【2026年版】
暗号資産の税務は、どの国で・どの主体が・どの取引を行ったかで結論が大きく変わります。日本は2026年度税制改正で「特定暗号資産」への20%分離課税が法制化され、米国は2025年以降Form 1099-DAによる情報報告が本格稼働しました。制度が同時並行で動くいま、日米の課税方式の違いを構造として理解しておくことは、投資家にとってもクリエイター・事業者にとってもリスク管理の前提になります。本記事では、現物取引・NFT・DeFiという三つの領域について、確定している部分と未確定の部分を切り分けながら比較します。
暗号資産課税の日米比較で押さえるべき3つの前提
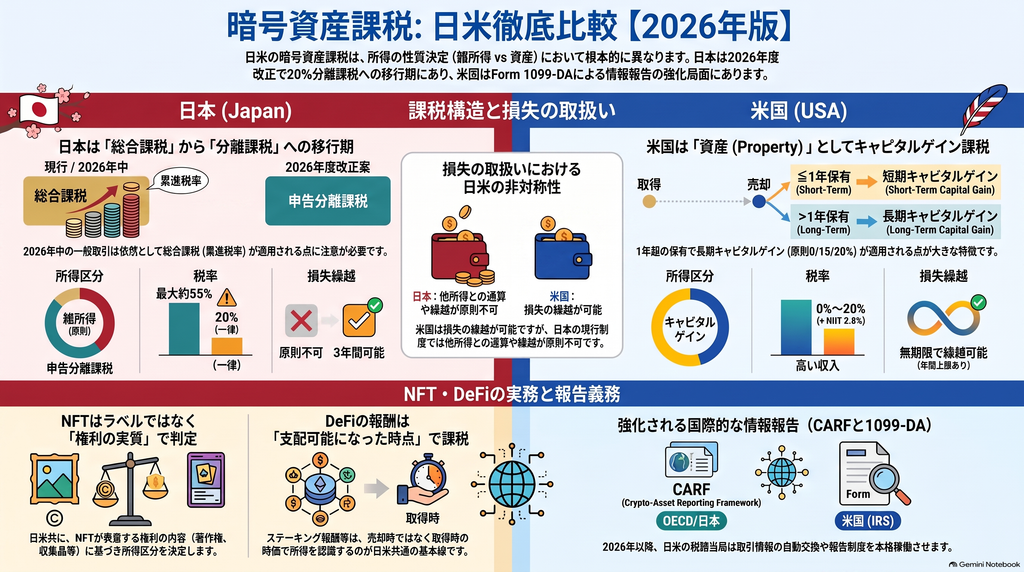
日米の差を理解する出発点は、所得の性質決定です。日本は個人の暗号資産取引益を現在なお原則として雑所得等に取り込み、給与等と合わせて累進課税します。一方の米国は、暗号資産を通貨ではなく「property(資産)」として扱い、投資目的で保有する個人の売却・交換益を原則としてcapital gain/lossで処理します。この一点の違いが、税率・損失通算・保有期間の意味づけのすべてに波及します。
第二の前提は、新制度の適用時期です。日本の20%分離課税は法制化されましたが、実際の適用開始は改正金融商品取引法の施行時期と連動します。金融庁資料では改正金商法施行日の翌年1月以降の一定取引から適用するとされており、最初の具体的な適用年は現時点で未確定です。2026年中の一般的な取引には、従来型の総合課税を前提に計算する必要があります。
第三の前提は、未確定領域が広く残っていることです。特にDeFiは、日米いずれも包括的な一次ガイダンスが不足しています。「明文がない=非課税」ではなく、「明文がない=自分で分類根拠を残す必要がある」と読むべき局面です。
現物暗号資産の課税方式:総合課税・分離課税・キャピタルゲイン
日本:雑所得課税と2026年度改正の20%分離課税
国税庁のFAQでは、暗号資産の所得金額を基本的に「譲渡価額-譲渡原価-必要経費」で計算します。取得原価は種類ごとに総平均法または移動平均法を用い、選択届出をしていない個人は原則総平均法、法人は原則移動平均法です。
課税イベントの範囲は広く、日本円への売却だけでなく、暗号資産で商品を購入した場合や、BTCからETHへ直接交換した場合も、保有していた暗号資産を処分したものとして含み損益が顕在化します。「法定通貨に戻していないから課税されない」という理解は誤りです。
所得区分は一律ではありません。原則は「その他雑所得」ですが、その年の暗号資産取引収入が300万円を超え取引帳簿を保存しているなど一定の場合には、営利性・事業性を個別判断したうえで事業所得となり得ます。「日本の仮想通貨は常に雑所得」と断定するのは、2026年時点では正確ではありません。
法人はさらに別の論点を持ちます。活発な市場が存在する暗号資産は期末時価評価が原則で、第三者へ貸し付けて譲渡できない状態でも、価格変動リスクを法人自身が負担しているなど一定の場合には時価評価の対象になり得ます。特定自己発行暗号資産や一定の譲渡制限付き暗号資産には例外が設けられています。
米国:propertyとしてのキャピタルゲイン課税
米国では、ドルでの売却、他の暗号資産へのswap、商品・サービスの支払いへの充当が、原則として資産のsale/exchange/dispositionに当たります。投資目的のcapital assetであれば、売却価額とadjusted basisの差額がcapital gain/lossとなり、保有期間1年以下はshort-term、1年超はlong-termに区分されます。長期キャピタルゲインは原則0%・15%・20%の体系で、高所得者には3.8%のNet Investment Income Tax(NIIT)が加わり得ます。
取得原価の管理方法も異なります。2025年以降のデジタル資産basis rulesでは、wallet/account単位のlot managementが重要になりました。specific identificationを行うには期限内に識別情報を残す必要があり、適切な指定がなければ原則FIFOが適用されます。取引終了後に最も有利なlotを選び直す運用は許容されません。
損失の取扱い:もっとも実感しやすい非対称性
投資家にとって影響が大きいのは損失です。日本の現行制度で「その他雑所得」とされた個人の暗号資産損失は、給与所得や株式譲渡益と原則通算できず、翌年以後への一般的な繰越もできません。前年に1,000万円の利益、翌年に1,000万円の損失という経済的に通算ゼロの投資でも、前年の課税を取り戻せない構造になります。
米国では、capital lossをまずcapital gainと相殺し、残るnet capital lossは年間3,000ドル(married filing separatelyは1,500ドル)まで通常所得から控除でき、使い切れない分は将来年度へ繰り越せます。C corporationのcapital lossはcapital gainとのみ相殺し、原則3年carryback・5年carryforwardです。
日本の新制度では、特定暗号資産について20%(所得税15%+個人住民税5%、復興特別所得税等は別途考慮)の申告分離課税と、控除しきれない損失の3年間繰越控除が導入されます。ただし、すべてのトークン、海外DEX、自主管理ウォレット取引、DeFi、NFTが当然に対象になるわけではなく、この制度境界が今後の最大の実務論点です。
NFT課税の日米比較:ラベルではなく「権利の実質」で判定する
日本:一次販売・二次売却・ロイヤリティを分ける
国税庁のNFT FAQは、NFTという技術形式ではなく、NFTが表章する権利と取引の内容から判定する考え方を示しています。
クリエイターによる一次販売では、受領した暗号資産等の受領時時価が収入金額となり、所得区分は活動実態に応じて事業所得または雑所得等になります。ここで生じやすいのが二段階の課税イベントです。NFT販売時に認識した時価が受領ETHの取得価額となり、そのETHを後日売却すれば、差額について別途暗号資産損益が生じます。同じ経済価値を二重課税するわけではありませんが、基礎価額を正しく引き継がなければ計算誤りにつながります。
購入者による二次売却は扱いが異なります。値上がり益を目的とする売却で、NFTに表章された権利が譲渡所得を生ずべき資産に該当すれば譲渡所得となり得ます。継続反復的な売買であれば事業所得・雑所得となる可能性があります。同じNFTでも、一次販売か二次販売かで所得区分が変わり得るということです。
二次流通ロイヤリティは販売代金と分けて考える必要があります。スマートコントラクトによる自動送金であっても、契約上それが著作権使用の対価か、単なる継続対価かによって所得分類と源泉徴収の判断が変わり得ます。加えて、日本のクリエイターが国内消費者へデジタルアートの利用権等を提供する場合、一定のケースで電気通信利用役務の提供として消費税の対象となる考え方も示されています。所得税・法人税だけで完結させるべきではありません。
米国:creatorとinvestor、そしてcollectible判定
米国でもNFTはdigital asset/propertyから出発しますが、creatorとinvestorで結論が分かれます。creatorが自己のアートを事業として販売する場合、対価のFMVはordinary business incomeとなるのが基本で、trade or businessであればself-employment taxも問題になります。IRC §1221(a)(3)が著作者等の保有する自己創作物をcapital assetから除外するため、「作者本人が売ったから長期キャピタルゲイン」という整理は通常成り立ちにくいところです。
投資・収集目的の保有者による再売却はcapital assetとなり得ますが、IRS Notice 2023-27は、NFTがcollectibleに関連する権利を表す場合に、underlying assetを見る「look-through analysis」でcollectible扱いを判定する方向を示しています。該当すれば長期gainに最大28%のcollectibles rateが関係し得ます。ただしこれは包括的な最終規則ではなく、境界事例は未確定です。
なお、Form 1099-DAでは「specified NFTs」について一定の集計報告や、年間aggregate gross proceedsが600ドル以下の場合のde minimis ruleが設けられていますが、これは情報報告の方法であって、600ドル以下のNFT利益を非課税にする規則ではありません。
DeFi課税の未確定領域:報酬より「元本を入れた瞬間」が論点
ステーキング・レンディング報酬は取得時課税が基本線
日本では、マイニング、ステーキング、レンディング等により暗号資産を取得した場合、その取得時点の時価を総収入金額(法人は益金)に算入することが国税庁FAQで明示されています。売却して円を得るまで課税を繰り延べる制度ではありません。
米国でもRevenue Ruling 2023-14が、proof-of-stake報酬について、納税者が自由に処分できるdominion and controlを取得した課税年度に取得時FMVをgross incomeへ算入するとしています。2026年のPaschall v. Commissioner, T.C. Memo. 2026-46も受領時の所得認識を支持しました。ただしこれはMemorandum Opinionであり、事案固有の事実も含むため、あらゆるDeFi報酬へ機械的に拡張するのは慎重であるべきです。
報酬課税で実務上問題になるのが、受領後に価格が下落した場合です。日本の現行個人制度では所得区分の制約から、先行して認識した報酬所得と後続の売却損を年度をまたいで対称的に相殺できないケースがあり、いわゆるphantom incomeや納税資金の問題を生む可能性があります。
流動性提供・LPトークン・Vaultは日米とも未確定
もっとも不確実性が高いのは、報酬ではなく元本をプロトコルへ拠出した時点の評価です。ETHとUSDCをプールへ拠出しLPトークンを受領する取引について、少なくとも二つの解釈が理論上存在します。単なる預託・共同運用持分の証明で経済的所有権を維持しているとみればrealizationがないという議論が可能である一方、法的・経済的に異なるLPトークンという資産を取得したとみれば課税取引となり得ます。
日本にはこの取引を直接扱う包括的FAQがなく、米国も実体的な取扱いを最終確定していません。IRS Notice 2024-57が、wrapping/unwrapping、liquidity-provider transactions、staking、digital-asset lending等をForm 1099-DAの報告対象から当面除外していることは、この点を端的に示す資料です。ただし、情報報告の免除は所得税の免税を意味しません。
さらに、2024年末にDeFi front-end等をbrokerの範囲に含めようとした最終規則は、2025年4月10日のPublic Law 119-5によりCongressional Review Actの手続で無効化されました。non-custodial DeFiにcustodial exchangeと同じ報告制度が全面適用されているわけではありませんが、それは申告義務が消えたことを意味せず、むしろユーザー自身が台帳を再構築すべき範囲が広いことを意味します。
auto-compounding vaultのように報酬トークンをウォレットで直接受け取らず、vault shareの価値だけが増加する構造では、いつdominion and controlを得たのか、share value増加を未実現gainと見るかで結論が変わる可能性があります。日米とも一律のsafe harborはないため、契約内容、smart-contract architecture、withdrawal rights、claimabilityを保存しておく必要があります。
申告実務と情報報告:1099-DAとCARFが照合リスクを高める
米国では、投資目的デジタル資産のcapital transactionは通常Form 8949とSchedule Dへ反映し、ordinary incomeは性質に応じてForm 1040、Schedule 1、Schedule C等へ記載します。custodial brokerによるgross proceeds reportingは2025年取引から、一定のbasis reportingは2026年取引から段階的に開始されました。ここで重要なのは、1099-DAにbasisがないことは、basisがゼロという意味でも、申告不要という意味でもないという点です。self-custodyから入庫した資産は、brokerが取得原価を把握していないことがあり、納税者自身がwallet historyから立証する必要があります。またstaking rewardsは1099-DAの対象外であり、同フォームだけでは所得を網羅できません。
日本はOECDのCrypto-Asset Reporting Framework(CARF)への対応を進めています。2026年1月1日から国内の暗号資産交換業者等と取引する利用者について居住地国等の届出制度が始まり、国内のreporting crypto-asset service providerは2027年以後、原則毎年4月30日までに一定の非居住者の取引情報を国税庁へ報告します。2026年分を対象に2027年に初回の国際情報交換を行う予定です。
国際的には、居住地・国籍の判定が最優先になります。日本在住の米国市民は日米双方の申告対象になる可能性があり、日米租税条約とforeign tax creditの検討が必要です。ただし条約に「Bitcoin gain」「staking reward」といった独立した暗号資産条項があるわけではないため、business profits、capital gains、royalties、other incomeのいずれに該当するかが実質的な争点になります。所得の性質決定が国ごとにずれると、source/basket/timingのミスマッチにより二重課税が完全には排除されない可能性があります。
米国側ではCARFだけに依存せず、FATCA、Form 8938、FBARを別個に検討する必要があります。Form 8938とFBARは別制度であり、一方を提出しただけで他方の義務が消えるわけではありません。「外国取引所なら必ずFBAR」「self-custodyなら常にForm 8938不要」といった一律判断は避けるべきです。
執行面では、日本は過少申告加算税・無申告加算税、隠蔽仮装時の重加算税、延滞税が問題となります。2026年の延滞税率は一定の初期期間について年2.8%、その後について年9.1%です。米国ではIRC §6662のaccuracy-related penaltyに加え、Form 8938違反・FBAR違反が所得税とは別の重い制裁を生じ得ます。
実務チェックリスト:取引時点で残すべき記録
制度が未成熟な領域ほど、同時点での文書化が防御力になります。
- 納税主体と居住地を最初に固定する:個人・日本法人・米国C corporation等を混同せず、年中の移住や二重居住、米国市民権の有無を確認する
- 全ウォレットと取引所を一つのサブレジャーへ統合する:Tx hash、chain、日時、資産、数量、gas fee、円・ドルFMV、参照した価格ソースを保存する
- transferとdispositionを分ける:自己ウォレット間移転、bridge、wrap、staking deposit、LP contributionを同じ「送金」として処理しない
- 取得原価方式を国別に分ける:日本の総平均法・移動平均法と、米国のwallet単位specific identification/FIFO defaultを同一設定にしない
- 報酬は「取得日」だけでなく「支配可能日」を残す:claim可能日、claim実行日、unlock日、transfer restriction解除日を区別する
- NFTはトークンとIP契約を別管理する:marketplace terms、著作権のライセンス/譲渡条項、二次ロイヤリティ条項を保存する
- 未確定ポジションにはtax memoを残す:採用した判断だけでなく、所有権、withdrawal right、参照したNTA/IRSガイダンスを記録する
まとめ
2026年時点の構図を整理すると、日本は「高率の総合課税」から「規制対象暗号資産の20%分離課税」への移行局面にあり、米国は「property/capital-gain課税を維持しつつ1099-DAで情報報告を強化する局面」にあります。日本の改革は現物暗号資産について日米差を縮小しますが、適用開始年は改正金商法の施行と連動して未確定であり、2026年の取引に新税率を先取りして適用することはできません。
NFTについては、両国とも「NFTというラベル」ではなくunderlying rightsを見る方向で共通していますが、日本は一次販売・二次売却・著作権使用料・消費税の切り分け、米国はcollectible判定という別々の難所を抱えています。DeFiは、ステーキング報酬こそ日米で方向性が固まった一方、流動性提供・wrapping・lendingの元本側は依然として包括的ルールを欠いています。
したがって、日米双方でもっとも防御力の高い対応は、特定の税率を暗記することではなく、各オンチェーン取引を「所得の取得」「資産の譲渡・交換」「単純な資産移転」「未確定な権利変換」に分類し、その時点のFMV・basis・法的権利・支配可能性を再現可能な形で記録することです。1099-DAとCARFにより第三者情報が急速に増えるいま、自己申告値と外部報告値の不一致こそが中期的な最大リスクになります。次の論点は、日本の「特定暗号資産」の範囲がDEXやself-custody、DeFi receipt tokenをどこまで取り込むかであり、ここが今後の研究の中心になります。
