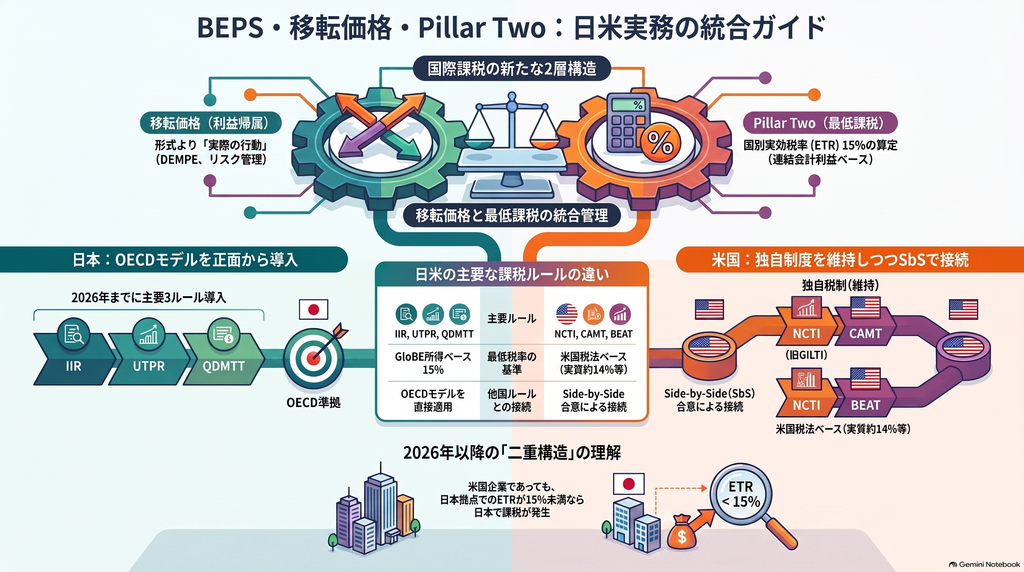
国際課税の実務は、独立企業間価格を検証するだけの段階を終えました。いま問われているのは、利益をどの法人・どの国に帰属させるか(移転価格税制)と、帰属後の利益が各国で最低15%課税されているか(Pillar Two)を、ひとつの体系として管理できるかです。BEPS Actions 8–10は形式的な契約や名義ではなく実際の機能・リスク管理を重視する方向へ移転価格の考え方を変え、Action 13は三層文書化によって税務当局が国別リスクを把握する基盤を整えました。そこにグローバル・ミニマム課税が重なり、同じ会計・税務データが国別実効税率、セーフハーバー判定、トップアップ税額を同時に動かす構造になっています。本記事では、BEPS対応、移転価格税制、そして日米それぞれの最低課税制度の導入状況を、企業が意思決定に使える粒度で整理します。
BEPS対応が移転価格税制にもたらした構造変化
契約書ではなく「実際の行動」を検証する分析へ
BEPSプロジェクトは、低税率国への利益移転そのものを一律に禁じたわけではなく、税制のミスマッチや形式的な所有・契約関係を利用して、実際の経済活動や価値創造から利益を切り離す点を主要な問題と位置づけました。移転価格の中核となるActions 8–10は、無形資産、リスクと資本、その他の高リスク取引について、契約内容を実際の行動によって検証することを求めています。
無形資産については、法的所有者であるという理由だけで残余利益の全てを得られるわけではなく、開発・改良・維持・保護・活用(DEMPE)に関する重要機能とリスク管理をどこで誰が担っているかが問われます。リスクについても、契約上「リスクを負う」と記載されていても、その法人が実際にリスクをコントロールし、財務的な負担能力を備えているかが利益配分の判断要素になります。
したがって実務では、移転価格ポリシー、グループ内契約、組織図、意思決定権限表、取締役会議事録、R&Dプロジェクト管理、IP登録名義、技術者・営業担当者の実際の所在が相互に整合している必要があります。契約上は低税率国の法人がIPリスクを負担する一方、実際には本社が予算・開発中止・特許戦略の全てを決めているという構造は、BEPS後の分析ではとくに脆弱になる可能性があります。
文書化・HTVI・金融取引と、Amount Bをめぐる日本の対応
Action 13が導入したマスターファイル、ローカルファイル、国別報告書(CbCR)の三層文書化は、Pillar Twoの時代に入っても存続します。むしろCbCRデータは、従来の移転価格リスク評価に加えて、Pillar Twoのセーフハーバー判定の基盤としても使われるようになりました。
OECD移転価格ガイドラインの現行包括版は2022年版で、利益分割法、評価困難な無形資産(HTVI)、金融取引に関するBEPS後の成果が統合されています。金融取引では、グループ内貸付の債務性、信用格付け、キャッシュプーリング、保証、キャプティブ保険などを独立企業原則の枠内で分析することが明確化されており、外部借入金利に一定のマージンを乗せるだけの価格設定では不十分になり得ます。HTVIについては、取引時点で将来価値の予測が極めて不確実な場合に、後日の実績を価格設定の妥当性検証へ用いる余地があるため、初期段階の医薬品やソフトウェアをグループ内移転する際は、DCFの一点予測にとどまらずシナリオ分析や開発失敗リスクの想定を取引時点で保存しておく意義が高まっています。
2024年2月には、一定の基礎的なマーケティング・販売活動について簡素化された利益率決定を可能にするAmount Bが、ガイドライン第IV章のAnnexとして取り込まれました。ただしこれは各法域が選択して実施する制度です。国税庁は2025年6月のFAQで、日本自身は当面の間これを適用しないことを明示しています。その結果、日本本社とAmount B採用国の販売子会社との取引では、一方の国だけが簡素化アプローチを用いる非対称が生じ、二重課税につながる可能性があります。Amount Bは単なるコンプライアンス簡素化策ではなく、国別の移転価格ポリシーとMAP・APA戦略の分岐条件として扱うのが現実的です。
グローバル・ミニマム課税(Pillar Two)の仕組み
15%は法定税率ではなく「国別のGloBE実効税率」
GloBEルールは、原則として直前4会計年度のうち2年度以上で連結売上高7.5億ユーロ以上の多国籍企業グループを対象とし、国・地域単位で「調整後対象租税 ÷ GloBE所得」により実効税率(ETR)を算定します。ここで重要なのは、この15%が通常の法人税の法定税率ではなく、連結財務諸表ベースの会計利益から出発して調整を加えたGloBE独自の指標である点です。法定税率が20%や25%の国でも、税額控除、永久差異、繰延税金、繰越損失などの影響でETRが15%を下回る可能性があります。
ETRが15%未満の場合は、実質ベース所得除外額(SBIE)を控除した超過利益に、15%との差であるトップアップ率を乗じます。たとえば調整後GloBE所得100、対象租税10であればETRは10%、トップアップ率は5%です。SBIEが20なら超過利益は80となり、他の調整を捨象した単純例ではトップアップ税は80×5%=4になります。「100×15%-10=5」ではない点が実務上の分かれ目です。SBIEは給与と有形資産に連動するため、実体を伴う投資とペーパーカンパニーを区別する機能を持ちます。
QDMTT→IIR→UTPRという徴税順位とセーフハーバー
トップアップ税は、概念的には軽課税所得の所在地国のQDMTTがまず回収し、次に最終親会社等の所在地国のIIR、残余をUTPRという順に配分されます。この順位は、グループの最終親会社(UPE)がどこにあるかによって帰結が大きく変わるため、シミュレーションではUPE所在地を明示することが欠かせません。
移行期にはCbCRセーフハーバーが大きな役割を果たしています。適格なCbCRデータを用いて、デミニマス、簡素ETR、通常利益のいずれかのテストを満たす国については本計算を簡略化できます。2026年1月のパッケージでは、この移行期CbCRセーフハーバーが延長されたほか、新たに簡素ETRセーフハーバーと、実質活動に基づく税制優遇(SBTI)セーフハーバーが導入されました。後者は、一定の支出連動型・生産連動型の適格インセンティブを、実体活動に基づく限度まで対象租税に加算できるようにするものです。これにより、税制競争の軸が法定税率の引下げから、実体投資を伴うインセンティブや補助へ移行する可能性が強まっています。
日米の導入状況と、両国を分ける決定的な違い
日本:IIR・UTPR・QDMTTが揃う段階へ
日本はGloBEを正面から国内法化しました。IIRは2023年度税制改正で導入され、2024年4月1日以後開始会計年度から適用されています。2025年度税制改正ではUTPRとQDMTTに対応する制度も整備され、2026年4月1日以後開始会計年度から適用されるため、三つの主要ルールが揃うことになります。
申告・納付およびGIR相当の情報申告の期限は、原則として対象会計年度終了後15か月、そのグループにとって初回となる場合は18か月です。情報申告は国内構成会社ごとのローカル提出が原則ですが、UPE所在地国から日本へ所定の情報交換が行われる場合には、セントラル・ファイリングにより国内提出義務が免除されます。
なお、財務省の解説にある課税標準の90.7%(IIR・UTPRの法人税部分)や75.3%(QDMTTの法人税部分)といった数値は、算出されたトップアップ税額を法人税と地方法人税へ配分するための技術的な率であり、税率が90.7%になるという意味ではありません。経済的な基準はあくまで最低ETR15%です。
米国:OECD型ルールを採らず、独自の最低課税制度を維持
米国は、OECDモデルと同一のIIR・UTPR・QDMTTを連邦法として採用していません。代わりに、外国子会社所得を米国株主へ合算するIRC §951AのNCTI(旧GILTI)、財務諸表利益を基礎とする15%のCAMT、関連外国者への支払を対象とするBEATを組み合わせています。これらは最低課税という目的こそ近いものの、課税ベース、集計単位、税額控除、適用対象、申告方式のいずれもGloBEとは異なります。
2025年7月4日成立のPublic Law 119-21は差異をさらに明確にしました。2026年以後、§250のNCTI控除率は40%となり、旧GILTIのQBAIに基づくみなし有形資産利益控除は廃止、NCTIに係るみなし外国税額控除は80%から90%へ引き上げ、BEAT率は10.5%とされています。法人税率21%と40%控除だけを単純化すればNCTIの米国税率は12.6%となり、90%の外国税額控除を踏まえると約14%の外国税率が残余米国税を消す一つの目安になりますが、これはGloBEの国別15%ETRとは計算体系がまったく異なります。「15%対14%」という並べ方は誤解を招きます。
Side-by-Side合意が変えた日米比較の前提
2026年の最大の変化は、OECD/G20 Inclusive Frameworkが1月5日に合意したSide-by-Side(SbS)パッケージです。一定の独自最低課税制度を持つ適格な最終親会社所在地国について、そのグループを他国のIIR・UTPRからセーフハーバー化する一方、QDMTTの優先権は維持されました。日本も1月23日に、この合意を令和8年度税制改正へ反映する方針を公表しています。
ここから導かれる結論は明確です。第一に、SbSは米国企業をPillar Twoから完全に除外する制度ではありません。米国親会社―日本子会社という構造で日本のGloBE ETRが15%を下回れば、日本のQDMTTによる課税権は原則として維持されます。第二に、日本親会社―米国子会社の場合、日本の親会社は米国UPEではないため、米国向けSbSを理由に日本のIIRが全面的に消えるわけではありません。したがって2026年以降の日米比較は、「日本は15%、米国は不参加」ではなく、日本はGloBE本体を採用し、米国は独自制度を維持しつつSbSでGloBEと接続される二重構造として理解するのが正確です。
移転価格税制とPillar Twoを一体で運用する実務対応
「15%払えば移転価格問題は小さくなる」は成り立たない
陥りやすい誤解は、Pillar Twoによって移転価格の重要性が下がるというものです。実際は逆です。Pillar Twoは利益の所在地を決定しません。先に各国法人の所得が会計・税務・移転価格ルールで確定し、それを入力値としてGloBEが最低課税を計算します。したがって、移転価格調整によってA国からB国へ利益が100移れば、両国のGloBE所得、対象租税、ETR、SBIE後の超過利益、QDMTT/IIRの帰結、さらに過年度のGIRやセーフハーバー資格まで連鎖的に変わり得ます。
タイミング差も見落とせません。ある年度の移転価格更正が数年後に確定し、相手国の対応的調整やMAP解決がさらに遅れれば、一定期間は二国間で所得と税額が不整合になります。法人税の二重課税が最終的にMAPで解消されても、その間のGIRやQDMTT/IIRの処理が自動的に整合する保証はありません。大型の移転価格案件を法人税の争訟チームだけに委ねず、GloBEの責任者を同じ案件チームに入れる体制が合理的です。
優先度の高い実務チェックポイント
- 適用範囲の年次更新:7.5億ユーロ基準、買収・売却・分割の影響、除外主体該当性をUPE連結データで毎年検証する。
- 国別ETRマップ:GloBE所得、対象租税、繰延税金、税額控除を四半期単位で追い、15%未満候補国を決算前に洗い出す。
- 課税順位のシナリオ分岐:各国のQDMTT・IIRの適格性を確認し、UPE所在地を起点にQDMTT→IIR→UTPR/SbSの分岐を描く。
- セーフハーバー優先のワークフロー:本計算の前にCbCR、簡素ETR、SBTI、SbSの適格性を判定する順序へ組み替える。
- 移転価格ポリシーの実地整合:DEMPE、リスク管理、比較対象、検証対象法人について、契約と実際の意思決定・人員配置の差異を年1回レビューする。
- 申告体制の統合:日本側は15/18か月期限とセントラル・ファイリング可否を、米国側はNCTI・CAMT・BEAT・Form 8975に加え外国子会社のGIR/QDMTT義務を確認する。「米国はGloBE未導入だから対応不要」という運用は成り立ちません。
- 再編判断の多変数化:IP会社の閉鎖や本社移転を単一変数で決めず、exit tax、事業再編、HTVI、源泉税、PE、各種最低税、繰延税金を同時に評価する。
まとめ:低税率だけを根拠にした設計を見直す段階へ
BEPS以降の移転価格税制は「利益と価値創造の整合」を、Pillar Twoは「国別15%の最低課税」を求めます。両者は別々の改革ではなく、2026年時点では一つの統合的な国際税務リスク管理体系として扱うべき段階に達しています。日本はIIRに続いてUTPR・QDMTTを揃え、米国は独自制度を維持したままSbSでGloBEと接続されました。同じ海外投資でも、親会社がどちらにあるかでグループレベルのエクスポージャーが異なる可能性があります。
政策面では、焦点が最低税率の設定から制度間の中立性と行政コストへ移りつつあります。SBTIセーフハーバーによって実体投資型のインセンティブが保護される以上、今後は税率引下げ競争より補助や税額控除をめぐる競争が強まる可能性があり、OECDがSbSパッケージにstocktakeを組み込んだことにもこの継続評価の意味があります。
実証面では、対象企業の実効税率が上昇し始めたことは確認される一方、導入初年度について投資・雇用の統計的に有意な減少は確認されていません。断定するには時期が早く、ここが次の研究の入口になります。企業にとって合理的なのは、税負担増を理由に実体活動を縮小することではなく、低税率だけを根拠としたストラクチャーを再評価し、価値創造・実体・税務・会計・インセンティブが一致する形へ資本と機能を再配置することです。
