はじめに:米国Sales Tax対応が「州ごとの管理」になる理由
米国のSales Taxは連邦税ではなく州・地方税です。そのため、登録義務の基準、課税対象、税率の決め方、申告頻度、期限、罰則、免税証明の運用がすべて州ごとに異なります。米国向けにEC販売や越境取引を行う企業にとって、「どこかの州の制度を理解すれば他州にも当てはまる」という前提は通用しません。
本記事では、まずNexus(課税上の接点)の判定という起点を確認し、続いて申告頻度・期限の違い、遅延罰則とゼロ申告のリスク、税率判定(Sourcing)、免税証明の管理、オンライン申告の仕組みを順に解説します。
米国Sales Taxの基本構造:制度の違いを把握する
一般Sales Taxがない5州でも「対応不要」とは限らない
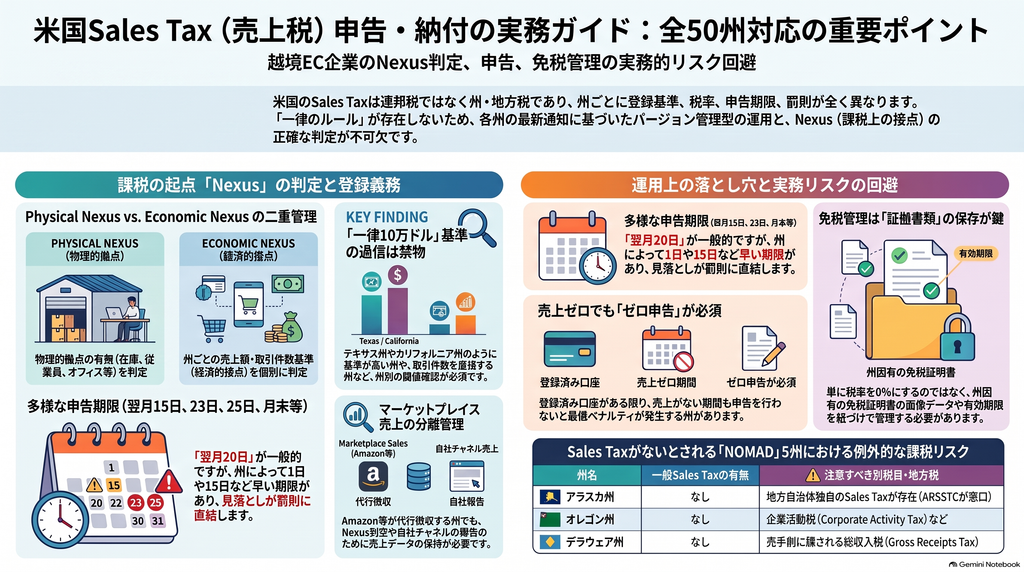
州全体に一般Sales Taxを課しているのは45州とワシントンDCです。Alaska、Delaware、Montana、New Hampshire、Oregonの5州には州レベルの一般Sales Taxがありません。
ただし、これらの州で税務対応がまったく不要になるわけではありません。Alaskaでは地方自治体のSales Taxがあり、遠隔販売者向けにはAlaska Remote Seller Sales Tax Commission(ARSSTC)が申告窓口を一元化しています。Delawareには売手側に課されるGross Receipts Tax、New HampshireにはMeals & Rooms Tax、OregonにはCorporate Activity Taxなど、別の税目が存在します。「Sales Taxがない州」を会計マスター上で一律に税務対応ゼロと設定すると、こうした別税目を見落とす可能性があります。
名称も課税の仕組みも異なる州がある
HawaiiのGeneral Excise Tax(GET)、New MexicoのGross Receipts Tax(GRT)、ArizonaのTransaction Privilege Tax(TPT)は、いずれも典型的な「購入者に課すSales Tax」とは法的な構造が異なります。GETやGRTは事業者の総収入に対する課税であり、「顧客から別建てで受け取った金額=税額」という一般的なSales Taxのロジックをそのまま当てはめられない点に注意が必要です。
Nexus判定:登録義務の出発点
Physical nexusとEconomic nexusは別々に管理する
州内に事務所、従業員、在庫、倉庫、営業担当者などが存在する場合(Physical nexus)、売上額が基準以下であっても登録・徴収義務が生じる可能性があります。一方、物理的拠点のない遠隔販売者には、各州が定めるEconomic nexusの売上基準が適用されます。両者は判定の仕組みが異なるため、別の管理項目として扱うことが基本です。
「一律10万ドル」の閾値表は危険
Economic nexusの基準は州によって大きく異なります。多くの州は10万ドル水準ですが、TexasやCaliforniaのように高い売上基準を採る州や、New Yorkのように売上額と取引件数を組み合わせる州もあります。
さらに、売上の測り方(総売上・小売売上・課税売上のどれか)や、測定期間(当年・前年・直近12か月)も州ごとに異なります。近年は200取引基準を廃止し、売上額のみに一本化する州が増えている一方、取引件数基準を維持している州もあります。そのため、ERP上では取引件数のフィールドを削除せず、州ごとに有効・無効を切り替えられる設計にしておくのが安全です。
Marketplace salesを税務データから消さない
Amazonなどのマーケットプレイス運営者が税を徴収・納付する州であっても、販売者自身のNexus判定や売上報告にマーケットプレイス経由の売上が関係するケースがあります。マーケットプレイス売上、運営者が徴収した税額、自社チャネル売上を分けて保持しておくことが、後の判定ミスを防ぐ土台になります。
申告頻度と期限:州ごとの例外に注意する
申告頻度は「当局からの通知」が最終基準
申告頻度は一般に、納税額が大きいほど月次、小さいほど四半期・年次になる傾向があります。ただし、多くの州では登録時や過去の納税実績に基づいて税務当局が頻度を指定し、公開ページには一律の基準が示されていない場合もあります。また、毎年頻度を見直す州もあるため、税務カレンダーは固定設定ではなく、適用期間を持つバージョン管理型にしておくことが望まれます。
見落としやすい期限の違い
期限は「翌月20日」型の州が多いものの、例外も少なくありません。Maineは15日、KansasやVermontは25日、Ohioは23日、North DakotaやWisconsinは翌月末型です。Floridaは翌月1日が法定期限で、20日を過ぎると遅延扱いになります。多州を一つのカレンダーで運用すると、とくに早い期限の州を見落とすリスクが高まります。
前払い・中間納付がある州
Californiaの四半期前払い、Illinoisの月内複数回納付、Michiganの前倒し納付、North Carolinaの前払い付き月次申告など、申告期限とは別に納付期限を持つ州もあります。「申告期限だけ」を管理するカレンダーでは不十分な可能性があります。
遅延罰則とゼロ申告:運用ミスがコストになる
無申告と未納は別のペナルティになり得る
多くの州では「申告書を出さないこと」と「税金を払わないこと」が別々のペナルティ対象です。たとえばTexasは申告遅延ごとの定額ペナルティに加え、納付遅延の日数に応じた割合ペナルティを設けています。罰則の率や最低額、利子率は州・期間によって変わるため、固定値をシステムに組み込まず、各州の最新通知や計算ツールで確認する運用が適しています。
売上ゼロでも申告は必要
登録済みの口座がある限り、売上がゼロでも申告を求める州は多くあります。Floridaでは税額がゼロでも遅延時に最低ペナルティが生じ得るとされており、Connecticutも売上・税額がない場合の申告を明示しています。「売上がないから出さない」という判断は、不要なペナルティにつながる可能性があります。
過去の未登録が判明したらVDAを検討する
過去にNexusがあったのに未登録だったことが判明した場合、すぐに登録や過年度申告を進める前に、Voluntary Disclosure Agreement(VDA)の利用可否を確認することが重要です。VDAではペナルティの免除や遡及期間の限定が認められる場合があります。ただし、州から既に連絡や調査通知を受けていると対象外になることが多いため、判断の順序が結果を左右します。
Sourcingと税率判定:住所単位で考える
州名と郵便番号だけで税率を決める方法では、正確な徴収が難しい州があります。Coloradoのホームルール自治体、Arizonaの市町村TPT、Californiaの地区税、New Yorkの多数の地方税管轄などがその例です。検証済みの住所から課税管轄を特定し、商品の課税区分と取引類型に応じたSourcingルールを適用したうえで税率を計算する、という順序が推奨されます。
免税証明:「税率ゼロ」ではなく証拠管理
転売目的の購入などで免税とする場合、多くの州では購入者が販売者に免税証明書を交付し、販売者がそれを保存する仕組みです。システム上で単に0%と設定するだけでは、税務調査で根拠を示せない可能性があります。証明書の種類、番号、発行州、購入者名、有効期限、対象取引、画像データなどを紐づけて保存しておくことが望まれます。WashingtonのReseller PermitやNew MexicoのNTTCのように、州固有の制度は汎用的な証明書で代用できない点にも注意が必要です。
オンライン申告と一括申告の仕組み
ほぼすべての州でWebポータルによる電子申告が可能ですが、「Webで申告できる」ことと「APIで自動申告できる」ことは別問題です。公式資料で機械連携の仕組みが確認できる例としては、AlaskaのARSSTCによるXMLスキーマ、North DakotaのXMLアップロード、DCの一括申告仕様、Illinoisの直接送信の仕組みなどがあります。多州を自動化する場合は、州ごとに承認ソフトウェア、一括申告仕様、SSTの認定サービスプロバイダー、第三者アクセス権限のどれが利用できるかを評価する必要があります。
まとめ:Sales Tax対応は「一連の流れ」で設計する
米国Sales Taxの実務で最も大きなリスクは、個々の期限そのものよりも、Nexus判定、登録、税率判定、免税証明、ゼロ申告、期限管理を別々の仕組みとして扱ってしまうことにあります。州ごとの閾値定義や申告頻度は変わり得るため、固定の一覧表に頼らず、当局からの通知を最終基準とするバージョン管理型の運用が有効です。
今後は、Economic nexus基準の改正動向の継続的な把握、マーケットプレイス売上の扱いの州別比較、APIや一括申告を活用した多州申告の自動化設計などを掘り下げることで、より実務に直結した体制づくりにつながるでしょう。
