はじめに:カリフォルニアの自宅売却は「売るタイミング」で税額が大きく変わる
カリフォルニア州で住宅を売却すると、連邦税と州税の両方が課税対象になります。特に「カリフォルニアはキャピタルゲインを普通所得として課税する」という話が広まっていて、自宅売却の非課税枠まで州では使えないと誤解されることがあります。
実際には、州も主たる住居(Primary Residence)の売却益除外を原則として認めています。ただし、除外後に残った利益への課税方法は連邦と州で大きく異なります。本記事では、非課税枠の適用要件、2年未満で売る場合の部分除外、試算から見える税負担の差、州外転居や賃貸転用の落とし穴、日本人所有者が注意すべき源泉徴収までを順に解説します。
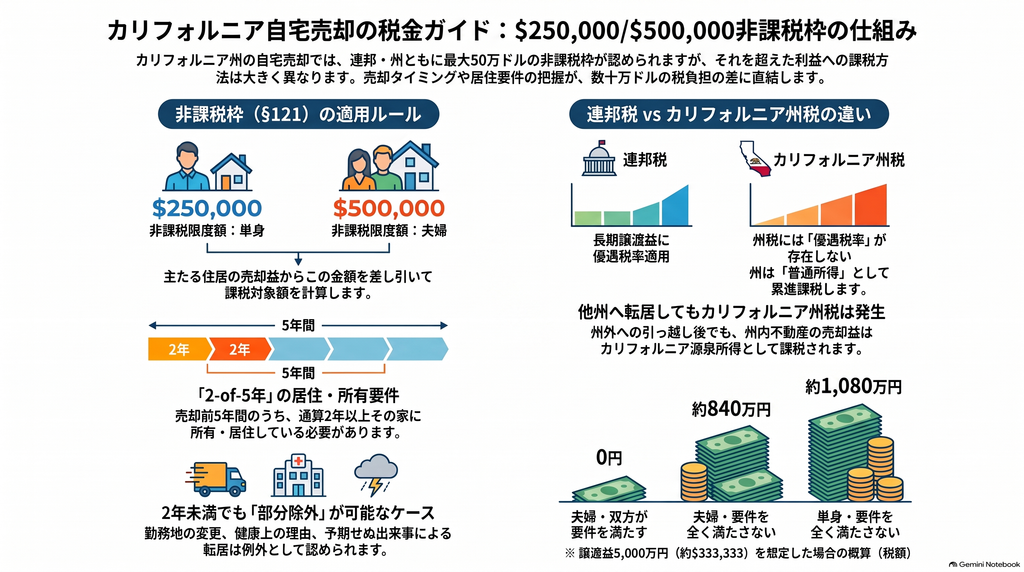
カリフォルニア州の住宅売却税制の基本
州も連邦のIRC §121に原則として準拠している
カリフォルニア州フランチャイズ税務局(FTB)は、主たる住居の売却について連邦のIRC §121に原則準拠しています。要件を満たせば、単身(Single)は最大$250,000、夫婦合算申告(MFJ)は最大$500,000の売却益を、連邦・州の双方で課税対象から除外できます。
「州では普通所得課税だから非課税枠も使えない」という理解は、原則として誤りです。州が普通所得の税率で課税するのは、§121などを適用した後に残った利益の部分です。
除外後の利益は「普通所得」として累進課税される
連邦では、除外後に残った長期譲渡益に0%・15%・20%の優遇税率が適用されます。所得が一定額を超えると、3.8%の純投資所得税(NIIT)も加わります。
一方、カリフォルニア州にはキャピタルゲインの優遇税率がありません。給与などと同じく1%〜12.3%の累進税率で課税され、課税所得が$1,000,000を超える部分には1%の行動保健サービス税(BHST)も加わります。そのため、高所得者ほど連邦と州を合わせた限界負担が急速に重くなる可能性があります。
非課税枠(§121)の適用要件
所有要件と居住要件(2-of-5-year test)
完全な除外を受けるには、売却日前の5年間のうち、合計2年以上の所有と、合計2年以上の主たる住居としての使用が必要です。2年間は連続していなくてもよく、所有期間と居住期間が完全に重なっている必要もありません。
「主たる住居」だったかどうかは、実際の居住時間が最も重視されます。あわせて、住所登録、勤務先、家族の居所なども総合的に判断されます。
過去2年間の利用履歴(look-back test)
売却日前の2年以内に、別の住宅売却で§121の除外を使っていないことも条件です。短期間に住み替えを繰り返している場合は、先にこの点を確認しておく必要があります。
夫婦合算申告(MFJ)の注意点
MFJで$500,000枠を使う場合、所有要件は夫婦の一方だけが満たせば足ります。一方、居住要件と過去2年の利用履歴は、原則として夫婦双方が満たさなければなりません。
たとえば、長年住んでいた配偶者と結婚後1年しか住んでいない配偶者の組み合わせでは、$500,000の満額は使えません。この場合は、配偶者ごとに個別の除外額を検討することになります。
なお、カリフォルニア州は登録ドメスティック・パートナー(RDP)の合算申告を認めていますが、連邦税上RDPは「既婚」として扱われません。連邦と州で申告区分が分かれる点にも注意が必要です。
2年未満で売却する場合の「部分除外」
2年に満たないからといって、自動的に「居住月数÷24」の比例除外が受けられるわけではありません。部分除外(Reduced Exclusion)が認められるのは、売却の主な理由が次のような事情に当たる場合です。
- 勤務地の変更:新しい勤務地が、旧勤務地より自宅から一定距離以上遠くなるケースなど
- 健康上の理由:治療や介護のための転居
- 予期せぬ出来事:死亡、離婚・法的別居、失業、同一妊娠での多胎出産、雇用状況の変化による生活費の支払困難など
計算の考え方は、「居住期間・所有期間・前回除外からの期間のうち最も短い期間÷24か月×$250,000」です。MFJの場合は配偶者ごとに計算して合算します。
逆に、「値上がりしたので早めに売りたい」といった理由だけでは適格事由に該当しません。この場合、部分除外は原則使えず、売却益の全体が課税対象になる可能性があります。
5,000万円の譲渡益で試算すると税負担はどう変わるか
元資料では、譲渡益5,000万円を1ドル=150円(約$333,333)と仮定し、ほかの所得はない、長期保有、減価償却なしといった単純な条件で概算しています。州税は、執筆時点でFTBが公表している最新の2025年税率表を近似値として用いたものです。
| ケース | 連邦+州の合計概算 |
|---|---|
| 単身・要件を完全に満たす | 約93万円 |
| 単身・要件を全く満たさない | 約1,080万円 |
| 夫婦・双方が要件を満たす | 0円 |
| 夫婦・要件を全く満たさない | 約840万円 |
この試算からわかるのは、売却時期を数か月調整できるかどうか、あるいは部分除外の適格事由を立証できるかどうかで、数百万円単位の差が生じる可能性があるということです。
ただし、実務では給与や事業所得が先に税率区分を埋めるため、同じ売却益でも税負担が上表より大幅に増える可能性があります。為替レートによってドル換算の利益額も変わるため、最終的な試算には、その年のすべての所得と実際の為替を反映する必要があります。
見落としやすい落とし穴
州外へ転居してもカリフォルニア州税は消えない
ネバダ、テキサス、フロリダなど州所得税のない州へ売却前に移住しても、カリフォルニア州内の不動産から生じた利益は、原則としてカリフォルニア源泉所得として課税されます。FTBも、他州へ転居した後に分割払いで売却代金を受け取る例について、州課税の対象になると説明しています。
居住地の変更が意味を持つのは、主に株式など州外の資産や所得についてです。また、居住地の判断は形式的な住所変更だけでは決まりません。州の行政判例(Appeal of Bragg、Appeal of Mazerなど)は、生活実態や恒久的に住む意思を総合的に判断する立場をとっています。
賃貸転用と減価償却
以前に賃貸や事業用として使った物件では、2つの点に注意が必要です。1つは、一定の「非適格使用期間」に応じて除外額が減る可能性があることです。もう1つは、賃貸期間中の減価償却相当額は§121で除外できないことです。
一方で、自宅として住んだ後に転居して賃貸し、5年のうち2年の要件が切れる前に売却する場合は、除外を受けられる余地があります。
1031交換とForm 3840
主たる住居そのものは、原則として1031交換(同種資産の交換による課税繰延べ)の対象外です。投資用物件の場合でも、カリフォルニア州内の不動産を州外の物件と交換したときは、繰り延べた利益をForm 3840で毎年追跡・報告する必要があります。最終的に処分した時点で、その利益は州の課税対象になります。
日本居住者はFIRPTAに注意
売主が米国税務上の非居住外国人である場合、FIRPTAにより、買主は原則として**売却総額(利益額ではない)の15%**を源泉徴収します。これは最終税額ではなく、§121を使えるケースなどでは源泉徴収証明書の申請で減額を求められる場合があります。あわせて、州独自のForm 593による源泉徴収も確認が必要です。どちらも、エスクローが始まる段階から準備しておくのが安全です。
税負担を抑えるための実務チェックポイント
- 取得価額(ベーシス)を再構築する:購入時の決済書類や増改築費用を集め、売値ではなく実際の課税対象利益を算定する
- 売却予定日から5年を逆算する:所有日数と居住日数を730日ベースで確認する
- 夫婦それぞれの過去2年の除外利用を確認する
- 2年未満なら、先に適格事由の証拠を確保する
- 相続や配偶者の死亡後の売却では、取得価額の引き上げを検討する:カリフォルニアのような夫婦共有財産(community property)州では、一定要件のもとで財産全体の取得価額が時価まで引き上げられる可能性がある。生存配偶者の$500,000特則と重なる場合もある
- 最終試算には、その年の他の所得をすべて含める
まとめ
カリフォルニア州での自宅売却の税金は、次の3点に集約できます。
- 州も§121の非課税枠を原則として認めている。$250,000/$500,000は連邦だけの優遇ではない。
- 除外後の利益は州で普通所得として課税される。そのため、高所得者ほど税負担が重くなりやすい。
- 州外へ転居しても、州内不動産の利益は州の課税対象のまま。実効性のある対策は、住所変更よりも、売却日の管理、部分除外、取得価額の整理、賃貸・減価償却履歴の把握、適格な1031交換にある。
高額物件ほど非課税枠を超える利益が生じやすいため、売却を決める前に、専門家と一緒に個別の数字で検証することが重要です。
