はじめに:カリフォルニア州の税制を理解すべき理由
カリフォルニア州は、米国の中でも独自色が特に強い税制を持つ州です。州所得税の税率が高いことはよく知られています。それに加えて、住宅ローン利息控除や項目別控除のルールが連邦税と異なります。固定資産税は購入時期によって大きく変わり、消費税は住所ごとに異なります。こうした違いは、移住、住宅購入、資産承継の判断に直接影響する可能性があります。
本記事では、まず連邦税と州税の「二重構造」を押さえます。そのうえで、個人所得税、住宅ローン、不動産税、消費税、相続・贈与の順に、実務上の要点を整理します。
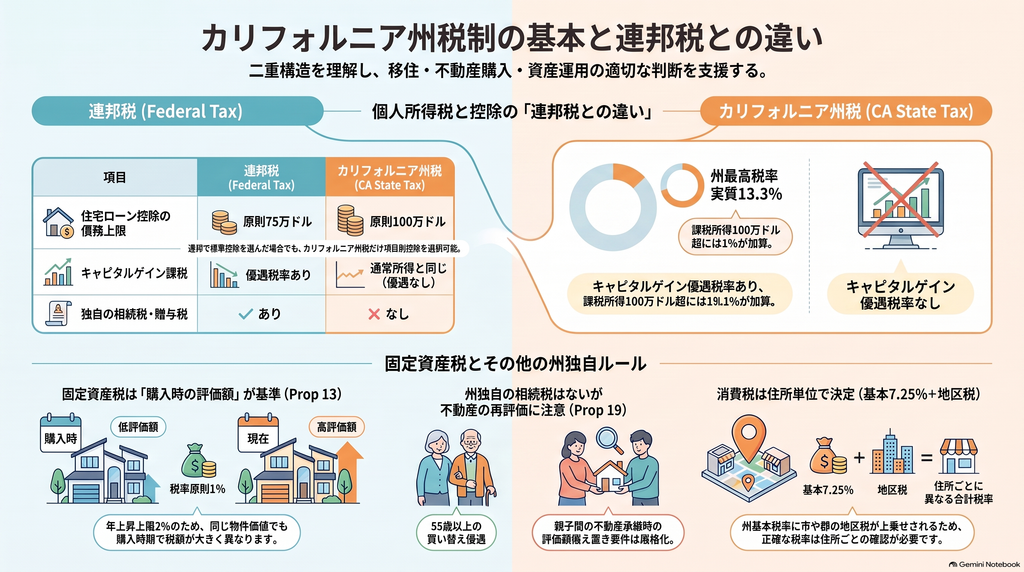
カリフォルニア州税制の全体像:連邦税との「二重構造」
計算の出発点はFederal AGI、控除は州独自のルール
カリフォルニア州の課税所得は、連邦の課税所得をそのまま使うわけではありません。連邦の調整後総所得(Federal AGI)を出発点にします。そこからSchedule CA (540)で州独自の加算・減算を行い、最後に州の標準控除または項目別控除を適用します。
州は内国歳入法(IRC)への準拠基準日を定期的に更新しています。ただし、2025年7月に成立した連邦法(One Big Beautiful Bill Act)の多くの変更には自動的に追随していません。そのため、前年と同じ連邦税の処理を州でも使うという前提は危険です。
連邦は標準控除、州だけ項目別控除という選択が可能
実務上特に重要なのは、連邦で標準控除を選んでも、カリフォルニアでは項目別控除を選べる点です。この場合、計算用に連邦Schedule Aを作成し、州の申告に添付します。州の標準控除は連邦よりかなり低く設定されています。このため、連邦では住宅ローン利息の節税効果がなくても、州では効果が出るケースが起こり得ます。
カリフォルニア州の個人所得税:税率と控除の特徴
最大12.3%の累進税率と100万ドル超への1%追加税
州所得税は1%から12.3%までの累進税率です。課税所得が100万ドルを超える部分には、さらに1%のBehavioral Health Services Tax(旧Mental Health Services Tax)がかかります。このため、最高限界税率は13.3%と表現されることがあります。ただし、追加税がかかるのは100万ドルを超える部分だけです。所得全体に13.3%がかかるわけではありません。
キャピタルゲインに優遇税率がない
連邦では、長期キャピタルゲインに通常所得より低い優遇税率が適用されます。一方、カリフォルニア州はキャピタルゲインを通常所得と同じ税率で課税します。株式や不動産の売却益が大きい人ほど、州税の負担が目立ちやすい構造です。
州所得税は項目別控除に含められない
州の計算では、州・地方の所得税、SDI(州障害保険料)、一般の消費税は項目別控除の対象外です。一方、固定資産税は対象になり得ます。連邦のSALT控除上限の引き上げにも州は同調していないため、Schedule CAで差額を調整します。
また、高所得者には項目別控除を減額する制限があります。ただし住宅ローン利息は、この減額の対象外とされています。さらに、連邦では原則廃止された一部の雑控除(未償還の従業員経費や税務申告手数料など)を、州では引き続き認める場合があります。
CalEITCなど州独自の税額控除
低・中所得者向けには、州独自の給付付き税額控除があります。CalEITC(カリフォルニア勤労所得税額控除)やYoung Child Tax Creditなどです。一定の要件を満たす賃借人には、Renter’s Creditもあります。所得の範囲にも違いがあり、失業給付やPaid Family Leaveの給付は州の課税所得から除外されます。
住宅ローン利息控除:連邦とカリフォルニアの違い
連邦は原則75万ドル、カリフォルニアは原則100万ドル
2017年12月15日より後に組んだ住宅取得ローンについて、連邦の控除対象は原則として債務75万ドル分の利息までです。これに対しカリフォルニア州は、2017年の連邦税制改正(TCJA)による上限引き下げに同調していません。州では原則100万ドルまでの取得債務が基準になります。高額物件ほど、連邦と州の控除額の差が大きくなる可能性があります。
ホームエクイティローンの利息にも違いがあります。連邦では、住宅の購入・建築・大規模改修以外に使った借入の利息は原則として控除できません。一方、州では旧ルールに基づいて控除できる余地が残っています。
利息を払った分だけ税金が戻るわけではない
住宅ローン利息控除は、税額そのものを減らすものではありません。課税所得を減らす「所得控除」です。節税効果は、項目別控除の合計が標準控除を上回った部分に限界税率を掛けた程度にとどまります。さらに、債務上限、SALT上限、高所得者向けの控除制限も効いてきます。そのため、ローン額が大きいほど節税割合が比例して増えるとは限りません。住宅購入を検討する際は、税引後の利息コスト、保険、HOA(管理組合費)、維持費も含めて総合的に判断することが大切です。
固定資産税(不動産税):Prop 13とProp 19の仕組み
Prop 13:取得時の評価額の1%と年2%の上昇上限
固定資産税の中心にあるのはProposition 13です。税額は、原則として課税評価額の1%に、有権者が承認した債務分の税率を加えた額です。評価額は購入などの「所有権移転」の時点の市場価値で決まります。その後の上昇は、原則として年2%までに抑えられます。
その結果、同じ地域で同じ時価の住宅でも、購入時期によって固定資産税が大きく異なるという現象が生じます。合衆国最高裁判所はNordlinger v. Hahn判決で、この仕組みを合憲と判断しています。
Homeowners’ Exemptionの活用
自宅として住んでいる物件は、申請により課税評価額を7,000ドル減額できます。節税額は大きくありませんが、郡の評価官(county assessor)への申請が必要なので、忘れずに手続きしましょう。
Prop 19:基準評価額の移転と親子間移転の見直し
2021年に施行されたProposition 19により、55歳超などの要件を満たす人は、州内の買い替え先に旧宅の基準評価額を移せるようになりました。一方で、親子間の不動産移転で再評価を免除する制度は縮小されました。現在は、相続人がその家を主たる住居として使い続けることなどが主な要件です。
消費税(Sales and Use Tax)は住所単位で決まる
州の基本税率7.25%に地区税が上乗せされる
カリフォルニア州の売上税は州内一律ではありません。州全体の基本税率7.25%に、市や郡が独自に定める地区税(district tax)が上乗せされます。税率は四半期ごとに変わることもあります。正確な税率は、州税務当局(CDTFA)の住所検索ツールで確認するのが確実です。
使用税と特別課税にも注意
州外の販売者から売上税なしで購入した物品をカリフォルニア州内で使う場合、原則として使用税(use tax)の対象になります。燃料やcannabisなどの特定の取引には、売上税とは別枠の特別課税制度があります。
相続税・贈与税はないが、見落としやすい注意点
現在のカリフォルニア州には、通常の個人を対象とした独自の相続税・贈与税はありません。2005年以降の死亡については、州の遺産税申告も不要です。ただし、連邦の遺産税・贈与税は別に存在します。また、カリフォルニア州の不動産を相続・贈与した場合は、Prop 19による再評価で固定資産税が上がる可能性があります。「税の種類が違う問題」として分けて検討することが重要です。
まとめ:カリフォルニア州の税制を理解するための要点
カリフォルニア州の税制には、連邦税との違いが随所にあります。要点は次のとおりです。
- 州所得税は高い累進税率で、キャピタルゲインにも優遇がない
- 標準控除が低いため、州だけ項目別控除を選ぶ選択肢がある
- 住宅ローンの債務上限は、連邦より州のほうが広い
- 固定資産税は購入時期によって大きく異なり得る
- 消費税は住所ごとに確認が必要
- 相続税・贈与税がなくても、不動産の再評価には注意が必要
連邦法との準拠・非準拠は頻繁に変わります。申告や大きな意思決定の前には、FTB(州フランチャイズ税委員会)、BOE(州平等化委員会)、CDTFAの公式資料の最新版を確認してください。必要に応じて税務の専門家に相談することもおすすめします。今後の研究テーマとしては、Prop 13が住宅の流動性に与える「ロックイン効果」や、州外移住時の居住者判定などを深掘りする価値があります。
