はじめに:米国株を「売らずに」生活費を作る意味
米国株を長期で保有する人の中には、「資産を取り崩さずに、そこから生まれる現金だけで暮らしたい」と考える人が多くいます。売却しなければ複利の効果を保ちやすく、売却のタイミングに悩む必要も減ります。
ただし、高い現金収入、低いリスク、元本の成長、税効率の良さをすべて同時に満たす方法はありません。この記事では、日本居住者(米国市民やグリーンカード保有者ではない個人)を前提に、主な4つの方法である配当・オプション・貸株・証券担保ローンの仕組みと、税務上の注意点、必要資産額の考え方を整理します。
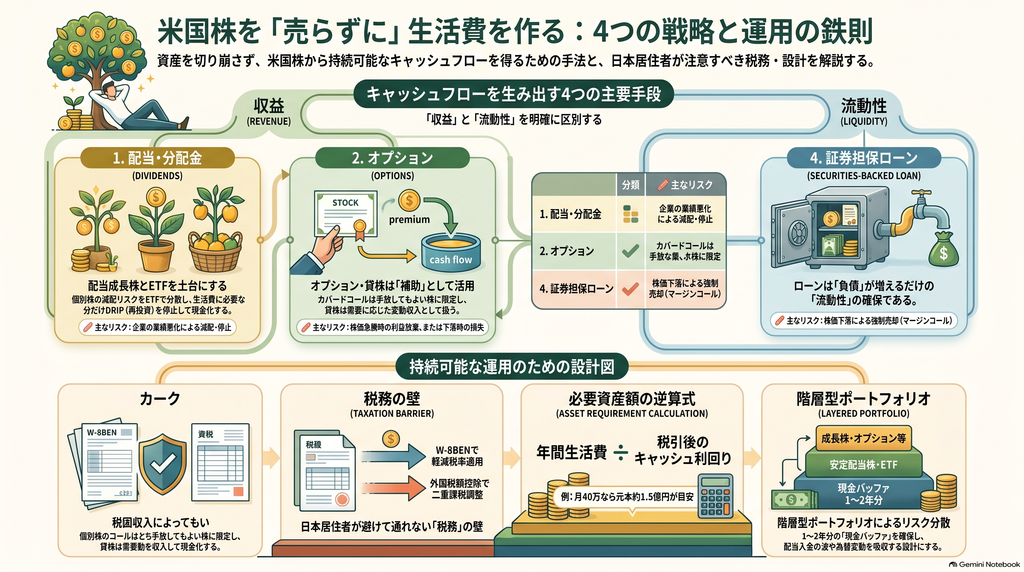
米国株を売らずに生活費を作る4つの方法
株を売らずに現金を得る方法は、大きく分けると次の4つです。
- 配当・分配金(個別株、配当ETF、REITなど)
- オプションプレミアム(カバードコール、キャッシュ・セキュアード・プット)
- 貸株料(保有株を貸し出して得る収入)
- 証券担保ローン(株を担保に借り入れる)
「収益」と「流動性」を区別する
最も大切なのは、**配当・オプション・貸株は「収益」で、ローンは「流動性」**という区別です。ローンで生活費を賄っても資産から収益が生まれたわけではなく、負債が増えていくだけです。この違いを意識しないと、生活費の設計を根本から誤るおそれがあります。
また、配当も「タダで生まれる利回り」ではありません。配当は企業の現金が外に出ることであり、業績や経営判断によって減額・停止される可能性があります。
日本居住者が押さえるべき米国株の税金
同じ金額の入金でも、配当、貸株の代替配当、オプションプレミアム、借入金では税金の扱いがまったく異なります。戦略を選ぶ前に、税務の基本を確認しておきましょう。
配当の米国源泉徴収とW-8BEN
日本居住の個人が米国株の配当を受け取る場合、日米租税条約により、米国での源泉徴収税率は原則として10%に軽減されます。この条約税率を適用するには、証券会社へForm W-8BENを提出する必要があります。W-8BENには有効期限があり、住所や居住地が変わったときは再提出が必要になる場合があるため、定期的な確認が欠かせません。
外国税額控除による二重課税の調整
日本では米国株の配当も配当所得として課税されますが、米国で差し引かれた税金は外国税額控除で調整できる場合があります。そのため、最終的な税負担を「米国10%+日本20.315%」と単純に足し合わせるのは誤りです。控除の限度額を十分に使える場合、配当の税負担は日本の課税水準に近づきます。ただし、所得の状況や口座の種類によって結果は変わります。
NISAで米国配当株を持つ場合の注意点
NISA口座では日本の税金がかかりませんが、米国での10%の源泉徴収は通常そのまま残ります。しかも、NISA内の非課税所得にかかった外国税は外国税額控除の対象外です。「日本の税金は省けるが、米国の税金は取り戻せない」という構造を理解しておく必要があります。
配当・ETF・REITで生活費を作る方法
配当成長株とDRIPの部分停止
「株を売らない」という目的に最も忠実なのが配当投資です。配当成長投資では、今の利回りの高さよりも、配当の成長性や財務の健全性を重視します。初期の利回りは低くなりやすいため、時間をかけて将来の収入を育てたい人に向いています。
配当を自動で再投資するDRIPを使っている場合は、生活費に必要な分だけ再投資を止め、残りを再投資に回す設計が合理的です。なお、DRIPで再投資しても配当への課税はなくなりません。
配当ETFと現金バッファの組み合わせ
配当ETFは、個別企業の減配リスクを分散しやすい手段です。ただし、「分配利回り」と「総合リターン」は同じではありません。分配が多くても基準価額が下がっていれば、実質的なリターンは低くなります。
実務では、生活費の1〜2年分程度を円の現金で確保し、四半期ごとの分配金でその現金を補充する方法が運用しやすいと考えられます。毎月分配の商品でなくても、毎月の生活費は十分に出せます。
REIT・MLPは税務構造に注意
REITは比較的高い分配を出すことが多いものの、外国人株主への分配には特殊な税務ルールが関わる場合があります。金利や不動産市況の影響も受けるため、ポートフォリオの一部に組み入れる程度にとどめるのが無難です。
MLPはさらに慎重に扱うべき商品です。パートナーシップとしての性質上、外国人には米国での税務申告や特殊な源泉徴収が必要になる可能性があり、日本居住者が「高分配だから」という理由だけで生活費の柱にするのはおすすめしにくいといえます。
オプション戦略:カバードコールとキャッシュ・セキュアード・プット
カバードコールの仕組みとリスク
カバードコールは、保有株に対してコールオプションを売り、プレミアムを受け取る方法です。株価が行使価格を超えなければ、プレミアムを得たまま株を持ち続けられます。
一方で、株価が大きく上がれば行使価格で株を手放すことになり、上昇の利益を放棄します。株価が大きく下がった場合、受け取ったプレミアムで損失を埋めることはほとんどできません。つまり、「絶対に売りたくない株」にはカバードコールを書かないのが、方針として一貫した考え方です。
キャッシュ・セキュアード・プットは余剰資金向け
キャッシュ・セキュアード・プットは、「この価格なら買ってもよい」という水準でプットを売り、購入資金を確保しておく戦略です。下落局面では株を買い取る義務が生じるため、生活費の現金を担保として拘束するのは資金繰りの面で相性がよくありません。余剰資金が十分にある投資家向けの方法です。
オプション収入は、生活費の不足を必ず埋める「固定収入」ではなく、**得られたら現金バッファを厚くする「変動収入」**として扱うのが健全です。
貸株と証券担保ローンの使い方
貸株は追加収益として活用
貸株は、保有株を証券会社経由で貸し出して貸株料を得る方法で、株を売らずに済みます。ただし収入は銘柄の需要次第で大きく変わり、需要がなければ収入がほとんど得られない可能性もあります。
貸株中は議決権を一時的に失うほか、配当の代わりに**「代替配当(Payment in Lieu)」**を受け取ることがあります。代替配当は通常の配当と税務上の扱いが異なる場合があるため、年間の取引明細で区別して確認しましょう。利用条件は証券会社によって異なります。
マージンローン・SBLOCは非常用の流動性
証券を担保に借り入れる方法は、売却せずに資金を得られる点が魅力です。しかし株価が下落すると担保不足となり、追加担保を求められ、応じられなければ最も売りたくない安値で強制売却されるおそれがあります。
毎年の生活費を借り入れで賄い続けると、利息も含めて債務が膨らんでいきます。ローンは「恒久的な生活費の仕組み」ではなく、利用枠の一部だけを使う非常用の手段として位置付けるのが安全です。
必要資産額の逆算方法
「売らない生活」に必要な資産は、次の式で逆算できます。
必要資産額 = 年間生活費 ÷ 税引後のキャッシュ利回り
たとえば月40万円(年480万円)の生活費を、税引前4%の利回りで賄い、税負担を20.315%と単純化して計算すると、必要資産はおよそ1.5億円になります。利回りを低く見積もれば、必要額はさらに増えます。
資産が少ないまま同じ生活費を作ろうとすると、高配当銘柄への集中やオプション売り、レバレッジに頼らざるを得なくなり、リスクが高まりやすくなります。利回りを無理に上げるより、十分な元本を用意し、持続可能な利回りを中心に設計する方が構造的に安全です。
リスクを抑える階層型ポートフォリオ設計
一つの方法に生活費のすべてを頼らず、役割ごとに層を分ける設計が実践的です。
- コア層:分散した米国株、配当成長株、配当ETF。基礎的な生活費の源泉にする
- インカム補助層:REITや高配当株。収益源を分散させる
- オプション対象層:手放してもよい株だけにカバードコールを書く
- 現金バッファ:生活費の1〜2年分程度の円資金で、配当の入金時期や為替の変動を吸収する
- 信用枠:原則として使わないか、ごく低い比率にとどめる
あわせて、W-8BENの有効期限、NISAと課税口座の区別、代替配当の確認、米国の相続税(遺産税)への備えも定期的に見直しましょう。米国株を長期で保有し続けるほど、相続まで見据えた設計が重要になります。
まとめ
米国株を売らずに生活費を作る方法は存在しますが、万能な手段はありません。要点は次のとおりです。
- 配当・オプション・貸株は「収益」、ローンは「流動性」であり、性質がまったく異なる
- 日本居住者は、W-8BEN、外国税額控除、NISAでの外国税の扱いを理解することが前提になる
- 配当を土台に、現金バッファ・限定的なオプション・貸株を組み合わせ、ローンは非常用にとどめる
- 高利回り商品を探すより、必要な元本を逆算し、達するまでは再投資を続けることが堅実な道になる
今後さらに掘り下げたいテーマとしては、米国個別株オプションの日本での税務区分、日米相続税条約を踏まえた米国株の相続対策、「売らない」方針と「一部売却」方針の総合リターン比較などが挙げられます。税務の最終判断は、日米双方のクロスボーダー税務に詳しい税理士などの専門家に確認することをおすすめします。
