導入:「黒字なのに赤字」を正しく理解することが投資判断の出発点
カリフォルニア州で賃貸物件を保有していると、「毎月家賃が入り口座残高は増えているのに、確定申告では賃貸損失(rental loss)が出る」という状況がよく起こります。これは抜け穴でも計算ミスでもなく、税法の仕組みから自然に生じる現象です。
ただし、「税務上の赤字が出ること」と「その赤字で今年の給与所得の税金が減ること」は別の問題です。さらにカリフォルニア州は連邦税制と異なるルールを多く持つため、連邦では控除できる損失が州では使えないこともあります。
本記事では、まず赤字が生まれる仕組みを説明し、次に損失の利用を制限するルール、連邦と州の違い、最後に実務上の注意点を整理します。
家賃収入があるのに税務上は赤字になる仕組み
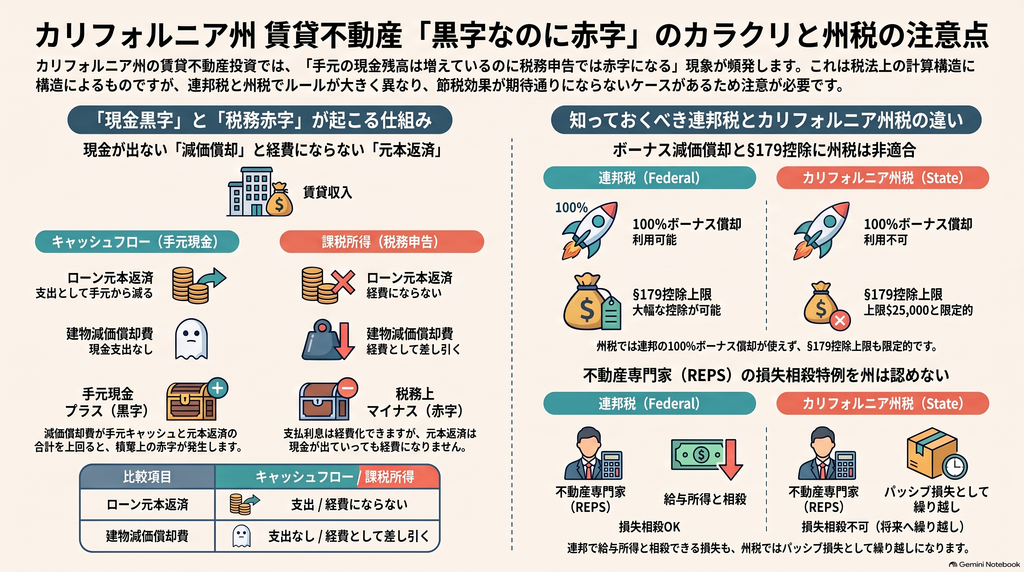
減価償却は「現金が出ない経費」、元本返済は「現金が出るのに経費にならない」
この現象の中心にあるのは、二つの項目の非対称性です。
- 減価償却費(depreciation):その年に現金を支払っていなくても、税務上は経費として控除できる
- 住宅ローンの元本返済(principal):実際に現金が出ていくが、借入金を返しているだけなので原則として経費にならない
一方、ローンの利息は賃貸経費として控除できる可能性があります。つまり、毎月のローン返済額のうち「利息部分」だけが経費になり、「元本部分」は経費にならない点を区別する必要があります。
キャッシュフローと課税所得の関係式
単純化すると、両者は次のように表せます。
- キャッシュフロー = 家賃 − 運営経費 − 利息 − 元本返済
- 課税対象の賃貸利益 = 家賃 − 運営経費 − 利息 − 減価償却
ここから、減価償却費が「手元キャッシュフロー+元本返済」を上回れば、現金は黒字でも税務上は赤字になることが分かります。
土地は減価償却できない点に注意
減価償却の対象となるのは建物部分のみで、土地は対象外です。物件価格全体ではなく、土地と建物に合理的に配分した後の「建物部分」が償却の基礎になります。住宅用賃貸建物は、連邦の原則として27.5年の定額法(mid-month convention)で償却します。
具体例で見る「キャッシュ黒字・税務赤字」
元資料の説明用モデル(仮定の数値)では、年間家賃を$84,000、運営費・利息・元本返済を差し引いた手元キャッシュフローを約$17,000の黒字としています。しかし、元本返済は経費にならず、代わりに建物部分の減価償却費が計上されるため、税務上は数千ドル規模の赤字になる、という構図です。
この「帳簿上の赤字(paper loss)」は、経済的な損失そのものではありません。市場で建物価値が上がっていても、税法上は法定の減価償却を計上できる場合があります。
赤字でも控除できるとは限らない:損失利用を制限する3つのルール
アットリスク・ルールが最初に適用される
損失が出ると、まず**アットリスク・ルール(at-risk rules)**で「投資家が実際にリスクを負っている金額」を超える損失が制限されます。その後にパッシブロス・ルールが適用されるという順序です。
パッシブロス・ルールと$25,000の特別控除枠
長期賃貸は、オーナーが管理に関わっていても原則として**パッシブ活動(passive activity)**とされ、その損失は給与所得などと自由に相殺できません。
ただし、入居者の承認や賃貸条件の決定などに関与する**アクティブ・パーティシペーション(active participation)**があれば、最大$25,000の特別控除枠が使える可能性があります。この枠は修正後AGI(MAGI)が$100,000を超えると縮小し、通常$150,000で消滅します。
そのため、所得が高い人ほど「赤字なのに今年の税金は減らない」状態になりやすいといえます。使えなかった損失は消えるわけではなく、翌年以降へ繰り越され、将来のパッシブ所得や物件売却時などに使える可能性があります。
NIIT(純投資所得税)は別レイヤーで考える
連邦では、一定の所得を超える個人に対し、賃料を含む純投資所得に3.8%のNIITが課される場合があります。減価償却で賃貸利益が減ればNIITも抑えられる可能性がありますが、損失がパッシブ規制で停止されている場合は扱いが異なるため、通常の所得税とは分けて試算することが大切です。
連邦税とカリフォルニア州税の主な違い
ボーナス償却(bonus depreciation)に州は非適合
連邦では2025年成立のOBBBAにより、一定の要件を満たす資産に対する100%ボーナス償却が復活しました。建物本体は通常対象外ですが、家具・家電など耐用年数の短い資産は対象になり得ます。
一方、カリフォルニア州はこのボーナス償却に原則として従っていません。州は2025年にIRCの適合日を更新しましたが、OBBBAには原則非適合とされています。そのため、連邦と州で減価償却額を別々に計算し、FTB Form 3885Aで差額を調整する必要があります。
§179控除の上限は州の方が大幅に小さい
連邦の§179控除は上限が大きい一方、カリフォルニア州の上限は$25,000と小さく設定されています。また、住宅の建物本体は通常§179の対象外である点にも注意が必要です。
不動産専門家(REPS)の例外を州は認めていない
最も見落とされやすい違いがこれです。連邦では、一定の時間要件を満たす**不動産専門家(Real Estate Professional)**が賃貸活動に実質的に関与(material participation)していれば、賃貸損失をパッシブ扱いから外せる可能性があります。
しかし、カリフォルニア州はこの例外(IRC §469(c)(7))に適合していません。その結果、連邦では給与所得と相殺できる損失が、州では停止されたまま繰り越しになる、という大きな乖離が起こり得ます。
なお、第9巡回区の Gragg v. United States(2016年) は、不動産専門家の資格があるだけでは足りず、賃貸活動自体への実質的関与が必要だと示しています。
コストセグリゲーションは「節税額」より「タイミング」の道具
**コストセグリゲーション(cost segregation)**は、取得価額の一部を5年・15年などの短期資産に分類し直す手法です。連邦では100%ボーナス償却と組み合わせることで、初年度に大きな控除を生み出せる可能性があります。
ただし、カリフォルニア州では通常の減価償却にとどまるため、「現金は黒字・連邦は大幅赤字・州は小幅赤字」という三者の乖離が理論上生じ得ます。さらに、パッシブ規制で連邦の損失もすぐに使えなければ、専門家費用をかけて繰越損失を積み上げるだけになる可能性もあります。評価すべきは「作った控除額」ではなく、**「今年実際に使える控除額」**です。
実務上の注意点
- 帳簿は「現金」「連邦税」「州税」の三軸で管理する:元本返済は現金支出として、減価償却は税務経費として別々に記録します
- 修繕費と資本的支出を区別する:通常の修繕は即時経費になり得ますが、価値を高める改良は資産計上して償却します。請求書は部材単位で保存しておくと安心です
- 損失の「利用可能性」を先に確認する:Form 8582(連邦)とFTB 3801(州)で、追加の減価償却が当年使えるかを確認してから効果を見積もります
- 出口まで含めて考える:減価償却は税金を消す仕組みではなく、将来の売却益計算に影響する「タイミングの仕組み」です。売却、1031交換、相続などの出口戦略を含めた保有期間全体で評価することが大切です
短期賃貸、自己使用との混在、LLC保有、非居住者オーナーなどの場合は結論が変わる可能性があるため、個別の状況は税理士・CPAに相談することをおすすめします。
まとめ
- 「家賃収入があるのに赤字」は、減価償却は現金不要の経費、元本返済は現金支出だが経費外という非対称性から生じる
- 税務上の赤字が出ても、アットリスク・ルールとパッシブロス・ルールによって当年に控除できない場合がある
- カリフォルニア州はボーナス償却・§179・不動産専門家例外で連邦と異なり、同じ物件でも連邦と州で結果が大きく分かれ得る
- 判断の軸は「赤字の額」ではなく、「今年実際に使える控除はいくらか」
今後は、売却時の減価償却リキャプチャーや1031交換との関係、短期賃貸(Airbnb等)の扱いなど、「出口」と「保有形態」に関するテーマをさらに掘り下げることで、より実践的な投資判断につなげられるでしょう。
