はじめに:フロリダ移住による節税が注目される理由
フロリダ州には個人の州所得税がなく、カリフォルニア州からの移住は高所得者や事業主にとって節税の選択肢として注目されています。一方で、「住所だけフロリダにすれば税金がかからない」という考え方は、法的に大きな誤解をはらんでいます。
本記事では、カリフォルニア州の居住判定の仕組み、判例から読み取れる判断基準、移住後も残る課税、そして真正な移住のための実務手順を順に整理します。
カリフォルニア州の居住者判定の仕組み
「domicile」と「residency」は別の概念
カリフォルニア州の税務で最初に押さえるべきは、domicile(恒久的本拠)とresidency(税務上の居住)が同一ではないという点です。
domicileとは、本人が真の恒久的な住まいとし、不在時にも戻る意思を持つ場所を指します。これを変更するには、旧domicileを放棄し、新しい場所に実際に住み、そこにとどまる意思を行動で示すことが求められます。
一方、税務上のresidentには二つの入口があります。
- カリフォルニア州に一時的・通過的ではない目的で滞在している人
- カリフォルニア州にdomicileを持ち、州外には一時的・通過的な目的でいるだけの人
つまり、フロリダをdomicileにしたとしても、その後カリフォルニア州で継続的な生活や事業活動を行っていれば、residentとされる可能性があります。
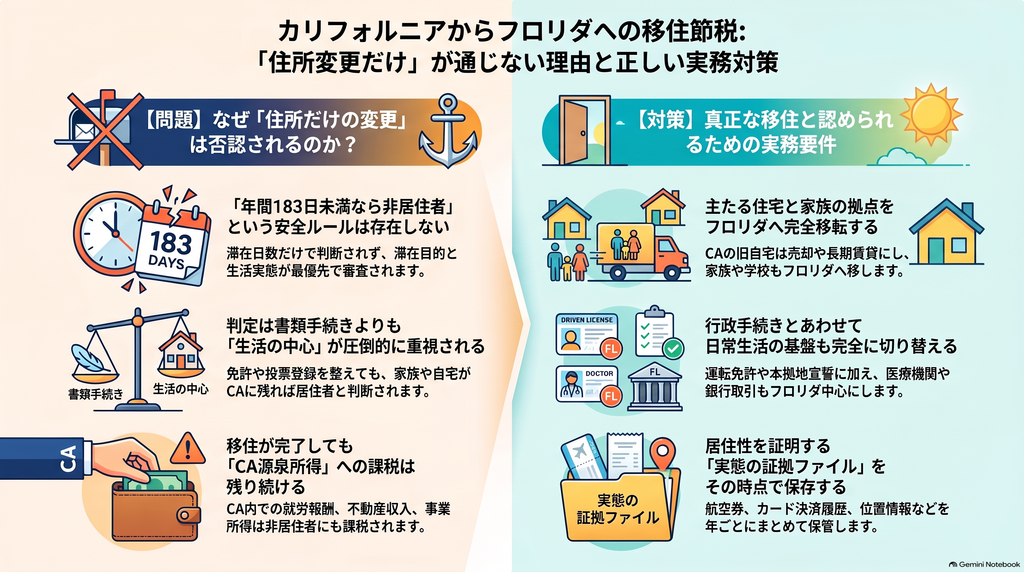
「183日未満なら非居住者」というルールは存在しない
よくある誤解が「年間183日未満ならカリフォルニア州の非居住者になる」というものです。実際には、カリフォルニア州には年間9か月を超える滞在で居住者と推定される規定がある一方、それ未満だから非居住者になるという一般的な安全基準はありません。
日数は判断材料の一つにすぎず、滞在の目的と生活実態が重視されます。滞在日数が少なくても、家族・自宅・仕事がカリフォルニア州にあれば居住者とされる可能性があります。
判定は多数の要素による総合判断
カリフォルニア州の税務当局(FTB)や行政審判では、以下のような要素を総合的に検討します。
- 住宅の所在地・規模・価値
- 配偶者・子どもの居住地、子どもの学校
- 滞在日数とその目的
- 運転免許、車両登録、投票登録
- 銀行口座やカード決済の発生場所
- 医師・弁護士・会計士などの所在地
- 社会・宗教・職業団体への所属
- 雇用地や事業上の利害関係
重要なのは項目数の多数決ではないという点です。フロリダの免許や投票登録を揃えても、家族がカリフォルニアの自宅に住み続けていれば、その事実の方がはるかに重く評価される可能性があります。
フロリダ州のdomicile要件と「住所変更」の限界
Declaration of Domicileは単独では効力を持たない
フロリダ州にはDeclaration of Domicile(本拠地宣誓書)の制度があります。しかしこれは、すでにフロリダにdomicileを確立した人が、それを宣言・証明するための仕組みです。この書類一枚でカリフォルニア州の居住性が消えるわけではありません。
フロリダ側も生活実態を重視する
フロリダ州のホームステッド(住宅に関する税制上の優遇)でも、投票登録、運転免許、車両登録、子どもの学校、雇用、連邦税申告上の住所などを総合的に見て恒久的居住を判断します。フロリダ側から見ても、「書類上の住所」だけでは十分ではないのです。
判例から読み解く居住判定のポイント
形式より実態が優先されたケース
Whittell事件では、ネバダ州で投票し同州のdomicileを主張していた納税者が、年の大半をカリフォルニア州の邸宅で過ごし、事業や生活の基盤も同州にあったため、カリフォルニア州居住者とされました。他州の投票登録やdomicile宣言は決定打にならないことを示しています。
Noble事件では、コロラド州へ移る意思はあったものの、証券売却時点で実際にはまだ転居していなかったため、カリフォルニア州居住者として課税されました。将来移住するつもりだけでは足りず、実際の移動が必要という教訓です。
Mazer事件(先例的決定)では、夫が海外勤務をしていたものの、妻と家庭がカリフォルニア州に残っていたため、一時的な不在と判断されました。
実態が伴えば非居住者と認められたケース
Klemp事件では、カリフォルニア州に186日滞在した納税者が、冬季の季節的な訪問者にすぎず生活の中心は他州にあったとして、非居住者とされました。
Bragg事件では、カリフォルニア州とのつながりが多く残っていたものの、アリゾナ州で実際にフルタイムの仕事と生活を始めていたことが重視され、非居住者と認められました。
これらの判例から導かれる原則は、**「意図は行動によって証明する」**という一点に集約されます。
フロリダ移住後もカリフォルニア州の課税が残る所得
CA源泉所得は非居住者でも課税対象
真正にフロリダ居住者になったとしても、カリフォルニア州の税金がゼロになるとは限りません。非居住者であっても、以下のようなカリフォルニア州源泉所得は課税対象となり得ます。
- カリフォルニア州内で実際に働いた分の給与・報酬
- カリフォルニア州内の不動産の賃料・売却益
- カリフォルニア州内での事業活動から生じる所得
Bragg事件でも、納税者は非居住者と認められた一方、カリフォルニア州源泉の競業避止契約関連の所得には課税が認められています。
通常の投資株式売却は移住のタイミングが重要
FTBの公表資料では、通常の投資として保有する株式・債券の売却益は、原則として売却時の居住州に源泉があるとされています。そのため、移住を完了した後の通常のポートフォリオ売却では、税負担に大きな差が生じる可能性があります。
ただし、事業用資産、パススルー持分、ストック報酬などは別の分析が必要です。また、売却を実質的に確定させてから住所だけ変更する順序は、Noble事件の教訓に反します。
真正な移住のための実務チェックリスト
生活の中心を移すための主要項目
- 主たる住宅: フロリダに実際に生活できる住居を確保し、カリフォルニアの旧自宅は売却または第三者への長期賃貸を検討する
- 家族の移転: 配偶者・子どもも含めて移住し、学校もフロリダへ移す
- 移転日の明確化: 書類変更日ではなく、本人と家財が実際に移った日を記録する
- 形式的手続き: 運転免許、車両登録、投票登録、Declaration of Domicileを実態に合わせて整える
- 日常生活の移行: 銀行、医療機関、社会活動などをフロリダ中心に切り替える
証拠は「その時点で」残す
監査では、FTBの判断が原則として正しいと推定され、納税者側に反証が求められる場面があります。航空券、カード決済履歴、公共料金、携帯の位置情報、オフィスの入退室記録などを年ごとにまとめた居住性の証拠ファイルを作成しておくことが有効です。
事業主が注意すべき点
法人をフロリダに設立したり登記地を移したりしても、それだけで本人の居住性や事業所得の源泉は変わりません。個人の居住地移転と、会社のカリフォルニア州との関係の分析は別々に行う必要があります。
「住所だけ移住」が否認された場合のリスク
居住者と再認定されると、該当期間の全所得がカリフォルニア州の課税対象として再計算される可能性があります。さらに、申告遅延や納付遅延に対するペナルティ、正確性に関するペナルティ、延滞利息が加わる可能性があります。
刑事責任については、故意の脱税意図が要件とされているため、善意で判断を誤ったケースとは区別されます。ただし、カリフォルニア州で生活を続けていると知りながら架空の住所を使うような場合は、リスクの性質が大きく変わります。
まとめ:節税の鍵は「住所」ではなく「生活の中心」
カリフォルニア州からフロリダ州への移住で州所得税の負担を軽減できる可能性はありますが、それは生活の中心そのものを移した場合に限られます。要点は次のとおりです。
- 住所や書類の変更だけでは、カリフォルニア州の居住性は通常否定されない
- 「183日未満なら安全」という一般ルールはなく、滞在の目的と生活実態が重視される
- 移住後もカリフォルニア州源泉所得には課税が残り得る
- 大型の株式売却や事業売却の前に、実際の移住を完了させることが重要
最適な戦略は、domicile・residency・所得の源泉・取引時期の四つを一体で設計することです。大きな資産売却を控えている場合は、移住日を決める前に、カリフォルニア州の居住・源泉に詳しい税務専門家へ相談することが望まれます。
次のステップとしては、ストックオプションやRSUの源泉配分、事業売却時の所得区分、退職金の受取タイミングなど、所得の種類ごとの個別論点を掘り下げることが有効です。
