はじめに:法人税は「税率」だけで比較できない
海外投資や拠点再編の検討で最初に持ち出されるのは、たいてい法人税率である。しかし税率が同じでも、償却が早いか遅いか、赤字をいつどれだけ使えるかによって、企業が実際に負担する税額の現在価値は大きく変わる。日米比較はその典型で、表面の税率差よりも、減価償却と繰越欠損金の設計差のほうが投資判断に効く場面がある。本記事では2026年時点の制度を前提に、実効税率の読み方、減価償却、繰越欠損金、国際課税・優遇措置という順で、比較の勘所を整理する。
「実効税率」は一つではない:4つの概念を区別する
比較が混乱する最大の原因は、実効税率という言葉が複数の異なる指標を指すことにある。
法定実効税率(combined statutory rate)
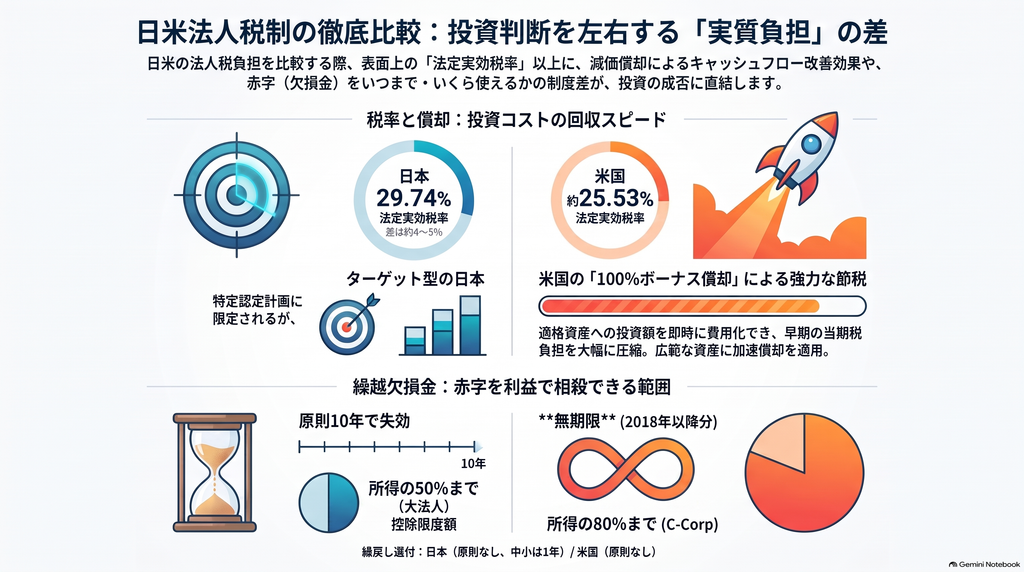
国税と地方税、あるいは連邦税と州税の法定税率を、税同士の損金算入関係を調整して合成した率である。OECDの2026年版データベースでは日本29.74%、米国約25.53%とされ、差は約4.21ポイントとなる。日本では2026年4月1日以後開始事業年度から防衛特別法人税の対象となる法人について、財務省が示す法人実効税率は30.64%であり、この場合の差は約5.11ポイントに広がる。
EATRとEMTR(フォワードルッキング指標)
EATR(実効平均税率)は、利益の出る新規投資プロジェクト全体にかかる平均的な税負担を、税率・償却・控除を織り込んで算定する指標で、「どの国に投資するか」という立地判断に適する。EMTR(実効限界税率)は、ちょうど採算点にある追加投資への税のくさびを測る。OECDの最新観測(2025年)ではEATRが日本28.36%・米国22.14%、EMTRが日本29.26%・米国3.66%とされる。EMTRの極端な差は、米国の即時費用化・加速償却の効果を反映したものと考えられる。
会計上のETRとcash ETR
有価証券報告書やForm 10-Kに現れる実効税率は、税金費用を税引前会計利益で割ったものであり、税額控除、繰越欠損金、評価性引当額、恒久差異などによって企業ごとに大きく異なる。cash ETRはさらに分子を実際の納税額に置き換える。つまり「日本企業の実効税率」「米国企業の実効税率」という単一の実績値は存在しない。制度比較にはOECD指標、企業分析には会計ETR、と使い分ける必要がある。
法人税率と地方・州課税:差はどこから生まれるか
日本:国税23.2%+地方税+外形標準課税
普通法人の国税法人税率は23.2%で、これに地方法人税、法人住民税法人税割、法人事業税所得割等が重なり、事業税の損金算入効果を調整した結果として29.74%という水準になる。中小法人には年800万円以下の所得部分に軽減税率の特例がある。
重要なのは、この率が大法人の総負担を完全には表さない点である。外形標準課税には付加価値割・資本割があり、これらは課税所得を課税標準としないため、赤字や低利益率の局面でも負担が残り得る。資本集約的で人件費比率の高い事業ほど、法定実効税率より広い意味での税負担を意識する必要がある。
米国:連邦21%+州税+CAMT
連邦法人所得税率はTCJA以降21%の比例税率である。州税を加えたOECDの合成値約25.53%から逆算すると、内包される平均的な州税率は概ね5.7%程度と見られるが、州ごとに税率、課税標準、連邦法へのコンフォーミティ、apportionmentが異なるため、あくまで国際比較用の平均値である。カリフォルニア州の8.84%を単純に合成すれば約27.98%となるが、実際の申告では連邦・州間の差異が生じる。
加えて大規模法人には、財務諸表利益(AFSI)を基礎とする15%のCAMT(代替ミニマム税)がある。通常税額がミニマム税を上回れば追加負担は生じないため、「21%+15%」という税ではない。
減価償却制度:投資コストの現在価値を決める要素
日本は法定耐用年数と償却限度額を中心とする制度で、建物および2016年4月以後取得の建物附属設備・構築物は原則定額法、機械装置等では定額法・定率法が用いられる。一般的なソフトウェアは原則5年である。
米国の100%ボーナス償却が持つ意味
米国はMACRSによる加速償却を基本とし、2025年の税制改正後、一定の適格資産について100%ボーナス償却が再び利用可能となった。§179の即時費用化枠も2026年で256万ドル(フェーズアウト開始409万ドル)とされる。さらに国内製造に不可欠な一定の非居住用不動産を対象とする特別償却も設けられ、製造拠点誘致という政策意図が明確である。
たとえば100の適格設備投資に対し、十分な課税所得があれば連邦税だけで21相当の当期税負担を圧縮できる。これは恒久的な免税ではなく課税時期の繰延べだが、割引率が正である限り明確な現在価値を持つ。一方で会計上は償却期間が異なるため、繰延税金負債が増加する点に留意が必要である。
日本はターゲット型インセンティブ
日本にも即時償却はあるが、少額資産特例、中小企業経営強化税制、カーボンニュートラル投資促進税制など、認定計画や対象設備要件を満たすものに限定されるターゲット型である。設備発注後に制度を調べるのでは間に合わないケースがあり、適格性の確認を投資決裁プロセスに組み込むことが実務的な要諦となる。
繰越欠損金:期間と控除限度のトレードオフ
| 論点 | 日本 | 米国 |
|---|---|---|
| 繰越期間 | 原則10年 | post-2017は原則無期限 |
| 控除限度 | 大法人は原則50% | 原則80% |
| 中小企業 | 一定の中小法人は100%控除 | 80%が基本 |
| 繰戻し還付 | 中小等は原則1年 | 原則なし |
欠損金では評価が逆転する。欠損金300・控除前所得100の場合、日本の大法人は50しか使えず課税所得50が残るのに対し、米国では80まで利用でき残りは20となる。長期の赤字期間を経て黒字化する企業にとっては、無期限繰越と80%限度の組合せが有利に働きやすい。
ただし日本の一定の中小法人には100%控除と1年の繰戻し還付が認められる。前年黒字・当年赤字の局面で既納税額を現金還付に転じ得る点は、米国C corporationにはない利点である。
グループ課税の設計思想
日本のグループ通算制度は100%国内グループを対象に、各法人が納税主体として個別申告しながら損益を通算する方式である。米国の連結申告は連結所得計算の枠組みだが、買収前の欠損金にはSRLYルールやIRC §382が強く作用する。いずれの国でも「買収したNOLを自由に使える」制度ではなく、M&Aの評価では欠損金の額面ではなく、利用可能時期と限度、支配関係変更の制限を織り込んだ現在価値で捉える必要がある。
国際課税・最低税・繰延税金資産
移転価格では両国とも独立企業原則を採るが、運用の重心が異なる。日本はローカルファイルの同時文書化やマスターファイル、CbCRをBEPS型の法定制度として整備し、閾値該当の判定が先に来やすい。米国はIRC §482を中心に、ペナルティ回避のための同時文書化と税務調査での防御可能性が意識される。ただし閾値未満なら独立企業原則が及ばないという意味ではない。
外国税額控除は、日本が控除限度超過額・余裕額とも原則3年の繰越であるのに対し、米国は一般バスケットで原則1年繰戻し・10年繰越と、時間的な利用可能性が長い。一方で所得区分ごとの限度計算は複雑である。
繰延税金資産の回収可能性も制度差の影響を受ける。日本では10年という期限と50%限度の下で使い切れるかが問われ、米国では期限失効リスクは小さいものの、80%限度、§382、将来利益の見通しが評価を左右する。日本基準では繰越欠損金に係る繰延税金資産の不確実性が特に重視され、US GAAPではmore likely than notの判定に基づく評価性引当額が用いられる。
最低税については、米国のCAMTと日本で段階的に整備が進むグローバル・ミニマム課税がいずれも15%という数字を掲げるが、課税単位も調整項目も異なる別制度である。両者を同一の枠組みとして管理することは、実務上のリスクとなり得る。
まとめ:after-tax NPVで比較するという結論
2026年時点の日米比較は、次のように整理できる。法定税率では米国が明確に低い。投資インセンティブでは、100%ボーナス償却の存在によりEMTRベースの差が税率差を大きく上回る。繰越欠損金では、大法人・長期赤字企業に対して米国の制度が相対的に寛容である。他方、日本は中小企業向けの100%控除・繰戻し還付、Innovation Boxや研究開発税制、政策分野別の特別償却といった対象を絞った支援を備える。
コンプライアンス面では単純な優劣がない点も見落とせない。米国は50州のネクサス、apportionment、連邦法へのコンフォーミティ差の管理が重く、日本は国税・地方税の複層構造、外形標準課税、租税特別措置の適格性管理が重い。
したがって拠点判断では、税率の比較ではなく、営業キャッシュフローから当期税額を差し引き、償却によるタックスシールド、税額控除、欠損金利用、コンプライアンスコスト、税務リスクの期待値を織り込んだafter-tax NPVで評価することが妥当である。日本企業が米国投資を検討するなら連邦21%より償却制度と州税制を、米国企業が日本進出を検討するなら29.74%/30.64%という率だけでなく外形標準課税と欠損金制限を、それぞれ優先して確認すべきだろう。
