はじめに:相続株式の「取得価格」が税額を左右する
米国で株式を相続したとき、多くの人が気にするのは相続税です。ただ実務上より身近なのは、相続した株を売ったときのキャピタルゲイン課税です。この税額を大きく左右するのが、取得価格(basis)を死亡日の時価に調整する「Step-Up in Basis」という仕組みです。
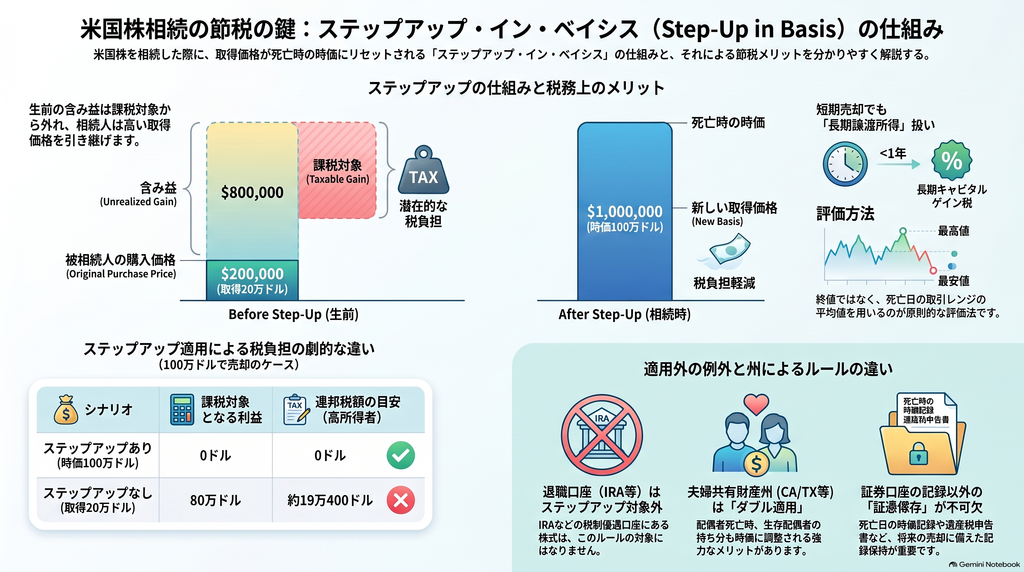
本記事では、死亡時の時価が100万ドルの上場株式を相続したケースを例に、次の点を順に整理します。
- 連邦税法の基本ルール
- 時価の評価方法
- 売却時の税金
- Step-Upが適用されない例外
- 州ごとの違い
- 贈与・共同名義・信託の実務ポイント
Step-Up in Basisとは?相続株式の取得価格が変わる仕組み
基本ルール:死亡日の時価が新しい取得価格になる
根拠となるのは内国歳入法(IRC)第1014条です。被相続人から相続した財産の取得価格は、原則として被相続人が昔買った価格ではなく、**死亡日時点の公正市場価値(FMV)**になります。
たとえば、被相続人が20万ドルで購入した株式が死亡時に100万ドルになっていたとします。この場合、通常は相続人の取得価格が100万ドルとなり、生前に生じた80万ドルの含み益は、相続人が売却するときの課税計算に入りません。
この効果は、連邦遺産税が実際に課されたかどうかとは別に生じ得ます。遺言や法定相続による取得は、第1014条の対象として明示されているからです。
「Step-Down」になる場合もある
死亡時の時価が当初の取得価格より低ければ、取得価格は下がります。そのため正確には「時価への取得価格の調整(basis adjustment)」と理解するのが適切です。含み損のある株式は、相続によってその損失を使えなくなる可能性があります。
相続株式の時価(FMV)はどう評価する?
上場株式は「死亡日の高値と安値の平均」が原則
財務省規則§20.2031-2では、取引所で売買される株式の時価は、原則として評価日の最高値と最安値の平均で求めます。死亡日の終値を使えば常に正しい、というわけではない点に注意が必要です。
死亡日が週末や休日で取引がない場合は、前後の直近取引日の価格を使った加重評価を行います。薄商いの銘柄、大量保有株、非上場株では、市場性や支配権なども考慮した個別評価が必要になる可能性があります。
代替評価日(死亡6か月後)を選べるケース
遺言執行者は、IRC第2032条の要件を満たせば、死亡から6か月後を評価日にする「代替評価」を選択できます。ただし次の制約があります。
- 遺産全体に適用される
- 遺産総額と遺産税の双方が減少する場合に限られる
したがって、株価が下がった銘柄だけを選んで評価日を変えることはできません。
相続した株を売却したときの税金
すぐに売っても「長期キャピタルゲイン」扱い
IRC第1223条(9)により、第1014条の取得価格が適用される相続財産は、死亡後1年以内に売却しても長期保有とみなされます。通常の「1年以内の売却は短期」というルールは、基本的に当てはまりません。
2026年の税率構造とNIIT
2026年の連邦長期キャピタルゲイン税率は、原則0%・15%・20%の3段階です。税率帯は株の利益額単独ではなく、他の所得と合算した課税所得で判定されます。
高所得者の場合は、さらに3.8%の純投資所得税(NIIT)が加わる可能性があります。NIITの基準額(MAGI)は次のとおりです。
| 申告区分 | NIITの基準額 |
|---|---|
| 単身 | 20万ドル |
| 夫婦合算 | 25万ドル |
100万ドル株式のシミュレーション
前提は次のとおりです。
- 当初の取得価格:20万ドル
- 死亡時の時価(相続後の取得価格):100万ドル
- 「夫婦合算・他所得なし」は、控除を考慮しない簡略モデル
| シナリオ | 課税対象の損益 | 夫婦合算・他所得なしの例 | 高所得者(20%+3.8%)の例 |
|---|---|---|---|
| 相続直後に100万ドルで売却 | 0 | 0 | 0 |
| 110万ドルで売却 | 10万ドルの利益 | 約165ドル | 約2万3,800ドル |
| 150万ドルで売却 | 50万ドルの利益 | 約6万9,665ドル | 約11万9,000ドル |
| 80万ドルで売却 | 20万ドルの損失 | 税負担なし(損失は繰越等) | 他の利益との相殺次第 |
| 参考:Step-Upなしで100万ドルで売却 | 80万ドルの利益 | 約13万5,380ドル | 約19万400ドル |
同じ値上がり額でも、既存の所得の大きさやNIITの判定によって税負担は大きく変わります。「一律15%」のような単純計算は正確ではありません。
損失が出た場合も、全額をその年の所得から差し引けるわけではありません。控除には年間の上限があり、残りは繰越ルールに従います。
「誰が売るか」で税率帯が変わる
遺産(estate)や信託の内部で売却する場合は、個人とは別の税率表が使われます。遺産・信託は、個人よりはるかに低い所得水準で20%の税率帯に達します。
そのため、「遺産内で売却して現金で分配する」か「株式のまま相続人に分配して相続人が売る」かは、重要な検討事項になります。
Step-Upが適用されない主な例外
IRAなど税制優遇口座(IRD)
第1014条(c)は、「被相続人に帰属する所得(IRD)」をStep-Upの対象外としています。同じ株式でも、通常の課税口座にあるのか、Traditional IRAなどの退職口座にあるのかで扱いが根本的に異なります。まず口座の種類を確認することが出発点です。
死亡1年以内の贈与(gift-back rule)
値上がりした資産を死亡前1年以内に被相続人へ贈与し、その資産が死亡時に元の贈与者(またはその配偶者)へ戻る場合、原則としてStep-Upは認められません。余命の短い親族を経由して取得価格を引き上げる手法を防ぐための規定です。
撤回不能なグランター信託
Rev. Rul. 2023-2は、次の条件を満たす撤回不能信託の資産について、グランターの死亡時にStep-Upしないと結論づけています。
- 完成した贈与として移転され、遺産に算入されない
- 所得税上はグランター信託として扱われている
「グランター信託だから当然Step-Upする」という推定は危険です。
一方、一般的な撤回可能信託(リビング・トラスト)の資産は、Step-Upと両立し得ます。
州によって何が違う?カリフォルニア・ニューヨーク・テキサス・フロリダを比較
州税は、2つの州が関わる可能性がある点がポイントです。
- 州の遺産税: 主に被相続人の居住地で判定
- 売却益への州所得税: 主に売却する相続人の居住地で判定
| 州 | 州の遺産税 | 相続後の株式売却益 | 夫婦共有財産制 |
|---|---|---|---|
| カリフォルニア | 実質なし | 通常所得として課税(優遇税率なし) | あり |
| ニューヨーク | あり(2026年の基礎控除は735万ドル) | 州所得税の対象 | なし |
| テキサス | 州憲法で禁止 | 個人へのキャピタルゲイン課税は州憲法で禁止 | あり |
| フロリダ | なし | 個人所得税なし | なし |
ニューヨーク州の遺産税の控除額は、連邦の基礎控除額(2026年は1,500万ドル)より低く設定されています。連邦遺産税がかからない規模の遺産でも、州の遺産税は別途検討が必要になる可能性があります。
夫婦共有財産州(カリフォルニア・テキサス)の強み
カリフォルニア州とテキサス州は夫婦共有財産制(community property)を採用しています。要件を満たす共有財産であれば、配偶者の一方が亡くなったとき、亡くなった配偶者の持分だけでなく、生存配偶者の持分も時価に調整される可能性があります。通常の共同名義で亡くなった配偶者側のみが調整されるニューヨーク州やフロリダ州と比べ、大きな差が生じ得ます。
生前贈与・共同名義・信託の実務ポイント
生前贈与は含み益ごと引き継がれる
生前贈与では、IRC第1015条により贈与者の取得価格がそのまま引き継がれます。取得価格が低い株式を子に贈与すると、含み益も子に移ります。所得税の観点だけで見れば、相続まで保有するほうが有利になりやすいといえます。
ただし、遺産税の課税対象となる規模の資産家にとっては、将来の値上がり分を遺産から切り離せる生前贈与の効果が上回ることもあります。所得税と遺産税を同じモデルで比較することが重要です。
共同名義は「半分ずつStep-Up」とは限らない
夫婦間の共同名義と夫婦共有財産では、取得価格の調整範囲が異なる場合があります。夫婦以外の共同名義では、誰が購入資金を出したかが遺産への算入割合を左右します。
記録の保存が最大の防御策
売却が数十年後になることもあるため、次の記録を長期保存しておくことが望まれます。
- 死亡日の株数、銘柄、高値・安値の記録
- 遺産税申告書(Form 706)、Form 8971
- 共有財産・固有財産の区分を示す書類
- 当初の取得価格の記録(例外規定の適用時に必要になる可能性があるため)
証券口座の画面に表示される取得価格だけに頼るのは、実務上心もとないといえます。
まとめ
- 通常の課税口座で相続した米国株式は、原則として死亡日の時価が新たな取得価格になり、生前の含み益は相続人の課税対象から外れる可能性があります。
- 相続株式は、すぐに売却しても長期キャピタルゲインとして扱われます。
- 税負担は、他の所得との合算、NIIT、売却の主体(個人か遺産・信託か)によって大きく変わります。
- 次のケースはStep-Upの例外に注意が必要です。
- IRAなどの退職口座(IRD)
- 死亡1年以内の贈与の戻り
- 遺産に含まれない撤回不能グランター信託
- 州税は、カリフォルニア・ニューヨーク・テキサス・フロリダで大きく異なり、夫婦共有財産制の有無も取得価格に影響します。
実際の判断は個別の事情によって変わるため、米国の税務専門家への相談をおすすめします。今後は、日米をまたぐ国際相続や、退職口座の相続ルールなど、より複雑なケースの掘り下げが求められます。
