はじめに:なぜ今「Buy, Borrow, Die」が注目されるのか
「Buy, Borrow, Die」は、米国の超富裕層が資産を売らずに暮らし、所得税をほとんど払わずに次世代へ資産を残す手法として広く知られるようになった言葉です。2021年のProPublicaによる「Secret IRS Files」報道をきっかけに、富裕層と給与所得者の税負担の差を象徴する言葉として一気に広まりました。
本記事では、まず定義と起源を確認し、税務・金融の仕組み、向いている資産と代表事例、最新研究が示す実態、英国・カナダとの国際比較、そして税制改革の選択肢を順に解説します。
※本記事は制度の解説であり、個別の税務・法務アドバイスではありません。
Buy, Borrow, Dieとは?定義と起源
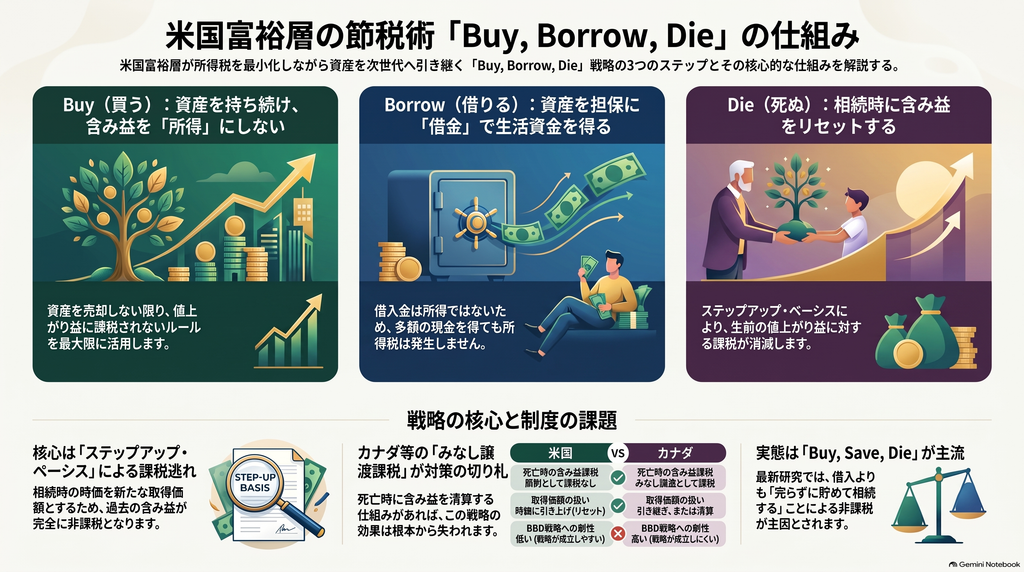
単一のスキームではなく「3つの制度の組み合わせ」
Buy, Borrow, Dieは法律上の制度名ではありません。米国税制にある次の3つのルールを組み合わせた資産管理の通称です。
- Buy(買う):値上がりしても、売却しない限り含み益には原則として課税されない
- Borrow(借りる):資産を担保にした真正な借入金は、返済義務があるため所得にならない
- Die(死ぬ):相続で取得した資産の取得価額(basis)は、原則として死亡時の時価に置き換えられる
考案者は税法学者エドワード・マカフェリー
この表現は、南カリフォルニア大学(USC)の税法学者エドワード・マカフェリーが1990年代半ばに講義用の説明概念として考えたものとされています。つまり「発案は1990年代、一般に知られるようになったのは2021年以降」と整理するのが適切です。
Buy, Borrow, Dieの仕組み:税務・金融メカニズムを3段階で解説
Buy:含み益を「所得」にしない
米国の連邦所得税では、株や不動産の値上がり益は売却などで「実現」したときに初めて課税されます。長期保有資産の値上がり益には優遇税率が適用され、高所得者には投資所得への追加税(NIIT)が上乗せされる場合もあります。
たとえば取得原価に比べて大きく値上がりした株を売れば、その差額に課税されます。売らずに持ち続ける限り、税金は発生しません。そのため、配当や利息などの現金収入が少なく、値上がり益が中心の資産ほどこの戦略に向いています。
Borrow:売らずに「借金」で現金を得る
生活資金が必要なとき、株を売る代わりに株を担保にお金を借ります。代表的な手段が**SBLOC(証券担保型信用枠)**です。借入金は所得ではないため、売却していない含み益に課税されることもありません。
ただし、次のようなコストとリスクがあります。
- 利息負担:個人的な消費のための借入利息は、原則として所得控除できない
- 追加担保・強制売却のリスク:市場が急落すると追加担保を求められ、応じられなければ証券を売却される可能性がある
- 用途の制限:典型的なSBLOCは「non-purpose」型で、証券の購入には使えない
つまり、課税を先送りする価値が金利や担保リスクを上回る場合にだけ有利になる戦略です。金利が高い局面では魅力が薄れる可能性があります。
Die:ステップアップ・ベーシスで含み益が消える
最も影響が大きいのがこの段階です。相続した資産の取得価額は、原則として死亡時の時価に引き上げられます(IRC §1014)。そのため、相続人がすぐに売却しても、故人の生前に積み上がった値上がり益には、通常キャピタルゲイン課税がかかりません。
注意:相続税まで消えるわけではない
よくある誤解ですが、ステップアップは所得税のルールであり、**遺産税(estate tax)**は別の制度です。基礎控除額を超える遺産には遺産税がかかる可能性があります。また、形だけの借入が自動的に遺産から差し引けるわけではなく、真正で法的に執行できる債務であることが求められます。さらに、特定の信託に移した資産にはステップアップが認められないというIRSの判断(Rev. Rul. 2023-2)もあり、「死ねばすべての税が消える」というのは正確ではありません。
Buy, Borrow, Dieに向いている資産と代表事例
向いている資産の条件
この戦略との相性は、次の要素で決まります。
- 大きな値上がりが期待できる
- 配当・利息などの現金収入が少ない
- 担保として評価しやすく、換金しやすい
- 取得原価が低い(含み益が大きい)
| 資産 | 相性 | 主な理由 |
|---|---|---|
| 上場株・創業者株 | 非常に高い | 含み益が大きく、担保にしやすい。急落時の追加担保が弱点 |
| 集中保有する自社株 | 高いがリスク大 | 売却時の税負担が大きく、担保借入の動機が強い |
| 不動産 | 高い | 長期保有や借り換えと組み合わせやすい |
| 非公開企業の持分 | 中〜高 | 含み益は大きいが、担保としての評価が難しい |
| 債券 | 低〜中 | 利息収入が毎年課税対象になる |
報道・研究で確認できる事例
ProPublicaは、イーロン・マスク氏やラリー・エリソン氏が株式を担保に多額の借入をしてきたと報じています。またCEOを対象にした研究では、売却時の税負担が大きいCEOほど自社株を担保に入れる傾向があることが示されています。
ただし、担保設定の事実だけで「節税目的だった」と断定することはできません。創業者にとって株の売却は、議決権の低下や市場へのネガティブなシグナルにもつながるため、税以外の理由も考えられます。
実態はどうか?最新研究が示す「Buy, Save, Die」
借金は主役ではない
メディアでは「富裕層は皆、借金で生活している」と描かれがちですが、フォックスとリスコウによる2025年の研究はこのイメージを修正しています。この研究によると、上位1%の富裕層でも毎年の新規借入は経済的所得のごく一部にすぎません。量的に重要なのは、資産を売らずに高い貯蓄率を保ち、そのまま死亡まで持ち続ける**「Buy, Save, Die」**だとされています。
問題の本質は「未実現利益」
同じ研究では、含み益を含めた経済的所得のうち、現在の所得税が捉えているのは一部にとどまると推計されています。つまり、本当の課題は「借入」ではなく、一度も課税されないまま相続される巨額の含み益だといえます。
経済・金融への影響
- ロックイン効果:売却すると課税されるため、より良い投資先があっても資産を持ち続ける誘因が生まれる
- 金融安定性:暴落時には担保不足から強制売却が起こり、最悪のタイミングで課税も発生する可能性がある
- 資産価格への影響:株価や不動産価格を押し上げる方向に働く可能性は理論上あるものの、強い実証結果は確認されていない
国際比較:英国・カナダとの違い
| 項目 | 米国 | 英国 | カナダ |
|---|---|---|---|
| 死亡時のキャピタルゲイン | 課税せず、取得価額を時価に改定 | 原則課税せず | 死亡時に時価で売却したとみなして課税 |
| 相続時の移転税 | 遺産税(基礎控除が大きい) | 相続税(基礎控除が小さい) | 死亡時のみなし譲渡課税が中心 |
| 配偶者への移転 | 控除制度あり | 特例あり | 課税の繰延べ制度あり |
| BBDへの耐性 | 低い | 低〜中 | 高い |
英国は所得税の面では米国に近い仕組みですが、相続税の基礎控除がはるかに小さいため、相続時の課税が歯止めとして働きます。一方、カナダは**死亡時に含み益を清算する「みなし譲渡」**を導入しており、米国型の「Die」の効果を根本から弱めています。
税制改革の選択肢:どの政策が有効か
| 政策 | 期待効果 | 主な課題 |
|---|---|---|
| 死亡時のみなし譲渡課税 | 非常に高い | 非公開資産の評価、納税資金の確保 |
| 取得価額の引継ぎ(carryover basis) | 高い | 古い取得価額の記録管理 |
| 超富裕層への時価評価課税 | 非常に高い | 毎年の評価と納税資金の問題 |
| 担保借入をみなし譲渡とする | 中程度 | 通常の借入との線引きが難しい |
| 大口担保借入の情報報告の強化 | 中程度 | 課税そのものは増えない |
最もバランスがよいと考えられるのは、**「死亡時のみなし譲渡課税+流動性への配慮+情報報告の強化」**の組み合わせです。高額の含み益に絞って課税し、家族経営の企業や農地には分割納付や課税の繰延べを認めることで、納税のための投げ売りを避けながら不公平を是正できる可能性があります。
反対に、「借入金そのものを所得とみなす」政策は、住宅ローンや事業資金など通常の金融取引を妨げるおそれがあり、優先度は低いと考えられます。
まとめ:Buy, Borrow, Dieの本質と今後の論点
- Buy, Borrow, Dieは、含み益への課税繰延べ・借入金は所得にならないこと・相続時のステップアップという3つの制度の組み合わせである
- ステップアップで消えるのは所得税上の含み益であり、遺産税は別途かかる可能性がある
- 最新研究によれば、富裕層全体で見ると借入は主役ではなく、「売らずに貯めて相続する」ことによる未実現利益の非課税が本質的な課題である
- ただし、巨額の含み益を持つ一部の創業者や経営者にとっては、担保借入が重要な手段になっている
- 改革の方向としては、カナダ型の死亡時のみなし譲渡課税が最も直接的な対策と考えられる
今後は、非公開資産をどう評価するか、日本の相続税・所得税の制度と比べてどうか、金利の変化で戦略の魅力がどう変わるかといった点を掘り下げることで、この問題をより立体的に理解できるでしょう。
