はじめに:アメリカの相続税を正しく理解する重要性
「アメリカの相続税は22億円まで税金ゼロ」という話を耳にしたことがある方は多いのではないでしょうか。米国に資産を持つ方や、家族が米国に住んでいる方にとって、この制度を正しく理解することは資産承継の計画に直結します。
ただし、この表現には多くの前提条件が隠れています。本記事では、まず2026年の連邦遺産税の現行制度を確認し、次に見落とされがちな州レベルの遺産税・相続税、そして**「22億円までゼロ」という主張の妥当性を検証します。さらに日本の相続税との比較と実務上の注意点**まで順に解説します。
アメリカの連邦遺産税(Estate Tax)とは
日本の「相続税」とは課税の仕組みが異なる
日本語で「アメリカの相続税」と呼ばれるものは、厳密には**連邦遺産税(Federal Estate Tax)**です。日本の相続税は財産を受け取った相続人側に課税するのが基本ですが、米国の遺産税は亡くなった方の遺産(estate)そのものに対して計算・納付します。IRS(米国内国歳入庁)も、死亡時に財産を移転する権利に対する税と位置づけています。
2026年の基礎控除額は1人1,500万ドル
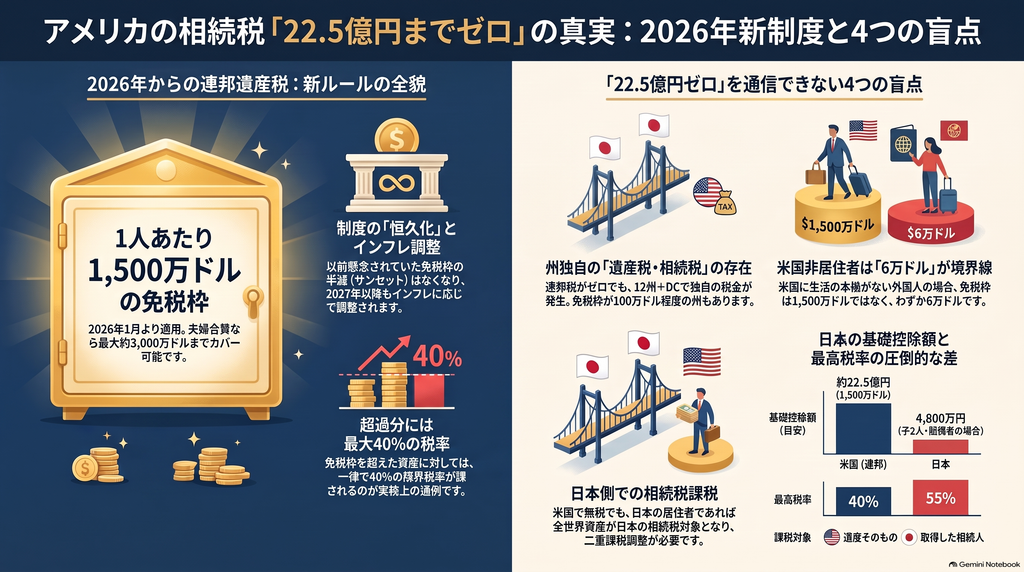
2026年に死亡した米国市民・米国domicile(生活の本拠)を持つ方について、免税枠にあたるBasic Exclusion Amountは1人15,000,000ドルです。2025年の13,990,000ドルから引き上げられ、2025年7月4日成立のPublic Law 119-21により2026年1月から適用されています。
以前は「2026年に免税枠がほぼ半減する」と言われていましたが、この法改正で現行法上の失効日(sunset)はなくなり、2027年以降はインフレ調整される設計になりました。そのため、2025年以前の「半減に備えて急いで贈与を」という記事は、前提が古くなっている可能性があります。もっとも「恒久化」とは自動失効日がないという意味であり、将来の議会による変更がありえない、という意味ではありません。
税率は超過部分に最大40%
法定の税率表は18%から40%の累進構造ですが、免税枠が大きいため、実務上は免税枠を超えた部分に40%の限界税率がかかると理解するのがわかりやすいでしょう。また、遺産税と贈与税は**統一された生涯免税枠(unified exemption)**を共有しているため、過去に大口の課税贈与をしていれば、死亡時に使える枠はその分減ります。
夫婦の場合は、先に亡くなった配偶者の未使用枠を引き継ぐ**portability(DSUE)**を選択でき、条件が揃えば夫婦合計で最大約3,000万ドルをカバーできる可能性があります。ただし適切な申告による選択が必要で、自動的に適用されるわけではありません。
見落としやすい州レベルの遺産税・相続税
12州+DCが遺産税、5州が相続税を課税
連邦税とは別に、一部の州は独自の死亡税を課しています。2025年10月時点の集計では、**12州とワシントンDCが遺産税(Estate Tax)、ケンタッキー・メリーランド・ネブラスカ・ニュージャージー・ペンシルベニアの5州が相続税(Inheritance Tax)**を課し、メリーランドは両方を課しています。州の相続税は、受取人と故人の親族関係によって税率や免税額が変わるのが特徴です。
州の免税枠は連邦よりはるかに低い場合がある
州の免税枠は連邦の1,500万ドルより低いことが多く、たとえばオレゴンは100万ドル、マサチューセッツは200万ドル、ミネソタは300万ドル、ニューヨークは2026年に735万ドルです。一方、コネチカットは2026年に連邦と同額の1,500万ドルとなりました。カリフォルニア、フロリダ、テキサスには独立した州遺産税・相続税はありません。
ワシントン州は2026年7月1日以降の死亡について基準額や税率が改正されるなど、州制度は変動が大きいため、古い比較表をそのまま使うのは危険です。
「22億円までゼロ」は本当か?検証
1,500万ドルを円換算した概数
為替を仮に1ドル=150円とすると、1,500万ドルは22.5億円です。「22億円までゼロ」はこれを丸めた表現と考えるのが自然です。ただし、法律上の免税枠はあくまでドル建てであり、円換算額は為替によって常に変動します。
「ゼロ」にならない4つのケース
この表現が成り立つのは限定的な条件下に限られます。
- 過去に課税贈与がある場合:生涯免税枠をすでに使っている可能性があります。
- 州税がかかる場合:連邦税がゼロでも州税が発生しうるケースがあります。
- 米国非居住の外国人の場合:米国にdomicileを持たない非米国市民は、原則として米国所在資産が対象で、IRSは6万ドルを超える場合の申告(Form 706-NA)を示しています。1,500万ドルとは別体系です。
- 日本側で相続税が発生する場合:米国で税金ゼロでも、日本で課税される可能性があります。
step-up basisは免税枠とは別の制度
混同されやすいのがstep-up in basisです。これは相続財産の所得税上の取得価額を、原則として死亡時の時価に置き換えるルールで、遺産税の免税枠とは独立した制度です。含み益の大きい資産では将来の売却益課税に大きく影響しますが、「22億円まで無税」の根拠ではありません。なお、時価が取得時より下がっていれば取得価額が引き下げられる(step-down)こともあります。
日本の相続税との比較
基礎控除と税率の違い
日本の基礎控除は3,000万円+600万円×法定相続人の数です。配偶者と子2人なら4,800万円で、米国連邦の免税枠とは桁が大きく異なります。最高税率も日本は55%、米国連邦は40%です。
ただし日本の相続税は、遺産全体に一律で税率を掛けるのではなく、法定相続分で分けたと仮定した金額ごとに累進税率を当てはめて総額を計算し、実際の取得割合に応じて按分する仕組みです。そのため「日本は最大55%、米国は40%」という単純比較だけでは実態を捉えきれません。
国際相続では課税範囲の判定が複雑
米国では非市民の「resident」判定は所得税とは異なり、domicileが重要です。日本では住所、国籍、相続開始前10年間の住所歴などが組み合わさって課税範囲が決まります。日米双方で課税される場合は、外国税額控除や日米の相続税条約を検討する必要があります。二重課税が単純に合算されるとは限らない一方、控除には限度や条件があるため、どちらかの税が完全に消えるとも言い切れません。
実務上の注意点と節税策の考え方
生前贈与はstep-upとのトレードオフ
生前贈与では、原則として受贈者が贈与者の取得価額を引き継ぎます。そのため、すでに大きな含み益がある資産は、贈与するよりも保有を続けて死亡時のstep-upを受けたほうが有利になる可能性があります。免税枠が大きくなった現在、連邦遺産税がかからない層では、贈与が所得税上かえって不利になるケースも考えられます。
日本側でも、暦年贈与の相続財産への加算期間は段階的に7年へ延長されます。米国で有効な贈与であっても、日本の相続税から直ちに外れるとは限りません。
信託は種類によって効果が異なる
revocable living trust(撤回可能信託)は管理やprobate(検認手続き)対策には有用ですが、それだけで遺産税の対象から外れるものではありません。irrevocable trust(撤回不能信託)は将来の値上がり分を遺産から切り離す目的で使われますが、設計を誤ると遺産に含められるリスクがあります。費用や柔軟性の喪失に見合うかどうか、個別の検討が欠かせません。
州の移転は生活実態が問われる
税負担の低い州への移転は効果が大きい可能性がありますが、住所変更の書類だけでは不十分です。2026年には、フロリダを本拠と主張した資産家の遺産に対し、コネチカット州がdomicileを主張して争った事例も報じられています。また、他州に所在する不動産には、その州の課税が残る可能性もあります。
まとめ:「22億円」は条件付きの目安にすぎない
アメリカの連邦遺産税は、2026年から1人1,500万ドルという大きな免税枠が恒久化され、「22億円までゼロ」はこれを円換算した概数として一定の根拠があります。しかしそれは、米国市民または米国domicileを持ち、過去の贈与がなく、連邦税だけを見た場合に限られます。実際の税負担は、州税、外国人向けルール、日本の相続税によって大きく変わります。
今後は、日米相続税条約の具体的な適用方法、米国不動産を持つ日本居住者の課税関係、生前贈与とstep-upの最適なバランスなどを掘り下げることで、より実践的な資産承継の判断につながるでしょう。個別の状況によって結論は大きく変わるため、実際の計画は日米双方の税務専門家への相談をおすすめします。
