はじめに:カリフォルニアの固定資産税は「家の価値」だけでは決まらない
カリフォルニア州で住宅を購入した人が、隣の家の税額を知って驚くことがあります。外観も広さも立地もほぼ同じなのに、固定資産税が2倍、3倍違うことがあるからです。日本の感覚では評価ミスを疑いたくなりますが、カリフォルニアではこの差の多くが制度の設計どおりに生じています。
この記事では、まず税額差の根本原因であるProposition 13(Prop 13)の仕組みを説明します。次に、免税制度、Prop 19、追加課金といった差を広げる要因を整理します。最後に、合法な格差と訂正すべき評価ミスを見分ける手順と、制度をめぐる公平性の議論を取り上げます。
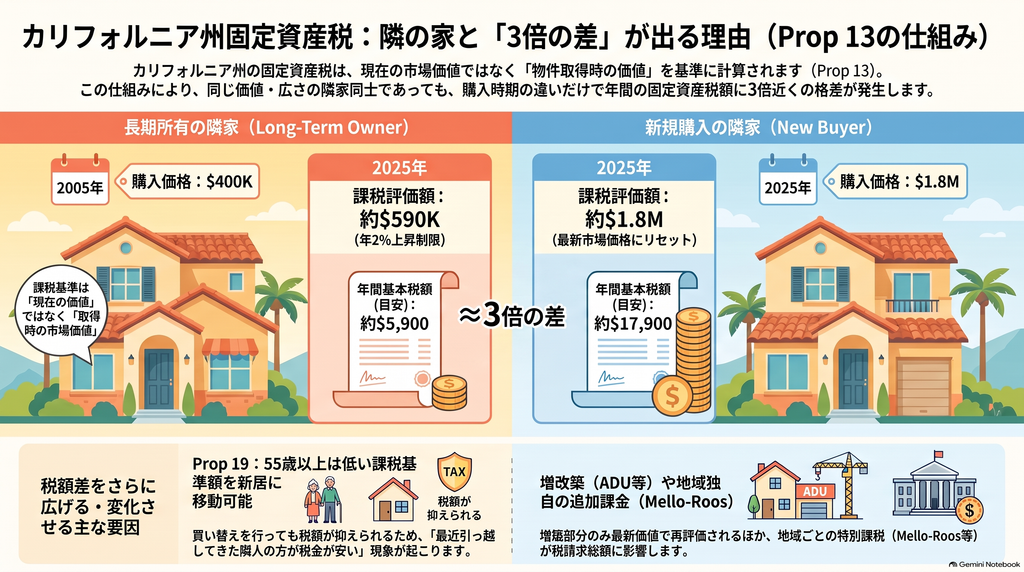
Proposition 13とは?カリフォルニア固定資産税の基本ルール
課税の基準は「今の市場価値」ではなく「取得時の価値」
Prop 13は1978年に住民投票で承認され、州憲法Article XIII Aに組み込まれた制度です。柱は次の2点です。
第一に、不動産に課す従価税(ad valorem tax)の基本税率を、原則として課税評価額の1%に制限します。第二に、課税評価額の基準を、毎年の市場価値ではなく、購入・所有権変更(change of ownership)・新築が起きた時点の市場価値に置きます。この基準額を「base-year value(基準年価額)」と呼びます。
「カリフォルニアの固定資産税は購入価格の1%」とよく言われますが、正確には、基準は契約上の購入価格そのものではなく、所有権変更時点の公正市場価値です。通常の市場取引では両者がほぼ一致するため、近似として使われています。
年間の評価額上昇は最大2%まで
基準年価額は、その後毎年インフレ率に応じて調整されますが、上昇幅は年2%が上限です。一方で、住宅の市場価格が年2%を大きく上回って上がる地域では、長く住むほど「課税評価額」と「実際の市場価値」の差が開いていきます。
州の均等化委員会(BOE)も、類似した物件でも購入日が違うだけで評価額が大きく異なり得ると公式に説明しています。
隣の家と税額が3倍違う仕組みを具体例で確認
数値の目安をつかむために、制度ルールだけを当てはめた仮想ケースを考えます。実在する物件ではなく、計算を簡単にするために毎年2%上昇と仮定した例です。
長期所有側は、2005年に40万ドルで購入した住宅です。毎年2%ずつ評価額が上がったとしても、2025年の課税評価額は約59万ドルにとどまります。新規購入側は、ほぼ同じ隣家を2025年に180万ドルで購入しました。この場合、評価額は購入時点の市場価値である約180万ドルにリセットされます。
両方に主たる住居向けの控除(Homeowners’ Exemption、7,000ドル)を適用して1%の基本税だけを比べると、長期所有側は年間約5,900ドル、新規購入側は約17,900ドルとなり、約3倍の差になります。
この計算には特殊な抜け道は使われていません。Prop 13の基本ルールだけで「隣なのに3倍」を説明できます。実際のインフレ係数が2%を下回った年を反映すると、長期所有側の評価額はさらに低くなり、格差がもっと広がる可能性もあります。
実データでも同じ傾向が確認されています。州議会分析局(LAO)は、年齢層、住宅価値、所得が似たベイエリアの住宅所有者の間でも、税額に大きなばらつきがあると報告しています。購入時期の違いが主な要因です。
税額差を広げるその他の要因
Homeowners’ Exemptionの影響は限定的
主たる住居に適用されるHomeowners’ Exemptionは、課税評価額を7,000ドル減らす制度です。1%の基本税に換算すると年間約70ドルの差にすぎません。隣家との数倍の差を生む主な原因にはならないと考えてよいでしょう。
一方で、障害を持つ退役軍人向けの控除や、宗教・慈善目的の免税措置などは、より大きな影響を持つ場合があります。「似た家」でも、所有者の資格まで同じとは限りません。
Prop 19:55歳以上は低い基準価額を新居に移せる
2021年4月以降、Prop 19により、55歳以上の人、重度障害者、一定の災害被災者は、条件を満たせば州内の新居に旧居の基準年価額を移転できるようになりました。利用は最大3回までです。新居の方が高額な場合は、旧居の課税評価額に価格差を加えた額が新しい評価額になります。
このため、「最近引っ越してきた隣人の方が自分より税金が安い」ということも起こり得ます。購入日だけを見て「最新の市場価格で再評価されているはず」と判断すると誤る可能性があります。
なお、親子間の移転については、Prop 19で条件が厳しくなりました。2021年2月以前の相続・贈与で低い基準額を引き継いだ家と、それ以降に移転を受けた家の間にも、履歴による差が残る場合があります。
新築・増築・ADUによる部分的な再評価
ADU(付属住戸)の建築や大規模な増築をすると、新築部分だけに新しい基準年価額が設定されます。既存部分のProp 13基準は維持されるため、住宅全体が市場価値にリセットされるわけではありません。ただし、増築をした長期所有者の税額は、何もしなかった隣人より高くなります。
税請求書の総額には「1%以外」の課金も含まれる
カリフォルニアの固定資産税請求書(property tax bill)には、1%の基本税のほかに、住民投票で承認された地方債の返済分、parcel tax、Mello-Roos(コミュニティ施設地区の特別税)、特別賦課金などが載ります。
これらは評価額に比例しないものも多く、学区や特別課税区域の境界が道路一本で変わる場所では、評価額が同じでも総額が一致しないことがあります。
合法な格差か、評価ミスか?見分けるためのチェックポイント
隣家との大きな差を見つけたときは、請求書の総額同士を比べる前に、要素ごとに分解して確認するのが確実です。確認したい項目は次のとおりです。
| 確認項目 | 見るべきポイント |
|---|---|
| 課税評価額 | Assessor(郡の評価官)が登録しているtaxable value |
| 基準年・所有権変更日 | いつ評価がリセットされたか |
| 新築・増改築履歴 | 新しい基準が追加された部分はあるか |
| 控除 | Homeowners’、退役軍人控除などの有無 |
| 基準価額の移転 | Prop 19などによる移転の有無 |
| 課税区域と追加課金 | 地方債、Mello-Roos、特別賦課金 |
| 追加・遡及課税 | supplemental assessment、escape assessmentの有無 |
最近購入した家だけ税額が高いのは、通常は所有権変更による再評価です。逆に、同じ年に同じような価格で売買された二軒なのに1%部分の税額が大きく違う場合は、評価の誤りや所有権変更の処理漏れを疑う余地があります。
評価に不服がある場合は、郡の審査委員会に申し立てる「assessment appeal」の制度があります。通常の評価に対する申立期限は郡によって異なり、追加課税(supplemental assessment)には通知から一定期間という別の期限が設けられています。早めに郡の公式サイトで確認することが重要です。
Prop 13の評価:安定性と公平性のトレードオフ
支持される理由:税負担の予測可能性
Prop 13の最大の利点は、住宅価格が急上昇しても長期居住者の税額が急増しない点です。所得が増えない高齢者や固定収入の世帯にとって、将来の税負担を見通しやすい仕組みといえます。
批判される理由:水平的公平性とロックイン効果
一方で、同じ価値の家に住み、同じ公共サービスを受けている世帯が、購入時期の違いだけで異なる税を払うことになります。これは「同じ価値には同じ税」という水平的公平性の観点から問題視されています。LAOは、税の軽減額は住宅資産の大きさにおおむね比例するため、金額ベースでは高価な住宅を持つ層が大きな恩恵を受けやすいとも分析しています。
さらに、低い課税基準を失いたくないために住み替えを控える「ロックイン効果」も指摘されています。LAOは、州内で売却される不動産の割合の低下にProp 13が一因として関わっている可能性を示しています。ただし、高齢化や住宅価格の上昇など他の要因もあり、すべてをProp 13の影響と見なすことはできません。Prop 19はこのロックインを和らげる改革ですが、格差そのものを解消するものではなく、低い基準を持ち運べるようにした仕組みと捉えるのが正確でしょう。
まとめ:カリフォルニアでは「同じ家に同じ税」ではない
カリフォルニア州で隣の家と固定資産税が大きく違うのは、多くの場合、評価ミスではなくProp 13の設計によるものです。課税評価額は今の市場価値ではなく、その物件の「課税履歴」で決まります。購入時期、年2%上限、新築、Prop 19による移転、控除、そして地域ごとの追加課金が組み合わさって、最終的な税額が形づくられます。
格差に疑問を感じたら、請求書の総額ではなく、課税評価額と基準年、追加課金の内訳を順に確認しましょう。それでも説明のつかない差があれば、評価の見直しを申し立てる価値があります。
今後は、郡ごとの公開データを使った実際の物件比較、Prop 19施行後の住み替え行動の変化、所得に連動した軽減制度など、改革案の効果検証が重要な研究テーマになるでしょう。
