はじめに:カリフォルニア州税は「連邦税とは別物」として考える
米国で働く人や投資する人、事業を展開する企業にとって、カリフォルニア州(以下CA)の税制は特に慎重な検討が必要な分野です。CA州税は連邦税に上乗せされるだけのものではありません。**居住判定、所得の源泉、連邦法や租税条約との不一致、地方税、法人のnexus(課税関係)**が重なった、独立した税の仕組みです。
この記事では、まずCA税制の全体像と主な税率を整理します。そのうえで、個人の居住判定と移住、日本人駐在員が見落としやすい租税条約の扱い、日系企業の州法人税とnexusを順に解説します。最後に、近年の改正動向と実務の優先順位をまとめます。
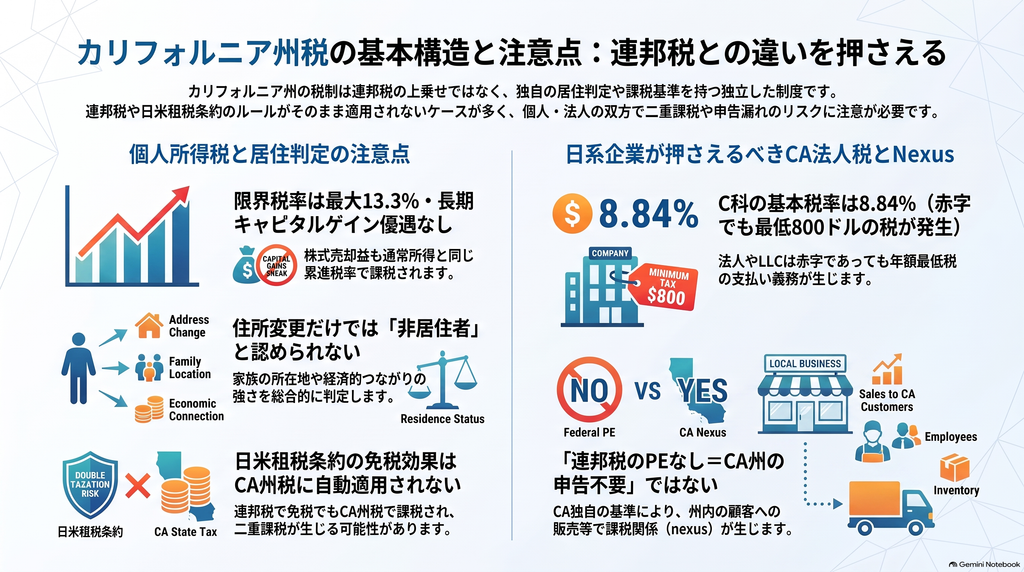
カリフォルニア州税制の全体像と主要税率
個人所得税の最高税率とキャピタルゲインの扱い
CAの個人所得税は累進課税です。カリフォルニア州税務当局(FTB)が公表する2025年分の税率表では、通常の最高税率は12.3%です。これに、課税所得100万ドルを超える部分にかかる1%のBehavioral Health Services Taxが加わり、限界税率は最大13.3%になります。
もう一つの大きな特徴は、長期キャピタルゲインに優遇税率がないことです。連邦税では長期保有株式の売却益に軽減税率がありますが、CAでは株式売却益も原則として通常所得と同じ累進税率で課税されます。そのため、創業者のexitや大口の株式売却では、州による税負担の差が特に大きくなりやすいといえます。なお、税率区分は毎年インフレ調整されるため、申告時には最新の税率表を確認する必要があります。
消費税・固定資産税・相続贈与税
CAのsales/use taxは、州全体の基礎税率7.25%に郡や市のdistrict taxが加わります。そのため、実際の税率は場所によって異なります。また、州外や国外で購入した物品をCAで使う場合は、購入者側にuse taxが生じることがあります。
不動産ではProposition 13の仕組みが重要です。課税評価額は取得時を基準とし、年間の上昇幅が抑えられます。そのため、売買などで所有者が変わったときに評価が大きく見直される場合があります。
相続や贈与で受け取った財産そのものは、州の所得として原則課税されません。ただし、その財産から生じる配当や賃料、後に売却したときの利益は課税対象になります。さらに、Proposition 19によって親子間で不動産を移転するときの評価の据え置きが限定されたため、固定資産税の再評価は別の論点として検討が必要です。
個人所得税の居住者判定と移住時の注意点
「住所変更だけ」では非居住者にならない
「テキサスやフロリダへ移れば州所得税はゼロ」という考え方は、住所を変えただけでは成り立ちません。CAは、一時的でない目的で州内に滞在しているか、そしてdomicile(本拠)を維持しているかを、事実に基づいて判定します。
判定では、家族の所在、主な住居、運転免許、車両登録、銀行、医師や会計士との関係、社会的なつながり、勤務の恒久性などが総合的に見られます。重視されるのは要素の数よりもつながりの強さです。
課税範囲は、居住者が原則として全世界所得、非居住者がCA源泉所得のみです。年の途中で移住した人は、居住期間中の全世界所得と、非居住期間中のCA源泉所得が対象になります。
海外赴任の「546日セーフハーバー」と除外条件
日本への長期赴任では、FTB Publication 1031のセーフハーバーが重要です。雇用契約にもとづいて連続546日以上州外に滞在するなど一定の条件を満たすと、非居住者として扱われる可能性があります。
ただし、無形資産所得(株式や投資からの所得など)が一定額を超える年がある場合や、州税の回避が主な目的とみなされる場合は適用されません。株式や投資による所得が大きい人ほど、慎重な確認が必要です。
移住後もCA課税が残りやすい所得
非居住者になった後も、次のような所得にはCA課税が残る可能性があります。RSUやストックオプションのうちCA勤務期間に対応する部分、繰延報酬、CA不動産の賃料や売却益、CA事業体の持分から生じる所得などです。実際の移住日、滞在日数、vestingの記録などを、移住前から証拠として残しておくことが重要です。
日本人駐在員・投資家が見落としやすいポイント
日米租税条約の効果はCA州税に自動では及ばない
日本人駐在員にとって特に重要なのは、連邦税で条約上の免税が認められても、CA州税で同じ扱いになるとは限らない点です。FTBは、条約の対象が連邦所得税に限られる場合、CAはその条約の効果を認めないことがあると説明しています。
さらにCAは、連邦で使える外国勤労所得控除(Foreign Earned Income Exclusion)も、個人向けの外国税額控除も認めていません。この非対称性があるため、日本とCAの間で二重課税が残るおそれがあります。
日本側の外国税額控除との関係
日本の居住者がCA州所得税を納めた場合、その税は日本の外国税額控除の対象になる可能性があります。ただし、控除限度額、所得の源泉ルールの違い、条約上どちらが主に課税する国かによって、二重課税が残る場合があります。連邦→CA→日本の順に別々に計算し、最後に税額控除を重ね合わせるという手順が、実務上の基本になります。
日本在住の投資家の場合
日本に住みながら米国株を保有しているだけであれば、それだけでCA居住者になることは通常ありません。一方、CA不動産を所有している場合、賃料や売却益はCA源泉所得となり、非居住者向けの申告が必要になる可能性があります。また、非居住者への支払いには州の源泉徴収が行われることがありますが、これは最終的な税額ではなく前払いです。精算するには州への申告が必要になる場合があります。
日系企業が押さえるべきCA法人税とnexus
法人税・最低フランチャイズ税・LLC年額税
CAのC corporationの基本税率は8.84%です。加えて、多くの法人やLLCには年額800ドルの最低税が課されます。そのため、赤字でも申告や納税の義務が生じることがあります。LLCの場合は、CAでの総収入が一定額を超えると段階的なfeeが加わります。
「PEなし=CA申告不要」ではない
日系企業にとって最大の落とし穴は、連邦税上の恒久的施設(PE)の有無と、CAのnexusの有無を同じものとして扱ってしまうことです。CAには独自の「doing business」の基準があり、CAの顧客への販売やサービス、州内の資産や人件費、法人登録などをきっかけに申告義務が生じる可能性があります。
サービス業では、顧客が便益を受け取る場所を重視する源泉ルールにも注意が必要です。日本からCAの消費者に直接販売する場合も、所得税とは別に、sales taxの経済的nexusを確認する必要があります。
PTE選択税の活用と注意点
パススルー事業体が事業体レベルで州税を納めるPTE elective taxは、2030年分まで延長されました。米国在住のオーナーにとっては、連邦のSALT控除の上限に対する有効な対策になり得ます。一方、日本に住むオーナーの場合、事業体が納めた税が日本で外国税額控除の対象になるかを個別に検討する必要があります。
最近の改正動向と将来リスク
近年の主な動きとしては、PTE選択税の延長、一定規模以上の納税者に対する繰越欠損金の利用停止と税額控除の上限設定(2024〜2026年分)、連邦のSALT控除上限の一時的な引き上げなどがあります。
また、CAの財政は高所得層の所得税やキャピタルゲインに大きく依存しています。そのため、高所得者や富裕層に対する追加課税が議論されやすい傾向があります。超富裕層を対象とする資産課税案が政治の争点になるなど、現在の税率を長期的に固定された前提として計画を立てるのはリスクがあるといえます。
まとめ:CA税制は「居住・源泉・nexus」の3軸で整理する
CAは「税率が高い州」というより、居住判定、所得源泉、法人nexus、連邦法との不一致が重なる州と捉えるほうが実務に合っています。押さえておきたい要点は次のとおりです。
- 個人の場合、最も重要なのは居住者かどうかの判定であり、移住する場合は移住前から証拠をそろえておくことが欠かせません。
- 日本人駐在員は、連邦税での租税条約の効果がCAにも及ぶと考えず、CAに外国税額控除がない点を前提に試算する必要があります。
- 投資家は、上場株式、不動産、事業体の持分など、資産の種類ごとに源泉ルールを切り分けて考えることが重要です。
- 日系企業は、連邦のPE分析とCAのnexus分析を別々に行い、事業体の形態や納税額の試算まで含めて検討することが望まれます。
今後は、日本側の外国税額控除との詳しい関係、RSUなど株式報酬の源泉配分、企業ごとのapportionmentの事例分析などをさらに掘り下げることで、より正確な税務計画につなげられる可能性があります。
