導入
「資産が何十億ドルも増えたのに、所得税はわずか」。米国の億万長者をめぐるこうした報道は、多くの人に不公平感を与えてきました。ただ、この現象は単純な脱税ではなく、米国税制が「何を」「いつ」所得として扱うかという制度設計に深く関係しています。
本記事では、まず最大の要因である「実現主義」を押さえ、そのうえでキャピタルゲイン優遇や法人・パススルー構造、「Buy, Borrow, Die」と呼ばれる戦略に触れます。さらに、億万長者の実効税率が研究によって大きく異なる理由と、税務執行や改革案の論点まで整理します。
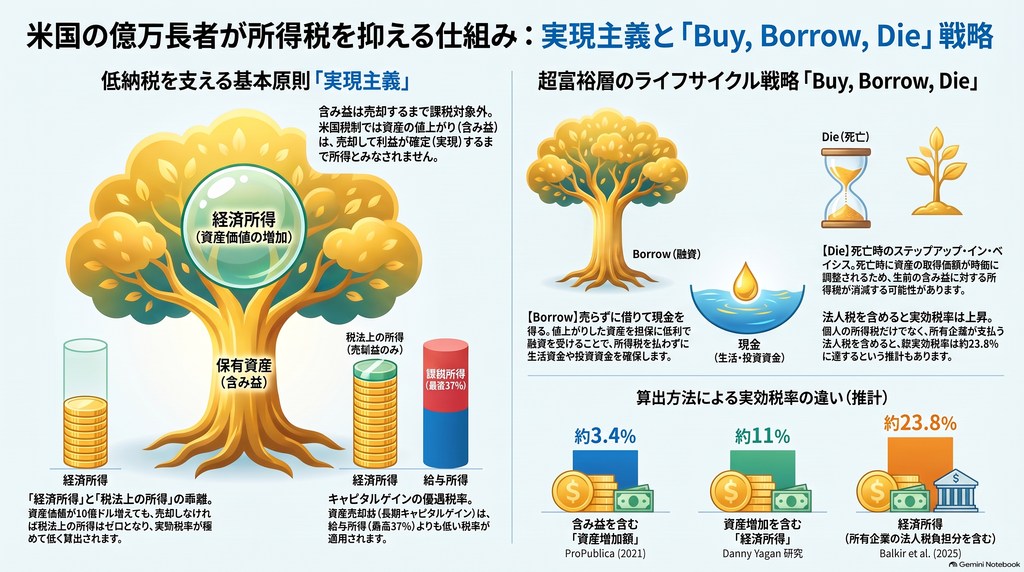
億万長者の所得税が少ない最大の理由は「実現主義」
含み益は売却するまで課税されない
米国の個人所得税は原則として、給与・利子・配当・売却して確定した利益などを課税対象にしています。保有資産の値上がり、いわゆる含み益は、売却などで「実現」するまで課税されません。これを**実現主義(realization principle)**と呼びます。
創業者や大株主の富の大半は、自社株の値上がりとして生まれます。株を売らずに持ち続ければ、資産額が大きく増えてもその年の所得税にはほとんど反映されません。米財務省も、この仕組みによって値上がり資産への課税が長期間先送りされ得ることを政策文書で認めてきました。
課税の先送りには、それ自体に経済的な価値があります。今支払う税と数十年後に支払う税では現在価値が異なり、その間は払わずに済んだ資金を運用し続けられるためです。
「所得税率」と「富に対する税率」は別物
億万長者の税負担を議論する際に混乱が起きやすいのは、分母の取り方が違うからです。連邦個人所得税の最高限界税率は37%で、給与で高収入を得る人には実際に高い税率が適用されます。
一方、経済学で使われる「経済所得」は、消費に加えて純資産の増加も所得とみなします。株が大きく値上がりしても1株も売っていなければ、税法上の所得はほぼ増えないのに、経済所得は大きく増えたことになります。**「税率が低い」のではなく、「富の増加の多くがまだ税法上の所得になっていない」**と捉えるのが正確です。
キャピタルゲイン優遇と法人・パススルー構造
長期キャピタルゲイン・適格配当の優遇税率
資産を売却して利益が実現した場合でも、1年超保有した資産の長期キャピタルゲインや適格配当には、給与所得より低い税率体系が適用されます。高所得者にはNet Investment Income Tax(NIIT)が上乗せされますが、それでも最高税率は給与所得を下回ります。同じ金額の収入でも、給与として受け取るか株式売却益として受け取るかで、税負担が大きく変わる可能性があります。
配当を出さない企業と法人税の役割
企業が利益を配当せず内部留保し、研究開発や買収、自社株買いに回すと、株主の利益は株価上昇という形で現れやすくなります。すると株主段階の課税は売却時まで延期されます。
ただし、C法人は法人段階で法人税を支払っています。個人の申告書だけを見れば税負担が極端に低く見えても、所有企業が支払う法人税を株主に帰属させると、負担率は大きく変わる点に注意が必要です。
パススルー課税・carried interest・不動産
LLCやパートナーシップ、S corporationなどのパススルー事業体では、利益が所有者の所得として課税されます。条件を満たせばSection 199AのQBI控除を使える可能性があり、この控除は2025年の税法で恒久化されました。ただし所得水準や業種などの制限があり、誰でも満額使えるわけではありません。
投資ファンド運用者のcarried interestは、条件を満たせば長期キャピタルゲインとして扱われ得る点が議論の的です。不動産投資では、減価償却費によって課税される賃貸所得を圧縮できるほか、Section 1031の同種交換で利益の認識を繰り延べられる場合があります。
「Buy, Borrow, Die」戦略の仕組み
売らずに借りて現金を得る
超富裕層の低税負担を象徴するのが、ウォール・ストリート・ジャーナルが名付けた**「Buy, Borrow, Die」**です。資産を買い(Buy)、値上がりしても売らず、その資産を担保に借入れて生活資金や投資資金を確保します(Borrow)。借入金は返済義務があるため原則として所得にはならず、売却を先送りし続けられます。
もっとも、借入れには利息負担があり、担保価値が下落すれば追加担保を求められるリスクもあります。「借りれば無条件に得をする」という単純な話ではありません。
死亡時の取得価額調整と遺産税
最後の「Die」は、死亡まで資産を保有し続けることを指します。一定の相続資産では税務上の取得価額(basis)が死亡時の価値に調整されるため、生前の含み益に対する所得税が最終的に課されなくなる可能性があります。
ただし、死亡時には連邦遺産税が別途問題になります。「すべてが完全に無税になる」と理解するのは誤りです。
億万長者の実効税率は何%か――分母で変わる数字
億万長者の税率については、複数の数字が報じられています。代表的なものは次の三つで、それぞれ異なる問いに答えています。
ProPublicaは2021年、IRSデータをもとに上位25人の連邦所得税額を資産増加額で割った「true tax rate」を約3.4%と報じました。これは通常の実効所得税率とは分母が異なる指標です。なお、このデータは元IRS契約職員による違法な漏洩に基づくもので、その点も踏まえて扱う必要があります。
経済学者Danny Yaganの研究は、最富裕400世帯の連邦個人所得税を、資産増加を含む経済所得と比較し、長期的におおむね10%前後と推計しています。
一方、Balkir、Saez、Yagan、Zucmanらの2025年研究は、最富裕約400人について、個人所得税だけなら経済所得の約11%にとどまるものの、所有企業が払う法人税まで含めると総実効税率は約23.8%になると推計しました。
つまり、**「億万長者の税率は何%か」という問いは、何を所得とみなし、法人税を含めるかを決めなければ答えが定まりません。**数字同士が矛盾しているわけではなく、測っている対象が違うのです。
節税と脱税の違い、IRS執行力の影響
株を売らない、適法に寄付する、要件を満たした控除や繰延べ制度を使う、外国口座を正しく申告して保有する。これらは税法が認める取扱いです。信託やLLC、オフショア法人も、存在そのものが違法なわけではありません。問題になるのは、所得や口座を故意に隠す、虚偽の評価を提出するといった行為です。
富裕層の低い実効税率のかなりの部分は、違法行為ではなく、投資促進や二重課税の緩和など、議会が積み重ねてきた制度の組み合わせから生じていると考えられます。
同時に、税務執行能力も実効負担を左右します。複雑なパートナーシップや信託、国際取引の監査には高度な専門人材が必要です。IRSは一時期、高所得者への監査強化を掲げていましたが、2025年以降の人員削減で執行体制が弱まったと報じられています。
改革案と今後の論点
超富裕層課税の議論では、最高税率を上げるだけでは効果が限られる可能性があります。課税対象となる所得そのものが小さいためです。研究者の間では、税率(rate)よりも課税ベース(base)と課税時期(timing)が重要だという見方が示されています。
主な改革案には、上場株などの値上がりを毎年課税する時価評価(mark-to-market)、死亡時をみなし売却とする案や相続人に元の取得価額を引き継がせる案、キャピタルゲインと給与所得の税率差の縮小、QBI控除やcarried interestの適用範囲の見直し、IRSの専門執行体制の強化などがあります。
いずれも、非上場資産の評価、納税資金の確保、家族経営企業への配慮、売却を控える「ロックイン効果」の強まりなど、実務上の課題を伴います。
