カリフォルニアで1031エクスチェンジを使う前に知るべきこと
カリフォルニア州の投資用不動産を売却するとき、IRC §1031(Like-Kind Exchange)は譲渡益課税を繰り延べる有力な選択肢です。ただし、連邦のルールだけを見て判断すると、州独自の報告義務や源泉徴収で思わぬ負担が生じる可能性があります。
本記事では、1031エクスチェンジの基本要件を確認したうえで、連邦とカリフォルニア州の違い、州外物件へ交換した場合の「California clawback」、源泉徴収制度、近年の重要判例、スキームごとのリスクを順に解説します。
※本記事は一般的な情報提供を目的としています。個別案件はカリフォルニア税務に詳しいCPA・税務弁護士にご確認ください。
1031エクスチェンジの基本|課税は「免除」ではなく「繰り延べ」
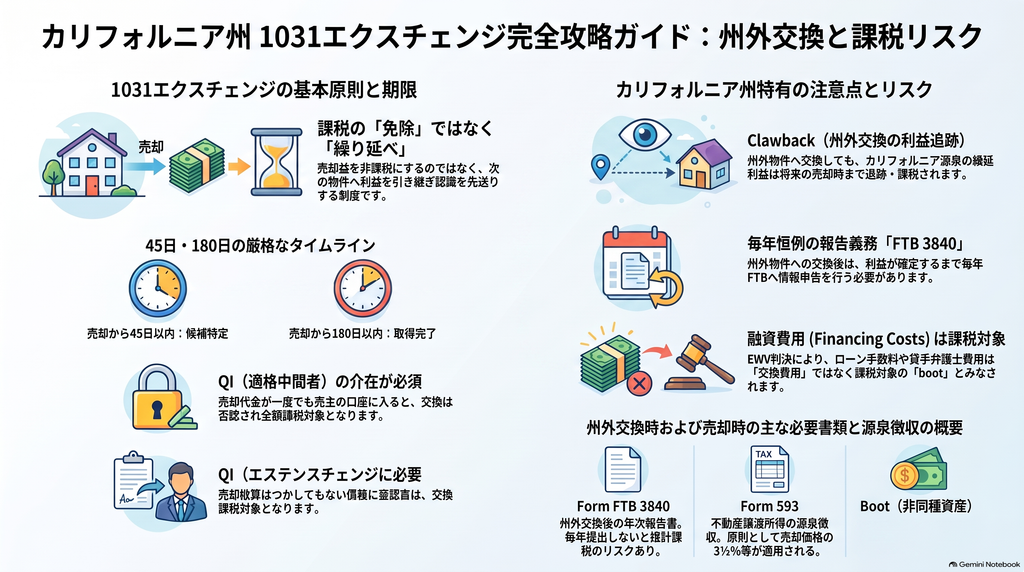
§1031の本質は、売却益を非課税にすることではありません。投資が継続している間、利益の認識(recognition)を先送りする制度です。交換後の物件の取得原価(basis)には旧物件の未課税利益が引き継がれるため、将来の課税売却時に課税が顕在化します。
対象は投資・事業目的で保有する不動産のみ
現在の連邦§1031は、事業または投資目的で保有する「real property(不動産)」同士の交換に限られます。2017年のTCJA(税制改革法)により、2018年以降は機械設備や車両などの動産交換は原則として対象外になりました。販売在庫として保有する不動産も対象外です。
また、米国内不動産と外国不動産は同種(like-kind)とはみなされません。一方、米国内であれば州をまたぐ交換自体は問題になりません。
45日・180日ルールとQualified Intermediary(QI)
一般的な遅延型交換(delayed exchange)では、次の手順が重要です。
- 売却クロージング前にQIと交換契約を締結し、売買契約上の権利を適切に譲渡する
- 売却日から45日以内に、取得候補物件を署名付き書面で明確に特定する
- 180日以内、または当該年度の申告期限(延長を含む)のいずれか早い日までに取得する
売却代金がいったん売主本人の口座に入ると、実質的な受領(constructive receipt)とみなされ、交換が否認される可能性があります。候補物件の特定には「3物件ルール」「200%ルール」「95%ルール」のいずれかを満たす必要があり、期限後の追加はできません。年末近くの売却では、申告期限の延長が交換期間の確保に影響する点にも注意が必要です。
連邦とカリフォルニア州の違い|2025年以降は大枠で一致
州独自の動産交換例外は2025年に終了
カリフォルニア州は当初、TCJAに完全には追随せず、一定所得以下の個人について州税上の動産交換を認めていました。このため一時期、連邦とカリフォルニアで課税関係やbasisに差が生じる場合がありました。
しかしCalifornia FTB(フランチャイズ税務局)は、2025年1月1日以後開始の課税年度について§1031を不動産に限定すると明記しています。純粋な投資用不動産の交換であれば、対象資産の定義における連邦との差は小さくなったといえます。
残る最大の差は「利益の追跡」と「源泉徴収」
現在の州固有の論点は、交換対象の定義よりも次の3点に集約されます。
- カリフォルニア源泉の繰延利益の追跡(California clawback)
- Form FTB 3840による年次報告
- Form 593による不動産源泉徴収
なお、1031を利用したこと自体に課される懲罰的な州の上乗せ税は、一次資料上確認されていません。実務上の問題は、税率よりも報告・源泉・利息・一般的なペナルティにあります。
州外物件へ交換しても州税は消えない|California clawbackの仕組み
カリフォルニア源泉の繰延利益は追跡され続ける
カリフォルニア州の物件をネバダ州やテキサス州の物件へ交換しても、交換時点で発生していたカリフォルニア源泉の繰延利益は州外へ「逃げる」わけではありません。
2013年の法改正で追加されたR&TC §18032により、州外物件への交換について年次の情報申告が義務付けられました。FTBは、利益の源泉は実現した時点で決まり、認識が後日にずれてもその性格は保持されるという立場を示しています。そのため、後年に州外物件を課税売却した場合、その時点でカリフォルニア非居住者であっても、元の繰延部分は州課税の対象になり得ます。再度1031交換を行っても、追跡義務は次の物件へ引き継がれます。
FTB 3840は交換年度から毎年提出
州外物件へ交換した場合、交換年度だけでなく、繰延利益が認識されるまで原則毎年Form FTB 3840を提出します。他の理由で州の申告義務がない年度でも単独提出が案内されており、対象は個人に限らず、信託、パートナーシップ、LLC、法人などにも及びます。
連邦側ではForm 8824で交換を報告しますが、州と連邦でbasisが異なる場合があるため、数字をそのまま転記すれば正しいとは限りません。
提出しない場合のリスク
FTB 3840と州の申告書がいずれも提出されない場合、FTBは繰延利益を含めて所得を推計し、税・利息・ペナルティを賦課できるとされています。長期保有を前提とする投資家にとって、交換後の年次管理体制は欠かせない要素です。
Form 593源泉徴収|交換でも無関係ではない
カリフォルニア州内の不動産譲渡には原則として源泉徴収制度があり、1031案件でも検討が必要です。交換が完成していても課税対象のboot(現金等の非同種資産)がある場合や、交換が失敗した場合には源泉徴収の計算が問題となります。
2026年版の説明書では、売却価格の3⅓%を用いる方法と、認識利益に所定率を乗じる代替計算が示されています。これは最終的な税額を決める税率ではなく、前払いの仕組みです。また、QIが十分な資金を持たない場合の源泉徴収義務の扱いについても手続きが設けられており、QI選定後も早めにクロージング資金表を詰めておくことが望まれます。
2026年EWV判決に学ぶ|融資費用がbootになるリスク
近年の実務で特に注目されるのが、カリフォルニア州税務審判所(OTA)の先例的判決 EWV, LLC et al., 2026-OTA-080P です。
OTAは、引き出しに厳格な条件が付いた融資エスクローについては実質的な受領を否定しました。一方、交換資金から支払われたローンの期限前返済手数料$540,000と貸手の弁護士費用$341,250、合計$881,250については、交換費用ではなく物件取得のための融資費用(financing costs)であるとして、課税対象のbootと認定しました。
この判決が示すのは、「クロージング時に支払ったから交換費用」という整理が危険だという点です。仲介手数料や権原・エスクロー費用などの不動産移転費用と、ローン手数料・期限前返済ペナルティ・貸手の弁護士費用などを区別してレビューする必要があります。
スキーム別の合法性とリスク
- 州外物件への交換:合法な手法ですが、得られるのは主に課税の時期の調整であり、カリフォルニア源泉の性格が消えるわけではありません。
- DST(Delaware Statutory Trust):Rev. Rul. 2004-86の要件を満たす構造であれば1031適格になり得ますが、名称だけで自動的に適格とはなりません。
- リバース・エクスチェンジ:Rev. Proc. 2000-37の安全港(EATを用いたQEAA)に沿った設計が基本です。安全港外の構造を認めたBartell判決に対し、IRSはnonacquiescence(不同意)を表明しているため、安全港外は高リスクです。
- Drop-and-swap:パートナーシップ保有物件を売却前に持分分配して各自が交換する手法です。Mitchell事案は納税者有利な材料ですが、一般的な安全港を確立したものではなく、事実関係次第で否認される可能性があります。
- 関連者間交換:Malulani判決が示すように、QIを介在させても租税回避目的の間接交換は否認され得ます。
実務チェックポイント
交換を成功させるには、税務要件と並んで執行面の管理が重要です。
- 売却前にQI・税務専門家を選定し、交換契約を締結しているか
- 45日・180日の期限と申告期限を契約時点で確定しているか
- 旧債務と新債務を比較し、債務減少によるbootがないか
- クロージング明細で交換費用と融資費用を区分しているか
- 州外交換の場合、FTB 3840を継続提出する体制があるか
- Form 593の処理をエスクロー・QIと事前に確認したか
- QI口座の分別管理、送金詐欺対策、破綻リスクを確認したか
QIは交換の実施インフラであり、個別の税務判断を保証する存在ではない点も押さえておきましょう。
まとめ
2026年時点のカリフォルニア州の1031エクスチェンジは、連邦制度と別物ではなく、連邦のルールの上に「源泉の保存」「FTB 3840による年次追跡」「Form 593源泉徴収」を重ねた制度と理解するのが実態に近いといえます。対象資産の定義は2025年以降ほぼ連邦と一致した一方、州外へ資本を移す場合は長期にわたる追跡義務が残ります。
さらにEWV判決は、交換が成立していても融資費用など個々のクロージング項目がbootになり得ることを示しました。売却契約の前段階から、税務・法務・QI・エスクロー・金融機関を一体で設計することが、最も有効なリスク管理策となります。
今後は、州外移住後の値上がり益に関する源泉判定や、drop-and-swapの判断基準、DST商品の適格性評価などが、さらに掘り下げるべきテーマとなるでしょう。
