
はじめに:なぜ日米の税務情報交換が重要なのか
海外の金融口座を使った申告漏れや課税逃れを防ぐため、各国の税務当局は金融口座情報を自動で交換しています。日本はOECDの共通報告基準(CRS)を採用し、米国は独自のFATCAを中心に運用しています。
日米間の課題は、情報交換が足りないことよりも、二つの異なる制度が並んでいるために、交換の範囲や方向、データの中身が揃っていないことにあります。本記事では、両制度の違い、日米間の非対称性、実務への影響、プライバシーの論点を整理し、現実的な強化策と導入の順序を考えます。
CRSとFATCAの基本的な違い
CRS(共通報告基準)の仕組み
CRSはOECDが2014年に採択した国際標準です。金融機関が、外国の税務居住者が持つ口座を特定し、氏名、住所、居住地国、納税者番号(TIN)、残高、利子・配当などを自国の税務当局に報告します。その情報を税務当局どうしが原則として年1回交換します。
日本では2015年度の税制改正で国内制度が整い、2017年から口座開設時に居住地国の届出が始まりました。さらにOECDの改訂を受けた2024年度改正により、改訂CRSは2026年から適用され、2027年の報告・交換から新しい仕組みが使われる予定です。現在はちょうど移行期にあたります。
FATCA(外国口座税務コンプライアンス法)の仕組み
FATCAは2010年に米国で成立した法律で、米国人や米国の納税義務者が海外に持つ口座を把握するための制度です。外国の金融機関にIRS(米内国歳入庁)への登録と報告を求め、協力しない場合には一定の支払に源泉徴収が課される可能性があります。米国納税者本人にも、Form 8938による海外金融資産の報告義務があります。
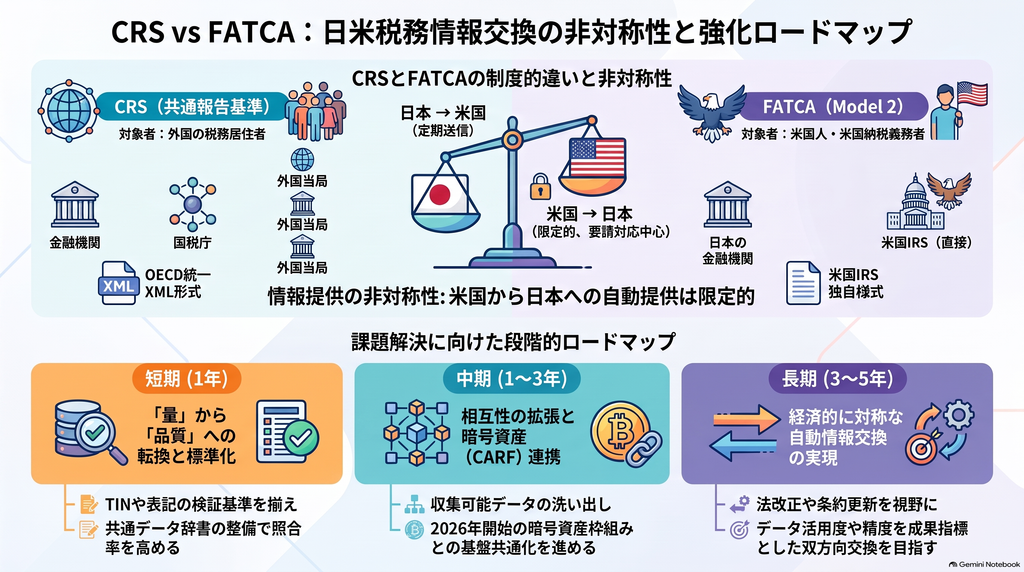
日本はFATCA「Model 2」を採用
日本は2013年の日米合意に基づき、FATCAのModel 2を採用しています。日本の金融機関が国税庁を通さず、IRSへ直接報告する方式です。本人の同意が得られない口座などについては、IRSが日米租税条約に基づき日本の当局へまとめて照会(グループ要請)する補完的な仕組みがあります。
つまり日本の金融機関は、CRSでは「国税庁経由」、FATCAでは「IRSへ直接」という二つの経路を並行して運用していることになります。
日米間に残る制度的な非対称性
相互性が完全には対称でない
日本から米国へは、Model 2によって米国口座の情報が継続的に流れる経路があります。一方、米国から日本への協力は、租税条約に基づく要請への対応が中心です。日本のCRSのように、米国の金融機関が日本の税務居住者を体系的に特定して毎年送る仕組みとは異なります。
ただし、租税条約に基づく別の情報交換もあり得るため、「米国から日本への自動的な情報がまったくない」と言い切るのは正確ではありません。
対象となる人の考え方が違う
CRSは「どの国の税務居住者か」を基準にし、FATCAは「米国人に該当するか」を基準にします。そのため、日本に住む米国市民や、複数の国に税務上の居住地がある人などは、同じ顧客でもCRSとFATCAで別々に分類する必要があります。FATCAを単純にCRSへ置き換えると、米国独自の課税対象を取りこぼす可能性があります。
データ品質と本人特定の難しさ
米国の監査機関(TIGTA)は、過去のFATCAデータでTINの欠落や無効な値が、IRSによる納税者情報との照合を妨げてきたと指摘しています。日米間では漢字・カナ・ローマ字の表記揺れもあり、本人の特定がさらに難しくなる可能性があります。
法的な位置づけと技術標準の違い
日米租税条約26条は、秘密保持を伴う法的な情報交換の土台です。一方、2013年のFATCA合意文書は、国内法に沿って実施されるもので、新たな法的義務を生む文書ではないとされています。また、CRSはOECDのXML形式、FATCAはIRS独自の様式を使うため、同じ顧客について二つのデータ定義が並存しています。
金融機関・税務当局・納税者への実務的な影響
金融機関:二重の判定とシステム負担
銀行や証券会社などは、CRSとFATCAという異なる判定ルールを同時に運用し、本人確認、TINの取得、法人の分類、データ修正、記録保存などを二系統で行う必要があります。この二重構造そのものが、制度の非対称性から生まれるコンプライアンス負担といえます。
税務当局:データ量より「活用力」が課題に
CRSによって、税務当局は大量の海外口座データを受け取れるようになりました。しかし、データを受け取ることと、課税の成果につなげることは別の問題です。TIGTAは、FATCAで高リスクとみられる未申告者を抽出しても、実際の調査に進んだ件数は限られていたと報告しています。課題の中心は、データ収集から、分析・選定・執行の能力へ移りつつあると考えられます。
納税者:二重課税と紛争解決の論点
CRSやFATCAは新しい税を課す制度ではなく、すでにある課税義務を見える化する仕組みです。ただし情報交換が進むと、これまで表に出なかった日米間の課税の食い違いが見つかりやすくなります。口座残高は所得そのものではなく、入金も必ずしも課税所得ではないため、データを機械的に比べると誤った判定が起きる可能性もあります。情報交換の強化と、相互協議(MAP)による紛争解決の強化はセットで考える必要があります。
プライバシーと情報セキュリティの論点
CRS・FATCAのデータには、氏名、住所、TIN、口座番号、残高、所得などが集約されます。一度でも漏えいすれば影響は大きくなります。租税条約は交換情報の秘密保持を定めていますが、法的な保護だけでなく、IT運用上の具体的な管理策も欠かせません。
公表資料の範囲では、日米間の交換データそのものについて重大な漏えいは確認されていません。ただし、それは「リスクが小さい」ことを意味しません。制度を強化する際は、データの最小化、保存期間、アクセス制御、監査ログ、暗号化、漏えい時の通知手順を明文化することが重要です。
日米税務情報交換を強化するための政策オプション
優先度が高い施策
- データ品質の共通ルール:TIN、生年月日、氏名のローマ字表記などの検証基準を日米で揃える
- 共通データ辞書の整備:CRSとFATCAの項目の意味を対応づけ、二重開発を減らす
- AEOIとMAPの早期接続:情報交換が原因で二重課税のおそれが出た案件を、早い段階で相互協議に回す
- 共同セキュリティ基準:暗号鍵管理や最小権限アクセス、共同演習などを定める
慎重に検討すべき施策
全件の交換頻度を年1回から四半期ごとに増やす案は、金融機関や当局の負担、個人情報の転送回数を増やす可能性があります。年次報告は維持しつつ、重大な訂正や高リスク案件に絞った期中更新の方が、費用対効果は高いと考えられます。
長期的な目標
米国から日本への情報提供を体系的に拡充することは、相互性を改善する核心です。ただし米国の国内法改正が必要になる可能性が高く、実現のハードルは高めです。「米国のCRS全面参加」だけをゴールにするより、CRS相当の実質的な相互性と、FATCA固有の米国人把握機能を組み合わせる方が現実的といえます。
段階的な実行ロードマップ
短期(1年):「量」から「品質」へ
日米の財務・税務当局による常設の作業部会を設け、共通データ辞書、データ品質の指標、セキュリティ手順、相互協議への早期振り分けの仕組みを整えます。2027年の改訂CRS報告の開始前後は、この作業に適したタイミングです。
中期(1〜3年):相互性の拡張
米国側で現在収集できる日本居住者の金融情報を洗い出し、条約の範囲で交換できる項目と、法改正が必要な項目を切り分けます。照会手続きの電子化や、誤りを自主的に訂正した金融機関への配慮措置も検討に値します。2026年に始まった暗号資産の報告枠組み(CARF)とあわせ、本人識別の基盤を共通化する好機でもあります。
長期(3〜5年):経済的に対称な情報交換へ
必要に応じて米国の国内法改正や条約の更新を進め、政府間の双方向の自動交換を目指します。評価は報告件数ではなく、TINの有効率、誤照合率、調査への活用度、紛争の処理期間などの成果指標で行うべきです。
まとめ
日米の税務情報交換の課題は、CRSとFATCAという異なる制度が並存していることから生じる非対称性にあります。データを増やすことよりも、本人特定の精度、データの意味の統一、訂正の仕組み、紛争解決、セキュリティを一体で設計することが重要です。
短期的にはデータ品質と相互運用性の改善、中長期的には米国から日本への情報提供の拡充という順序で進めることが、効果と実現可能性のバランスがとれた道筋といえます。今後は、改訂CRSとCARFの実装状況、米国側の法制度の動き、そして交換データが実際の課税成果にどうつながるかを継続して確認していく必要があります。