FEIEは10万ドル超も除外できる|日本居住者が知るべき上限・要件・FTCとの選び方
日本に住みながら米国の確定申告(Form 1040)を行う米国市民やグリーンカード保有者にとって、外国所得除外(FEIE:Foreign Earned Income Exclusion)は米国の所得税負担を大きく左右する制度です。ところが「FEIEは10万ドルまで」「10万ドルを超えた分はすべて米国で課税される」という誤解は今も根強く残っています。
結論から言うと、外国勤労所得が10万ドルを超えていても、10万ドルを超える部分をFEIEで除外できます。 上限額がインフレ調整で毎年引き上げられているためです。
本記事では、最新のFEIE上限額と住宅費除外の仕組み、適用を受けるための資格要件、そして日本居住者にとって特に重要な「FEIEと外国税額控除(FTC)のどちらを選ぶか」という論点を順に解説します。
FEIEは10万ドル超も除外できる|上限はインフレ調整で毎年変わる
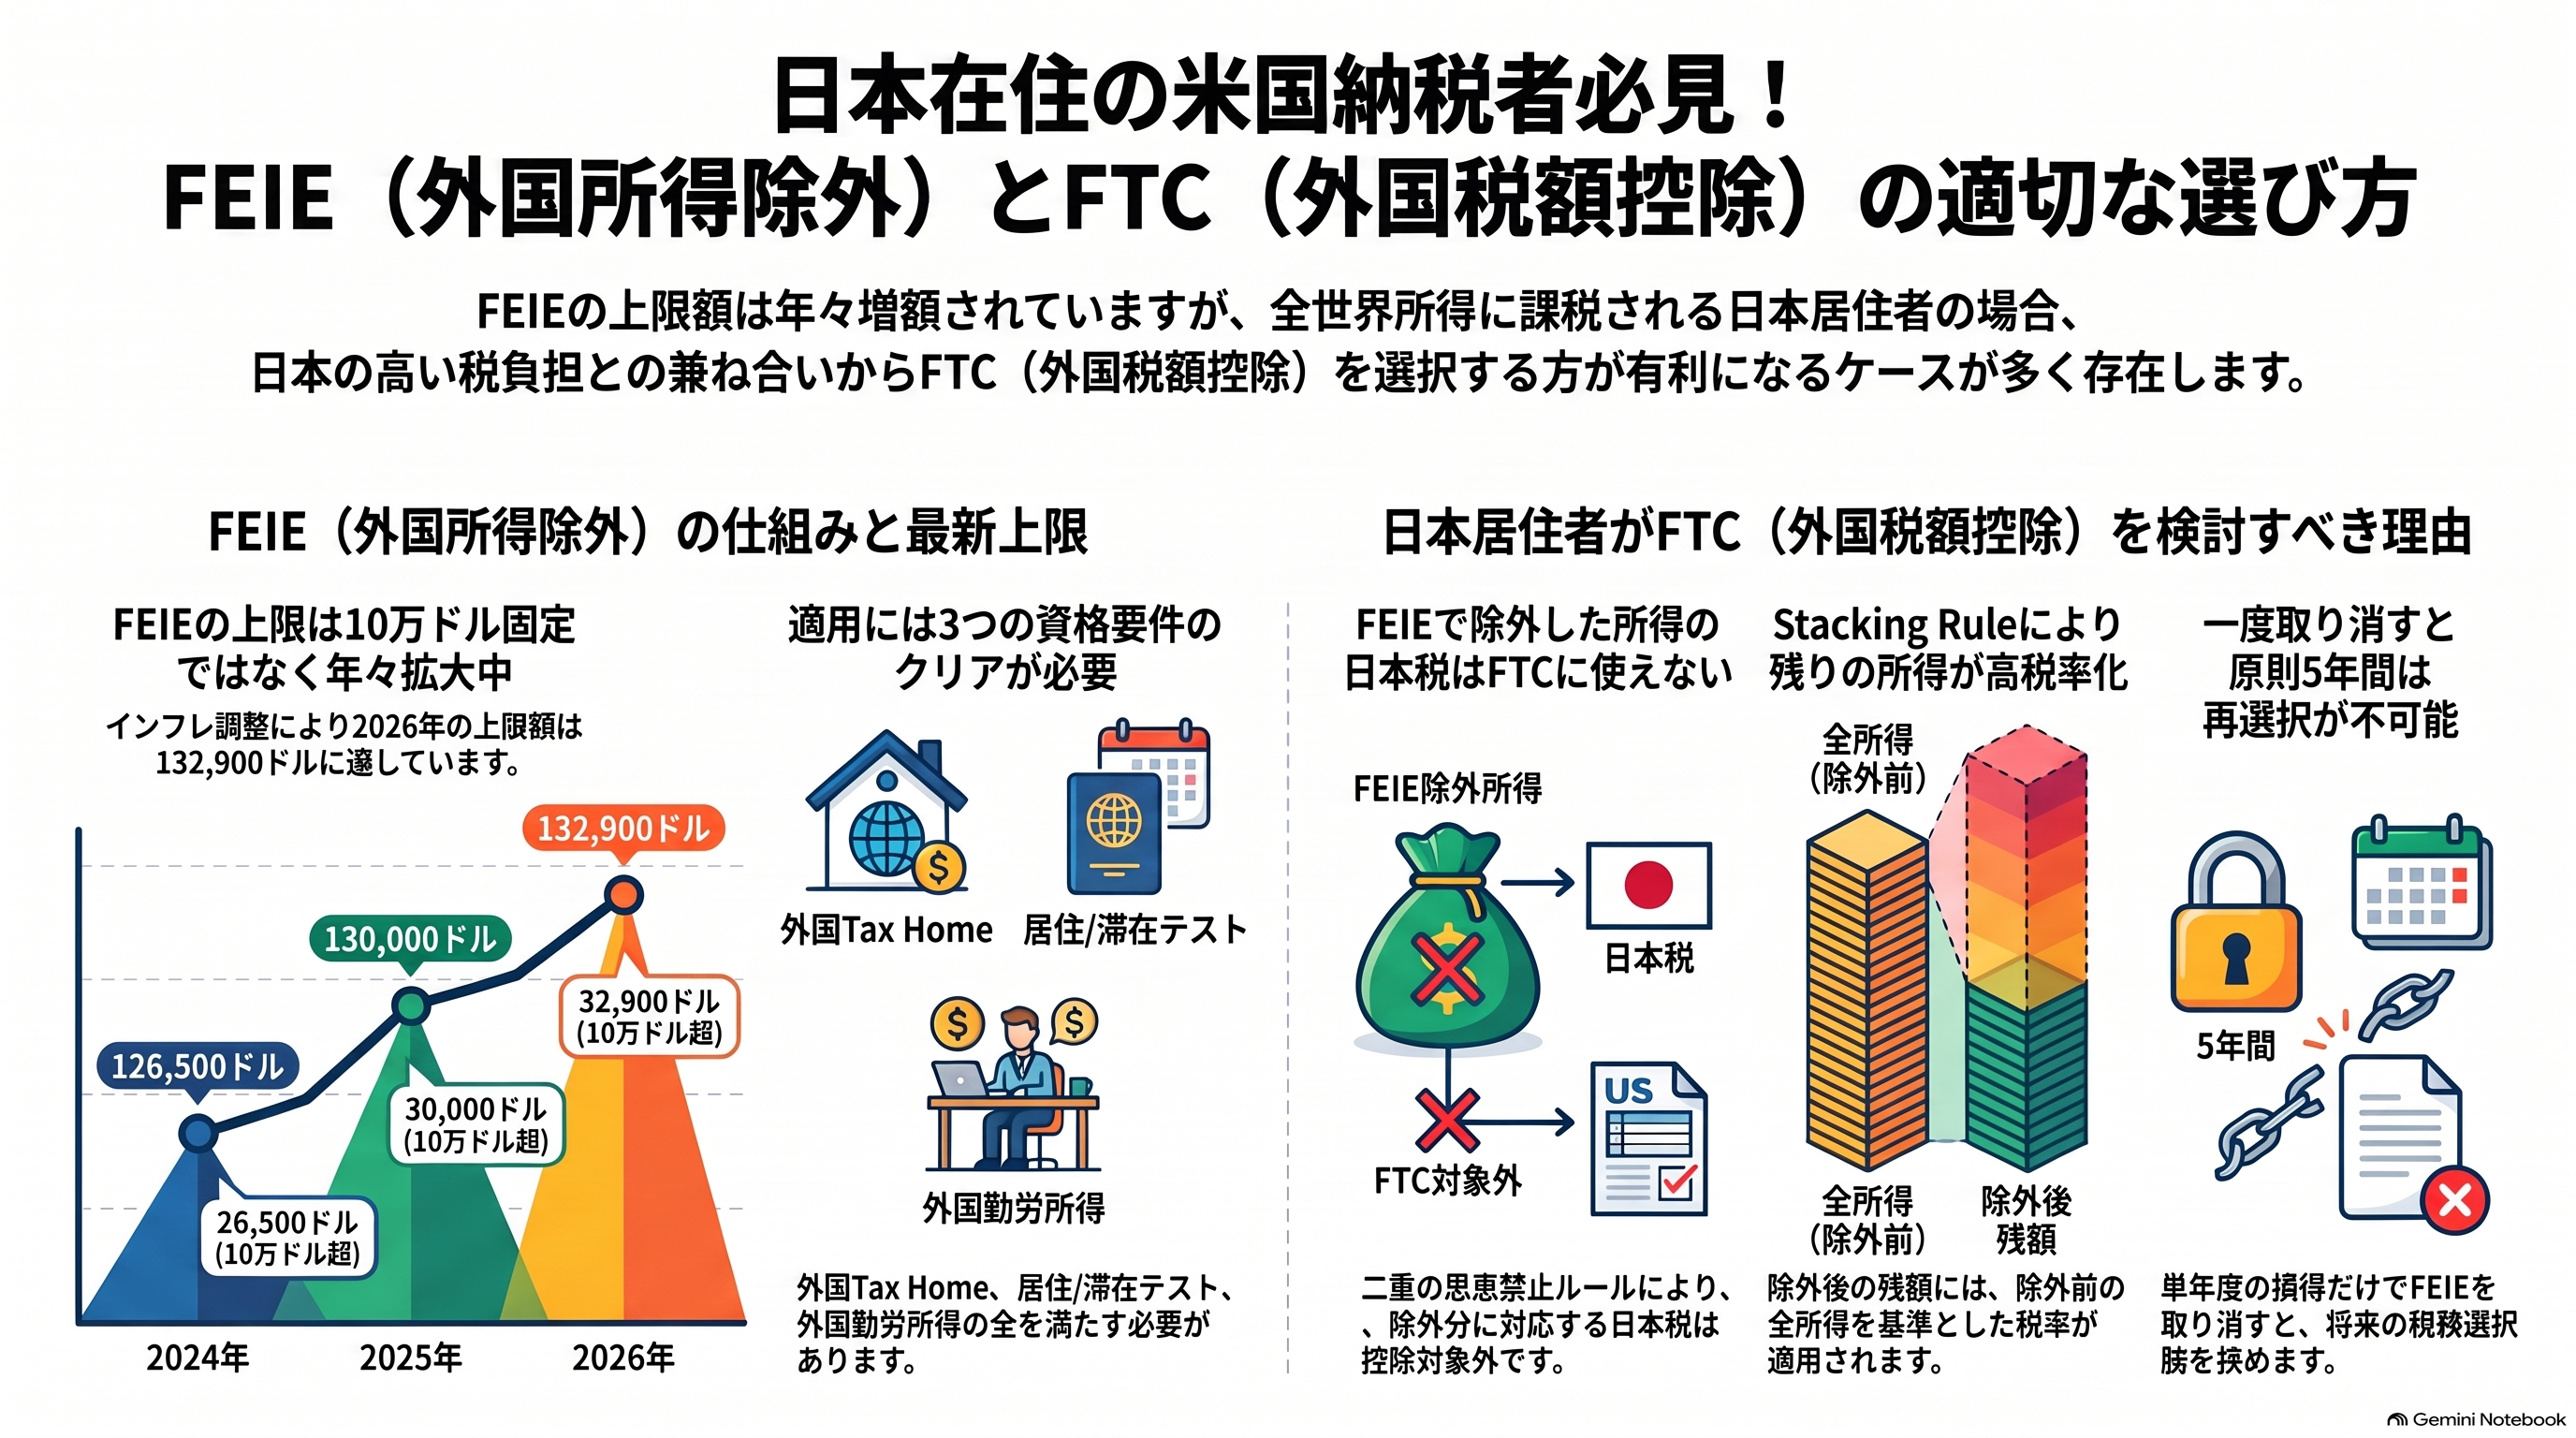
FEIEの根拠である米国内国歳入法(IRC)§911には、「10万ドル」という固定の上限はありません。基準額は8万ドルと定められ、2005年以降は物価上昇に合わせて毎年増額される仕組みです。その結果、2015年の上限はすでに10万800ドルとなり、以後も上昇を続けています。
2025年・2026年のFEIE上限額
IRSが公表している直近の上限額(適格者1人あたり・フルイヤー)は次のとおりです。
課税年度 | FEIE上限額 | 10万ドルを超える部分 |
|---|---|---|
2024年 | 126,500ドル | 26,500ドル |
2025年 | 130,000ドル | 30,000ドル |
2026年 | 132,900ドル | 32,900ドル |
FEIEは個人ごとの制度です。夫婦がそれぞれ独立して要件を満たし、それぞれに十分な外国勤労所得があれば、2人分の上限を別々に使えます。ただし、一方の使い切れなかった枠を配偶者に移すことはできません。
部分年度は日割りになる
赴任や帰国の年など、1年を通して資格を満たさない場合は上限額をそのまま使えません。上限は原則として「資格を満たした日数÷その年の日数」で按分されます。移動の多い年は、資格期間の起点と終点を正確に把握しておくことが欠かせません。
住宅費除外(Foreign Housing Exclusion)でさらに除外枠が広がる
FEIEとは別枠で、外国での住宅費の一部を除外(給与所得者)または控除(自営業者)できる制度があります。
計算の骨組みは次のとおりです。
- 基準住宅費(base housing amount):FEIE上限の16%
- 一般的な住宅費の上限:FEIE上限の30%
- 実際の適格住宅費のうち、基準額を超え上限までの部分が対象
対象になるのは家賃、一定の光熱費、保険料、返金されない賃貸手数料、家具のレンタル費用などです。一方、住宅の購入費、資本的支出、購入した家具、家事使用人の人件費、住宅ローン元本などは対象外で、過度に贅沢な住居費も認められません。
FEIEと住宅費除外を組み合わせると、§911で除外できる総額はFEIE単独の上限を上回る可能性があります。 ただし、除外・控除の合計がその年の外国勤労所得を超えることはありません。また、計算は住宅費除外を先に行い、その後でFEIEを計算する順序になっています。
なお、東京のような生活費の高い地域については、IRSが30%を超える地域別の上限を認める年があります。申告時には、該当年度のForm 2555の説明書などで所在地別の上限を確認するとよいでしょう。
FEIEを使うための3つの資格要件
FEIEは「海外に住んでいる」「海外の会社から給与をもらっている」だけでは使えません。次の3点をすべて満たす必要があります。
外国にtax homeがあること
tax homeとは、基本的に通常の勤務・事業の拠点を指します。注意したいのは、生活の本拠(abode)が米国内にある期間は、外国にtax homeがあるとは扱われない点です。米国に家を持っていること自体で直ちに失格になるわけではありませんが、配偶者や生活の中心が米国に残っているケースでは慎重な検討が必要です。
Bona Fide Residence TestとPhysical Presence Test
tax homeに加え、次のどちらかを満たす必要があります。
項目 | Bona Fide Residence Test | Physical Presence Test |
|---|---|---|
基本要件 | 外国の真正な居住者である期間が丸1暦年以上 | 任意の連続12か月中、外国に330日以上滞在 |
判定方法 | 居住実態を総合的に判断 | 主に日数で客観的に判断 |
一時的な米国滞在 | 直ちに資格を失うわけではない | 米国滞在日は330日に数えない |
向いているケース | 日本に長期定住している人 | 赴任初年度や日数管理がしやすい人 |
Physical Presence Testの「1日」は午前0時から午前0時までの丸24時間で、国際線の機内や公海上にいる時間は外国滞在に含まれません。
また、グリーンカード保有者(resident alien)の場合、Bona Fide Residence Testは租税条約の関係も含めて判断されます。日米間には所得税条約があるため利用できる可能性がありますが、個別の確認が必要です。
対象は「外国で実際に働いた」勤労所得
FEIEの対象は、外国で実際に提供した労務の対価です。支払元が米国企業か日本企業か、給与を米国口座と日本口座のどちらで受け取ったかは本質的な判断基準ではありません。
たとえば、東京の自宅から米国企業のためにリモートワークして得た給与は、他の要件を満たせば対象になり得ます。逆に、日本の会社から給与を受けていても、米国出張中に働いた日に対応する部分は米国源泉となり、FEIEの対象外になる可能性があります。配当・利子・譲渡益・年金といった投資所得や、米国政府職員としての給与も対象外です。
日本居住者がFEIEより外国税額控除(FTC)を検討すべき理由
日本国籍を持つ日本の居住者は、日本の税法上「非永住者」には該当しません。そのため、国内外を問わず全世界所得が日本の所得税の対象になります。FEIEはあくまで米国側の制度であり、日本の税金を免除するものではありません。
日本で相応の所得税・住民税を納めている人の場合、FEIEを使わずにForm 1116で外国税額控除(FTC)を適用するほうが合理的になるケースがあります。理由は主に3つです。
除外した所得の日本税はFTCに使えない
FEIEで除外した所得に対応する日本の税金について、さらにFTCを受けることはできません(二重の恩恵の禁止)。FEIEの上限を超える部分の所得に対応する日本税はFTCの対象になり得ますが、日本税の全額を残りの所得に充てる計算は認められません。実際の配分は単純な比例計算で済まない場合もあります。
stacking ruleで残りの所得は高い税率になる
FEIEを使った場合、除外後に残った所得はゼロから順に低い税率で課税されるわけではありません。除外した所得を含めたと仮定した場合の税率が適用されます。これをstacking ruleと呼び、IRSは専用のワークシートでの計算を求めています。「除外後の残りは少額だから低税率で済む」という理解は誤りです。
一度取り消すと原則5年間は再選択できない
FEIEは自動適用ではなく、Form 2555を添付して選択する制度です。一度選択すると翌年以降も継続し、取り消した場合は原則としてその後5年間は再選択できません。単年度の損得だけで取り消すと、将来の選択肢を狭めるおそれがあります。
日本の実効税率が十分に高い年度は、FEIEとFTCのどちらでも米国所得税がほぼゼロになる可能性があります。一方、日本側の税負担が軽い年度や、住宅費が高額な年度にはFEIEや住宅費除外の価値が大きくなる可能性があります。毎年、同じ所得・同じ日本税額で次の3案を比較するのが現実的です。
選択肢 | 主な長所 | 主な注意点 |
|---|---|---|
FEIE中心 | 外国税率が低い場合に効果が大きい | 除外分の日本税はFTC不可、stackingあり |
FTCのみ | 日本の税負担が高い場合に有利になりやすい | 控除限度額などの計算が必要 |
FEIE+住宅費除外+FTC | 高所得・高家賃のケースで有効 | 計算が複雑になる |
日本居住者が陥りやすいFEIEの落とし穴
最後に、実務で特に誤りが起きやすいポイントを整理します。
- 米国出張日を無視する:日本の給与でも、米国で働いた日の対応部分はFEIEの対象外になる可能性があります。出入国記録と勤務日のカレンダーを残しておきましょう。
- 賞与や繰延報酬を受取年だけで判断する:所得は原則として労務を提供した年に帰属します。翌年以降に受け取る賞与は、どの期間の勤務に対応するかの確認が必要です。
- 自営業税(SE tax)も消えると思い込む:フリーランスや個人事業主はFEIEで所得税を減らせても、米国の自営業税は自動的には減りません。日米社会保障協定は別の制度として確認が必要です。
- 租税条約で上限が増えると誤解する:日米租税条約はFEIEの上限額そのものを引き上げるものではありません。条約が関わるのは、居住者判定、所得の源泉、二重課税の排除などです。
- 期限後の選択ルールを見落とす:期限内に選択していなくても、一定の条件のもとで後から選択できる規定があります。所定の表示を記載する必要があるため、該当する場合は要件を確認しましょう。
まとめ
- FEIEの上限は固定の10万ドルではなく、2025年は13万ドル、2026年は13万2,900ドル。10万ドルを超える部分も除外できる
- 住宅費除外を組み合わせると、§911による除外総額はFEIE単独の上限を超える可能性がある
- 適用にはtax home、Bona Fide Residence TestまたはPhysical Presence Test、外国勤労所得の3要件が必要
- 日本国籍の日本居住者は日本で全世界所得課税を受けるため、FEIEを上限まで使うことが常に最適とは限らない。FTCとの比較が出発点になる
- FEIEの取り消しには原則5年間の再選択制限があるため、複数年の見通しで判断する
次に掘り下げたいテーマとしては、東京など所在地別の住宅費上限の実際の計算、Form 1116における日本税の配分方法、ストック報酬やRSUを受け取る場合のFEIEの扱いなどが挙げられます。給与が10万〜20万ドル台、米国出張が多い、自営業である、といったケースでは、日米双方の税務に詳しい専門家に申告前の比較計算を依頼することも検討するとよいでしょう。