はじめに:IOR代行とBondのコストは「設計」で決まる
海外から商品を輸入するとき、IOR(Importer of Record)代行の手数料やBond(税関保証)のプレミアムは目に見えやすいコストです。ただし、実際の負担を大きく左右するのは、請求書に表れない担保の資金拘束、輸入消費税・VATの回収漏れ、通関遅延といった要素であることも少なくありません。
本記事では、IORとBondの基本と国ごとの制度の違いを整理したうえで、総コストの捉え方、コストを最小化する具体的な方法、事業タイプ別の考え方、業者選定のチェックポイントを順に解説します。
IOR代行とBond(税関保証)とは?基本と国別の違い
IOR(Importer of Record)の役割
IORとは、輸入申告、関税・税金の納付、品目分類や課税価格の判断、各種規制への対応について、税関に対して法的責任を負う輸入主体を指します。IOR代行は、この責任を第三者が引き受けるサービスです。
注意したいのは、「IOR」という名称が世界共通の法的資格ではない点です。米国では法律上Importer of Recordが明示されていますが、日本では「輸入者・輸入申告者」、EUでは「declarant」や「customs representative」、中国では「輸入貨物の荷受人」というように、国ごとに対応する概念を読み替える必要があります。
Bond・税関保証は国ごとに仕組みが異なる
Bondも同様に、国によって制度の構造が異なります。
地域 | 輸入主体・代理の考え方 | 保証の基本構造 |
|---|---|---|
日本 | 非居住者は税関事務管理人を選任し、通関業者に申告を委任できる | 納期限延長時の担保。全国で一元的に使える担保制度もある |
米国 | IORに法的責任と「合理的注意」が求められる | 単発のSingle Bondと継続的なContinuous Bond |
EU | EORI登録を前提に、申告者・代理人制度がある | 包括保証と、要件を満たす場合の保証額軽減 |
中国 | 荷受人が納税義務者となり、通関企業に委託可能 | 保証金のほか、銀行保証や関税保証保険が利用可能 |
ASEAN | 輸入制度は原則として各国ごと | 域内トランジットでは単一保証の仕組み(ACTS)がある |
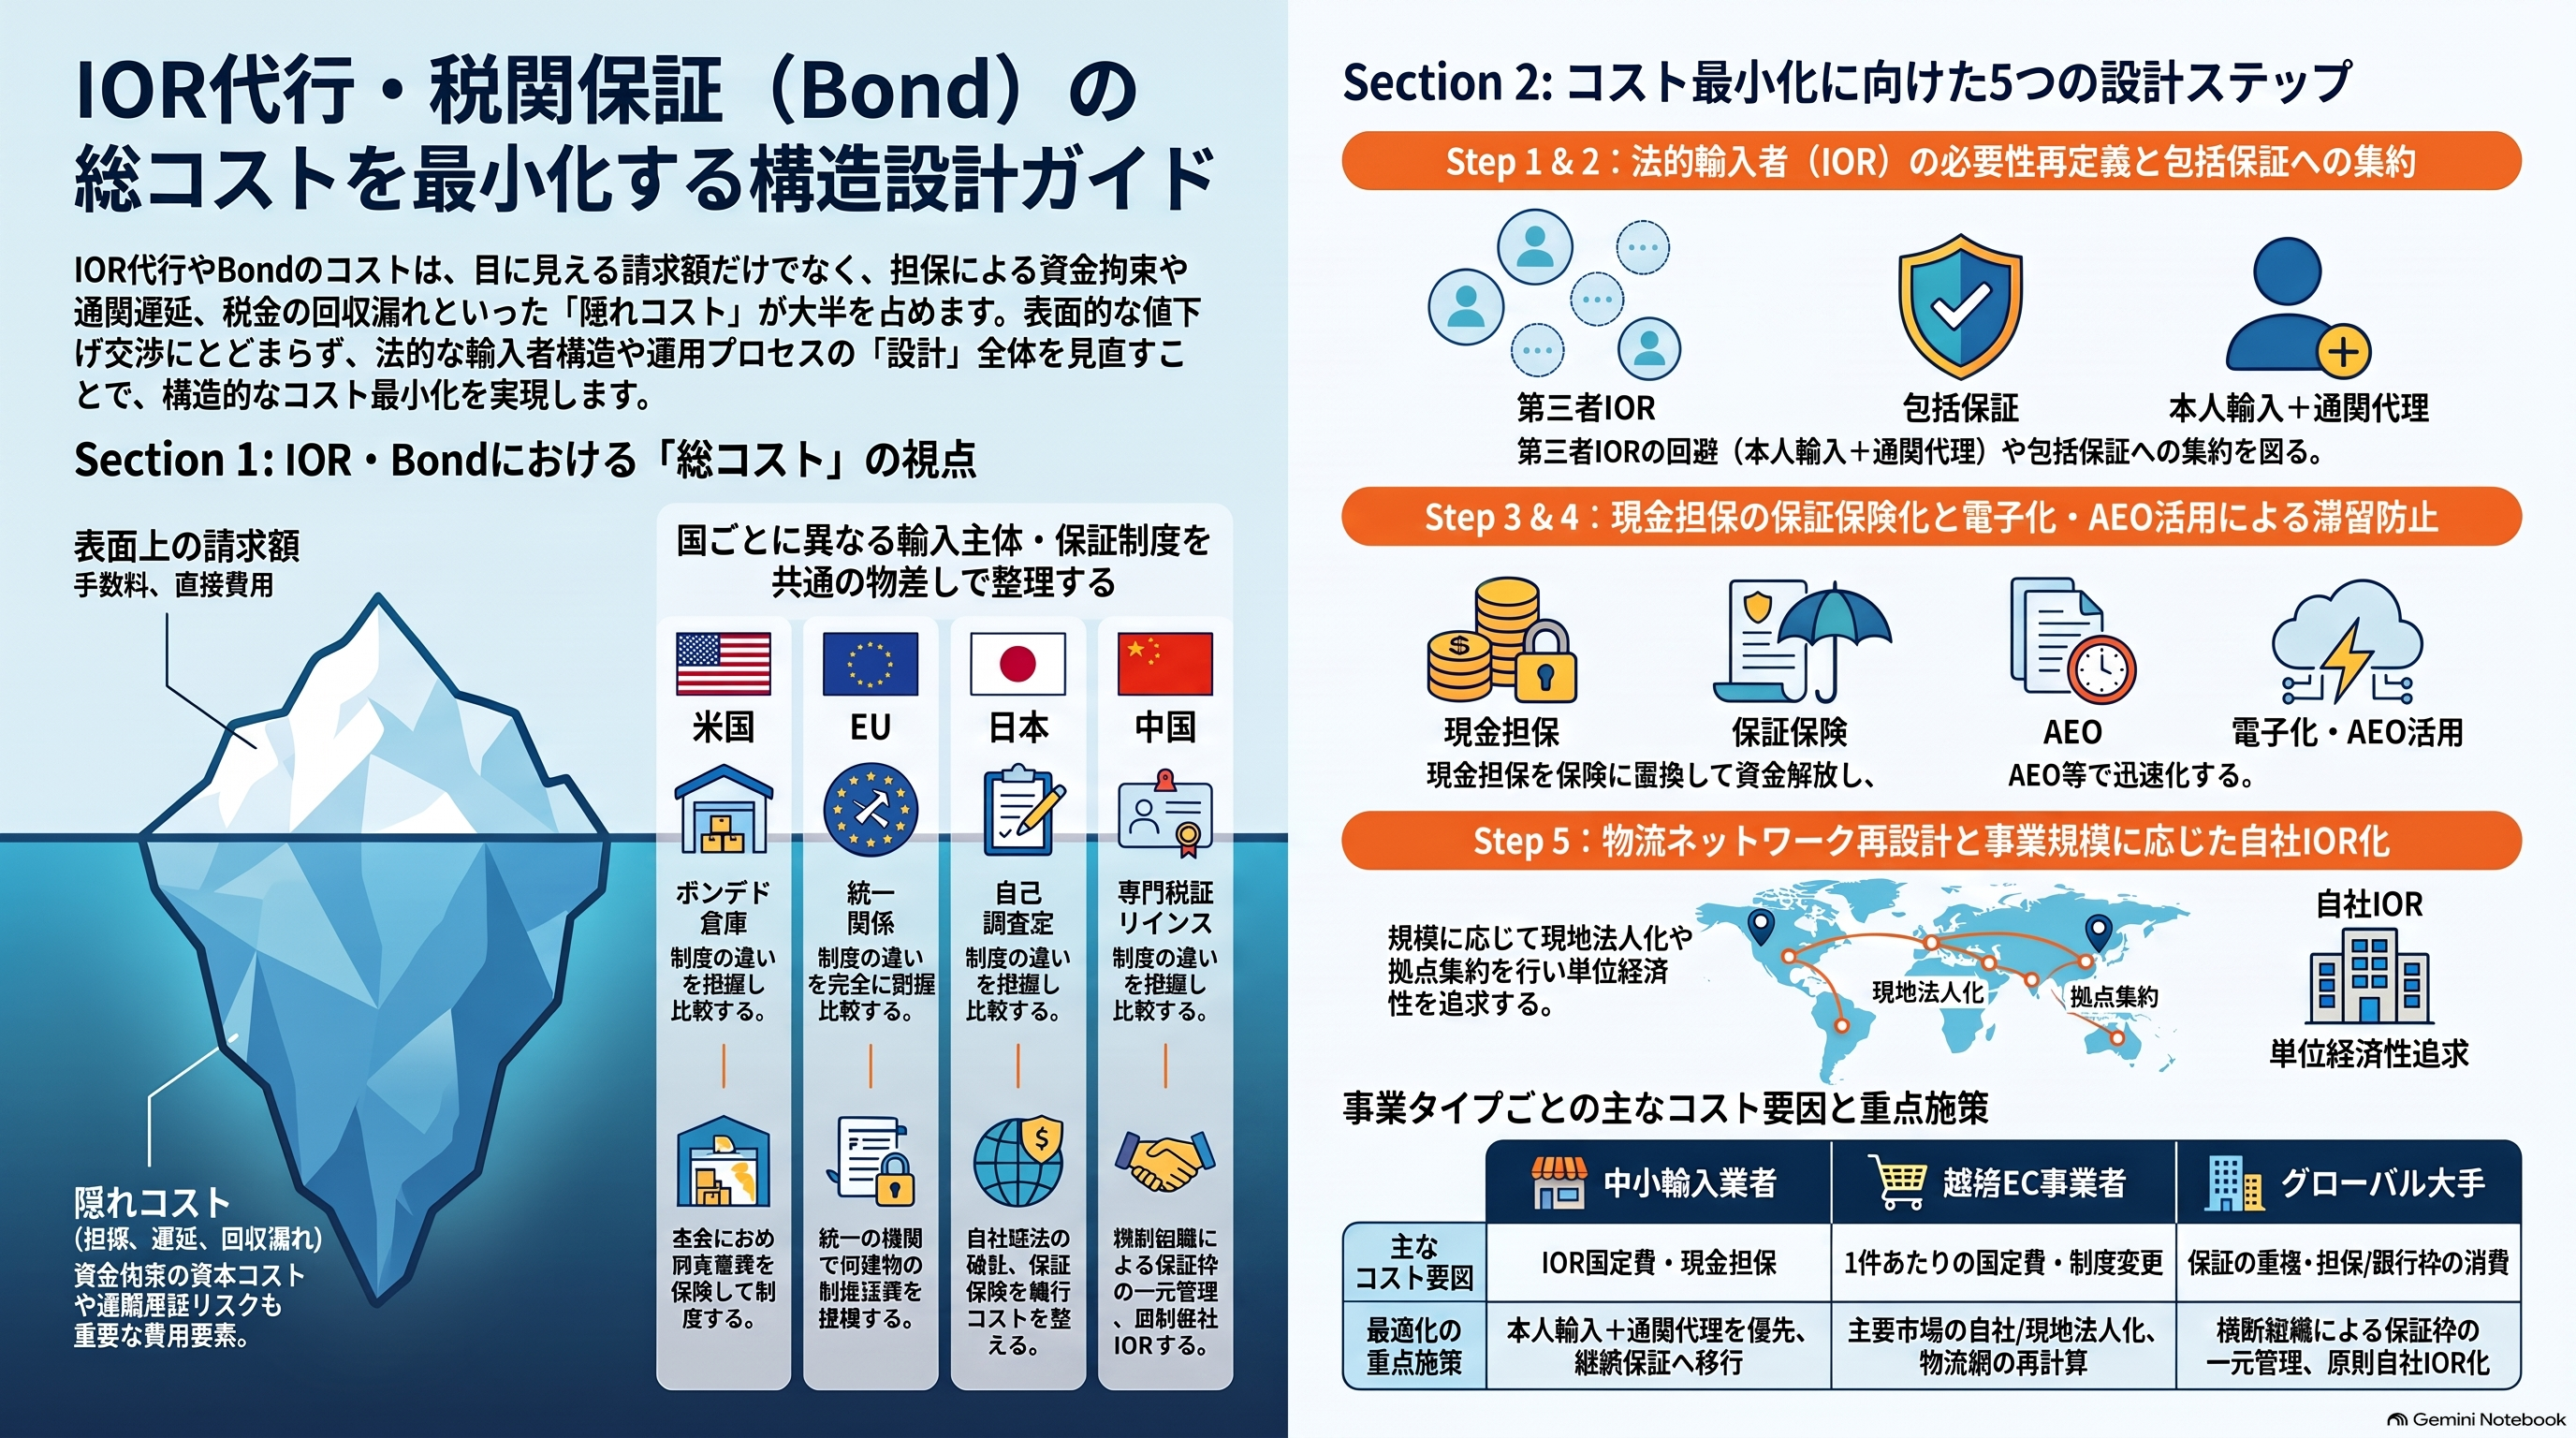
そのため、「米国式のBondを世界共通で導入する」という発想ではなく、輸入ルートごとの法的責任を共通の物差しで比較することが、コスト最適化の出発点になります。
IOR・Bondのコストは「請求額」だけでは測れない
総コストを構成する要素
IOR・Bondのコストは、次のような要素の合計として捉えるのが実務的です。
- IOR代行手数料(初期費用、1件ごとの固定費、貨物価値に連動する料率)
- 保証プレミアム・銀行保証の手数料
- 担保として拘束される資金の資本コスト
- 関税・税金の立替にかかる金利
- コンプライアンス対応費
- 通関遅延による在庫・機会損失
- 輸入消費税・VATの回収漏れ
- 追徴・罰金などの期待損失
高額貨物では貨物価値に連動する料率が、小口の越境ECでは1件ごとの固定費が、それぞれ支配的になる傾向があります。どの要素が大きいかを見極めずに保証プレミアムだけを値下げ交渉しても、総コストへの効果は限定的になる可能性があります。
担保の拘束期間と資本コストに注目する
見落とされやすいのが、担保として拘束される資金のコストです。保証額が大きく、現金担保の比率が高く、拘束期間が長いほど、その資金を事業に回せないことによる機会費用は膨らみます。
特に資金調達コストが高い企業ほど、プレミアムの値下げよりも「担保率」と「拘束期間」の削減を優先したほうが効果が出やすいと考えられます。
IOR代行とBondのコストを最小化する5つの方法
① 第三者IORが本当に必要かを見直す
最も効果が大きい可能性があるのは、そもそも第三者を法的な輸入者にする必要があるかを判定することです。
たとえば日本では、非居住者本人が輸入者のまま税関事務管理人を選任し、申告業務を通関業者に委任する方法があります。また国税庁は、輸入手続を第三者に委託しても、輸入消費税の納税義務者や仕入税額控除の主体は輸入申告者であるという考え方を示しています。IOR名義を安易に第三者へ移すと、契約・所有権・税務処理の整合性が崩れるおそれがあります。
なお、Incotermsを変更しただけで税関法上の輸入者責任が移転するとは限りません。契約上の費用負担と、法律上の申告・納税主体は分けて確認する必要があります。
② 個別保証から継続・包括保証へ集約する
輸入頻度が一定以上ある場合、毎回単発の保証を手配するよりも、継続保証や包括保証のほうが割安になる可能性があります。米国のContinuous Bond、日本の包括納期限延長と全国一括担保、EUの包括保証などが該当します。
ただし、米国の税関は支払履歴や遵守状況、貨物の性質に応じて保証額の十分性を見直し、追加担保を求めることがあります。最低額だけを前提に予算化せず、過去の税額実績をもとに必要額を見積もることが大切です。
③ 現金担保を保証・保険に置き換える
現金担保をsurety bond、銀行保証、税関保証保険などに切り替えると、拘束されていた資金を解放できる可能性があります。中国では関税保証保険が制度上利用でき、現金や銀行与信枠の負担軽減策として位置づけられています。
比較の際は、プレミアムの額面だけでなく、銀行の信用枠消費、求償条件、契約終了後の責任範囲まで含めて判断することが重要です。
④ 電子化とAEOで通関の滞留を減らす
商品マスタにHSコード、原産国、規制情報、輸入者、保証方式などを持たせ、ERPや倉庫システムから通関データを自動生成できれば、申告ミスや修正の発生を抑えやすくなります。申告の正確性は、将来の保証条件にも影響し得る要素です。
輸入頻度が高い企業では、AEO(認定事業者)制度の取得も検討対象です。手続の簡素化・迅速化によって、リードタイムを含めた貿易コストの低減につながる可能性があります。
⑤ 物流ネットワークと輸入体制を再設計する
最終段階として、貨物の集約、保税倉庫や地域ハブの活用、現地法人による自社IOR化といった構造的な見直しがあります。輸入件数や金額が大きい国では、自社で輸入者となる体制が外部委託より有利になる損益分岐点が存在し得ます。
EUでは新しい関税法典への移行や、低価格の越境EC貨物に対する課金の見直しが進んでいます。小口直送と域内在庫型のどちらが有利かは、制度変更によって変わる可能性があるため、定期的な再計算が必要です。
事業タイプ別:IOR・Bond最適化の考え方
中小輸入業者 | 越境EC事業者 | グローバル大手 | |
|---|---|---|---|
主なコスト要因 | IOR固定費、現金担保 | 1件ごとの固定費、制度変更 | 保証の重複、担保・銀行枠 |
IOR戦略 | 本人輸入+通関代理を優先 | 主要市場は自社・現地法人化を検討 | 原則自社IOR、例外のみ外部委託 |
保証戦略 | 件数に応じて継続保証へ | 単発保証を極小化 | 国・法人単位で集約し財務部門が一元管理 |
重点施策 | 見積りの内訳分解 | 物流網と単位経済性の再計算 | 横断組織による保証枠の中央管理 |
いずれの場合も、「同じリスクを複数箇所で重複して担保していないか」を確認することが共通の論点になります。なお、無関係な複数の企業が一つのBondを自由に共有できる仕組みが世界共通で存在するわけではない点にも注意が必要です。
IOR代行業者・保証を選ぶときのチェックポイント
- 見積りが「保証プレミアム」「リスク手数料」「税金立替手数料」「1件ごとの手数料」に分解されているか
- 担保率、最低料金、解除条件が明示されているか
- HSコード・課税価格・原産地情報の責任分担が契約に書かれているか
- 税務書類(輸入許可書など)の取得・保管の権利が確保されているか
- 契約終了後に残る過去申告分の責任(テール責任)の扱いが決まっているか
- 米国の場合、保証会社が財務省の認定を受けているか
契約上の免責条項があっても、税関当局に対する公法上の責任が輸入者に残る場合がある点は押さえておきましょう。
まとめ
IOR代行とBondのコスト最小化は、最安の業者やプレミアムを探すことから始めるのではなく、次の順番で進めるのが効果的です。
- 第三者IORが本当に必要かを判定し、法的な輸入者構造を最適化する
- 個別保証を継続・包括保証へ集約する
- 現金担保を保証・保険に置き換え、重複保証をなくす
- 電子化やAEOで通関遅延とリスクを減らす
- 物流ネットワークや自社IOR化を含めて体制を再設計する
社内では通関、税務、法務、財務、物流、ITが連携し、部分最適に陥らない体制を作ることが重要です。今後は、EUの新関税制度への対応、越境ECにおける1件あたりの税関コストの変化、各国の保証保険制度の比較などが、さらに掘り下げるべきテーマになります。