
導入:「何年持てば税金が安くなるか」は日米で答えが違う
日本株と米国株の両方に投資する人が増えるなか、「株を1年以上持てば税金が安くなる」という話を聞いたことがあるかもしれません。これは米国の連邦税では正しく、日本の通常の株式投資には当てはまりません。
本記事では、2026年時点の制度をもとに、日本の居住者と米国連邦所得税上の個人納税者を想定して、株式の短期・長期キャピタルゲイン課税を比較します。米国の州税・地方税や、二重居住・租税条約などの国際税務は対象外です。
日米の株式譲渡益課税の最大の違いは「1年ルール」
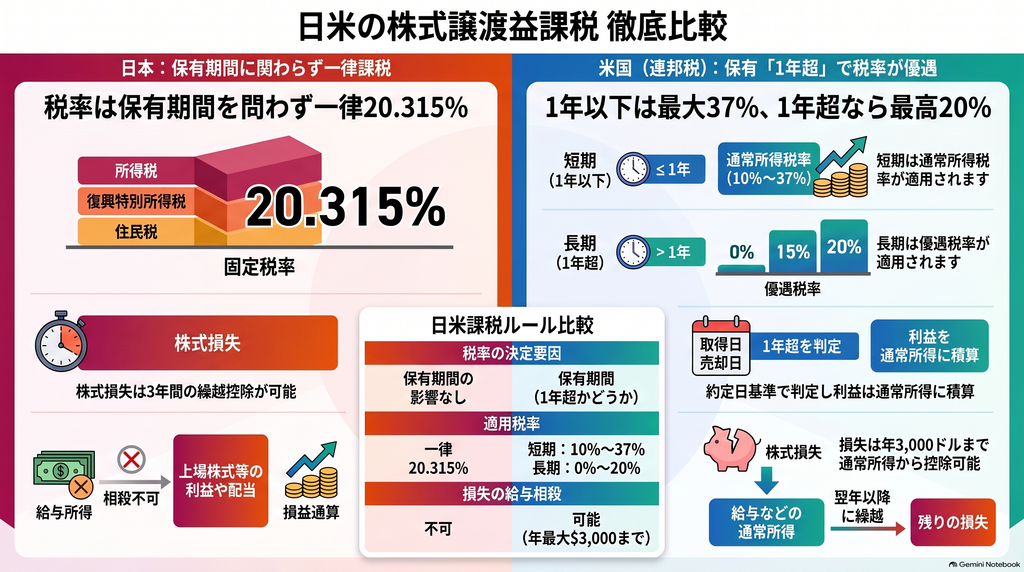
日本:保有期間に関係なく原則20.315%
日本では、上場株式等の譲渡益は他の所得と分けて課税する申告分離課税の対象です。2026年分の税率は、所得税15%、復興特別所得税0.315%、住民税5%を合わせた**20.315%**です。
国税庁の税率表には保有期間による区分がありません。6か月保有でも18か月保有でも、通常の税率は同じです。日本の譲渡所得には5年を基準にする短期・長期の考え方もありますが、これは不動産などに関するもので、株式のルールと混同しないよう注意が必要です。
米国:1年超かどうかで税率が変わる
米国では、株式を1年以下保有して売った利益は短期キャピタルゲイン(short-term capital gain)となり、給与と同じ通常所得税率(10%〜37%)で課税されます。1年を超えて保有した場合は長期キャピタルゲイン(long-term capital gain)となり、原則として0%・15%・20%の優遇税率が適用されます。
米国の保有期間は約定日(trade date)基準で数える
IRS(米国内国歳入庁)によれば、保有期間は取得日の翌日から数え、売却日を含めます。取引所で売買する株式は、購入・売却とも約定日(trade date)が基準で、受渡日(settlement date)は使いません。
たとえば2026年1月10日に購入した株を2027年1月10日に売ると短期扱いで、長期になるのは原則として1月11日以降の売却です。この「あと1日」で税率が大きく変わる可能性があります。
米国の短期・長期キャピタルゲイン税率(2026年)
短期は通常所得税率、長期は0%・15%・20%
短期キャピタルゲインに専用の税率はなく、給与などと合算して累進税率表で課税されます。長期キャピタルゲインの2026年の主な税率帯は次のとおりです。
申告区分 | 0%の上限 | 15%の上限 | それを超える部分 |
|---|---|---|---|
Single(単身) | $49,450 | $545,500 | 20% |
Married Filing Jointly(夫婦合算) | $98,900 | $613,700 | 20% |
Head of Household(世帯主) | $66,200 | $579,600 | 20% |
長期利益は通常所得の上に積み上がる
長期利益だけを取り出して上の表に当てはめるわけではありません。まず通常所得で税率帯が下から埋まり、長期利益はその上に積み上がります(stacking)。このため、所得が低い人は長期利益の一部が0%になる可能性があり、高所得者は15%や20%が中心になります。
さらに、所得が一定水準を超える人には**NIIT(純投資所得税)3.8%**が加わる可能性があります。「長期なら最高20%」とだけ考えると、税負担を少なく見積もるおそれがあります。
計算例で見る日米の税負担の違い
日本の例: 譲渡益100万円の場合、保有期間が6か月でも18か月でも税額は20万3,150円で同じです。
米国の例(2026年・Single・州税とNIITは考慮しない): 株式の利益を除いた課税所得が$80,000で、株式の利益が$20,000の場合です。
項目 | 6か月保有(短期) | 18か月保有(長期) |
|---|---|---|
適用税率 | 22%(通常所得) | 15%(長期) |
連邦税 | $4,400 | $3,000 |
税引後の利益 | $15,600 | $17,000 |
この条件では、1年を超えて保有するだけで連邦税が$1,400減ります。所得がさらに高ければ、短期利益に32%〜37%がかかる可能性があり、差は大きくなり得ます。
損益通算・繰越控除・wash saleの違い
日本:給与とは相殺できず、損失は3年間繰り越せる
日本では、上場株式等の譲渡損失は、ほかの上場株式等の利益や、申告分離課税を選んだ上場株式の配当と相殺できます。ただし給与所得とは原則として相殺できません。相殺しきれない損失は、確定申告を続けることで翌年以降3年間繰り越せます。株の売買がない年も申告が必要になる点に注意が必要です。
米国:年$3,000まで通常所得から控除できる
米国では、短期・長期の損益をそれぞれ集計してから差し引きします。最終的に損失が残った場合は、年$3,000(夫婦個別申告は$1,500)まで給与などの通常所得から差し引け、残りは翌年以降に繰り越せます。
米国で特に注意したいwash sale rule
米国では、損失を出して売った日の前後30日以内に実質的に同じ銘柄を買い直すと、その損失が認められない場合があります(wash sale rule)。「年末に含み損の株を売り、翌日に買い戻して節税する」方法は、そのままでは使えない可能性があります。
配当課税:「長期保有」の意味が日米で異なる
日本の上場株式の配当は原則20.315%で、保有期間で税率は変わりません。譲渡損失と配当を相殺したい場合は、申告分離課税を選ぶことが重要です。
米国の配当には、優遇税率(0%・15%・20%)が使えるqualified dividendと、通常税率の配当があります。普通株では、配当権利落ち日の前60日から始まる121日間のうち、60日を超えて保有していることが条件です。この条件は株式の「1年ルール」とは別の判定で、「1年以上保有したから配当も必ず優遇される」とは限りません。
NISA・401(k)/IRAと申告実務の違い
日本:NISAは利益が非課税、ただし損失は使えない
新NISAでは、対象となる上場株式等の売却益や配当が非課税です。一方で、損失は税務上なかったものとされ、課税口座の利益との相殺や繰越はできません。課税口座では、源泉徴収ありの特定口座を使えば証券会社が損益計算と税金の納付を行い、申告を省略できます。ただし、他社口座の損失や過去の繰越損失を使う場合は確定申告が必要になります。
米国:退職口座内では1年ルールの影響が小さい
401(k)やIRAなどの退職口座では、口座内の売買ごとに短期・長期で課税する仕組みではなく、お金を引き出すときの課税が中心になります。課税口座では、証券会社から届くForm 1099-Bをもとに、Form 8949とSchedule Dで損益を申告します。日本の源泉徴収あり特定口座のように、売却益から自動で税金が差し引かれる仕組みは通常ありません。
米国株の為替と株式報酬(RSU・ストックオプション)の注意点
日本の居住者が米国株を売買する場合、取得価額と売却価額をそれぞれ円に換算して損益を計算します。国税庁は、保有中の為替の変動分を別の所得に分ける必要はなく、株式の譲渡損益に含めるとしています。このため、ドルでは損失なのに円では利益になるケースも起こり得ます。なお、売却後に受け取ったドルを持ち続けた場合の為替差損益は、株式とは別の問題になる可能性があります。
RSUやストックオプションでは、株を受け取るまでの値上がり分は給与として課税され、受け取った後の値上がり分が株式の譲渡益になるのが基本です。米国でRSUの長期・短期を判定するときは、付与日ではなく実際に株を受け取った日から数えます。日本の税制適格ストックオプションや、米国のISOは別のルールになるため、契約書類や給与明細を売却資料と一緒に保管しておくことが大切です。
まとめ:日本は「口座と損益区分」、米国は「1年超」も重要
- 日本:株式の税率は保有期間に関係なく原則20.315%。重要なのは、特定口座・NISAの使い分け、複数口座の損益通算、3年間の繰越控除
- 米国:1年超保有で0%・15%・20%の優遇税率。売却前に約定日、取得ロット、wash sale、NIITを確認することが大切
- 共通:外国株の為替や株式報酬が関わると、計算が大きく変わる可能性がある
実際の申告では、証券会社の資料と国税庁・IRSの公式情報を照らし合わせ、必要に応じて税理士などの専門家に相談するのが安全です。今後は、日米の二重居住者や国外転出時課税、租税条約の扱いなど、国境をまたぐ投資家向けのテーマを掘り下げる価値があります。