はじめに:「第三国を経由すれば関税は下がる」は本当か
2018年に始まった対中Section 301関税は、2026年10月現在も続いています。高い追加関税を背景に、「ベトナムや台湾、メキシコを経由すれば中国原産でなくなるのでは」と考える企業は少なくありません。しかし、米国税関(CBP)は物流の経路ではなく、どこで実質的に製造されたかで原産地を判断します。
本記事では、Section 301関税の現状、第三国経由で原産地が変わる条件、合法な関税プランニングと違法な回避の境界、最近の摘発事例、企業が取るべきコンプライアンス対策を順に整理します。
Section 301関税とは?2018年以降の対中関税の全体像
List 1〜4Aの基本構造
Section 301関税は、米国通商代表部(USTR)が中国の技術移転や知的財産をめぐる政策を問題視して発動した追加関税です。根拠法は1974年通商法第301条で、2018年のList 1・2、List 3、2019年のList 4Aという段階を経て対象が広がりました。
注意したいのは、「中国原産なら一律25%」ではない点です。リストごとに税率が異なり、List 4Bのように発効前に停止されたものもあります。実務では、まず通常のHTS(関税分類番号)を確定し、それがどのChapter 99番号に対応するか、輸入日時点の税率や除外があるかを確認する必要があります。
2024年以降に強化された戦略品目
2024年の第1回4年見直しでは、関税は廃止されるどころか、EV、半導体、電池、太陽電池、医療用品、重要鉱物などの戦略分野で税率が段階的に引き上げられました。品目によっては非常に高い追加税率が適用されており、原産地判定の誤りが与える金銭的影響は以前より大きくなっています。
2026年の4年見直しと除外期限
USTRは2026年10月7日、2回目の法定4年見直しで2018年措置が失効せず継続すると公告しました。また、現行の除外措置は2026年11月10日までとされており、その後の扱いは現時点で公表されていません。過去にList 3・4Aの手続違反を争ったHMTX訴訟も、2026年6月に最高裁が上告を受理しなかったことで、一括無効化による還付の道は事実上閉じたと考えられます。
第三国経由で原産地は変わるのか:実質的変更テスト
CBPが用いる「実質的変更」の考え方
Section 301の原産地判定では、CBPは原則として**substantial transformation(実質的変更)**の基準を用います。第三国での加工によって、元の材料とは名称・性質・用途の異なる新しい商品が生まれたかどうかを、工程の複雑さ、主要部品、製品の本質、技能や時間などから総合的に判断します。
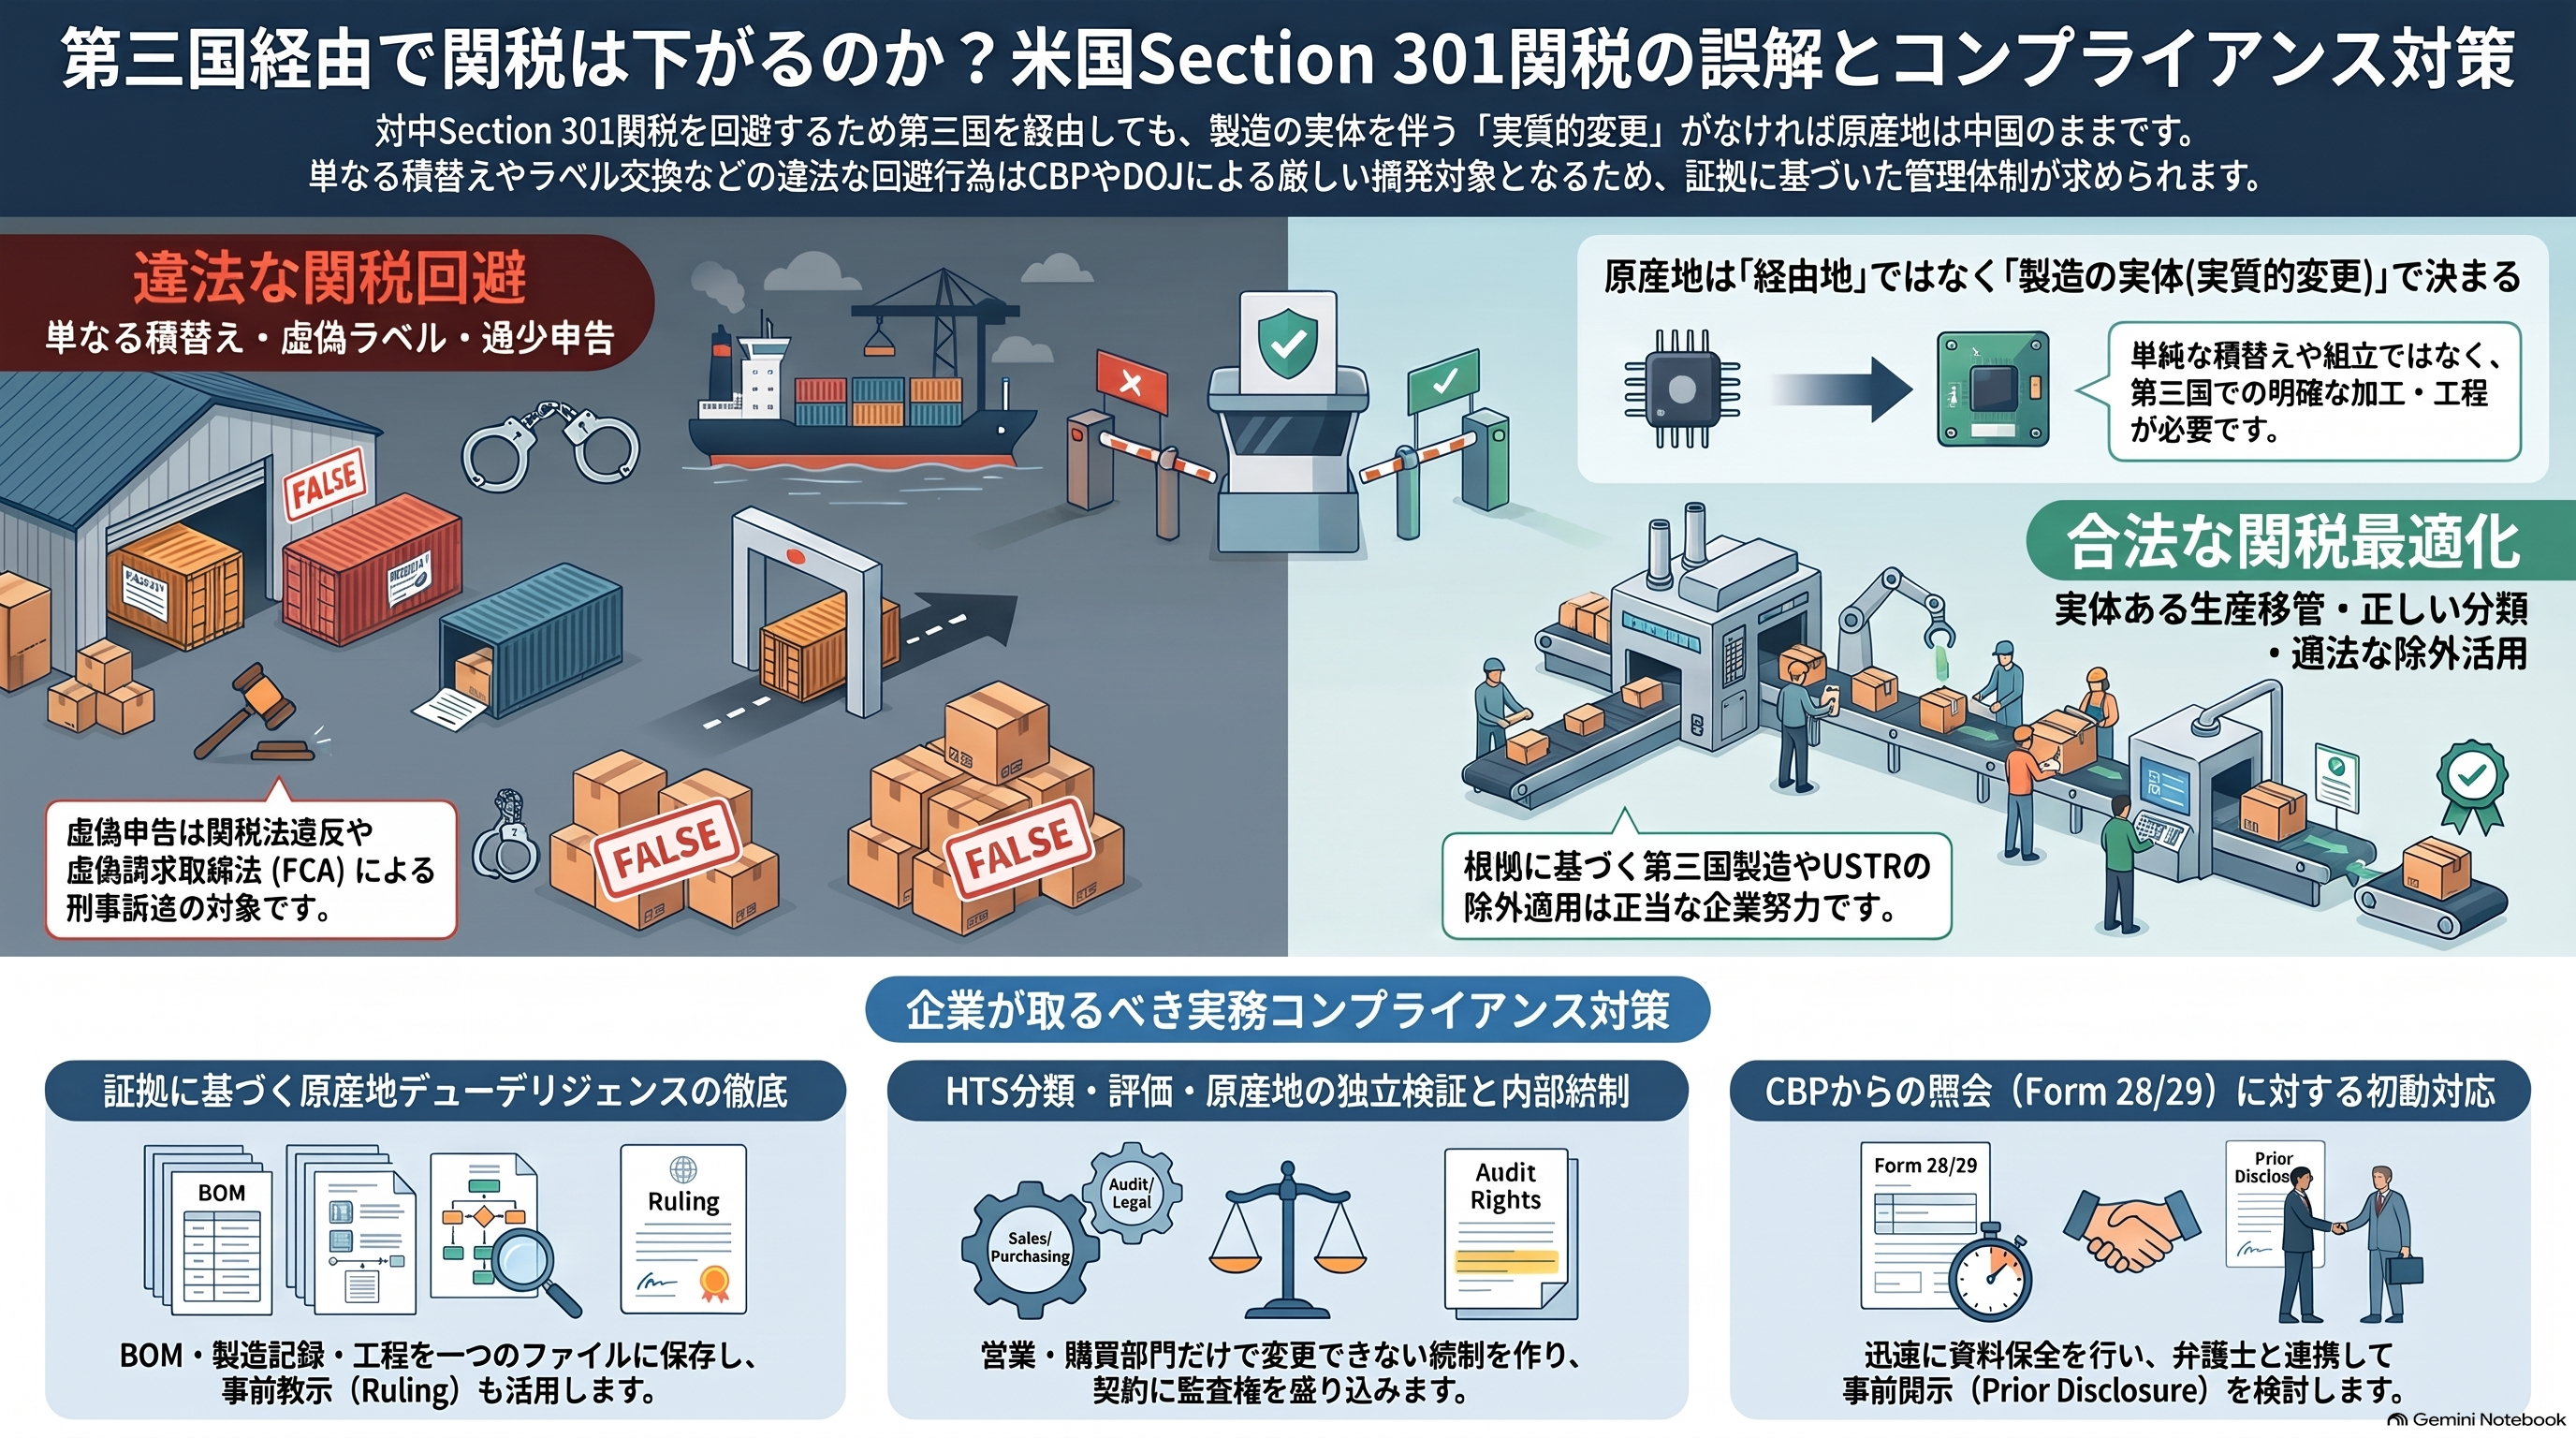
そのため、単なる積替え、再梱包、ラベル交換、簡単なねじ締め程度の組立では、原産地は中国のままと判断される可能性が高くなります。一方、第三国で多数の工程を経て実質的に新しい製品が製造されていれば、中国製部材を含んでいても第三国原産と認められる余地があります。「付加価値が何%以上なら安全」といった共通の数値ルールはなく、製品ごとの個別分析が欠かせません。
FTAの原産地規則とは別物
よくある誤解が「USMCAなどFTAの原産地規則を満たせば、Section 301も対象外になる」というものです。CBPは過去の判断(H305370)で、Section 301にはFTAの特恵原産地規則ではなく実質的変更テストを用いるべきと示しています。FTAの適用可否とSection 301上の原産地は、別々に分析する必要があります。
輸出管理上の「再輸出」とも区別する
「reexport(再輸出)」という言葉は、米国商務省産業安全保障局(BIS)の輸出管理規則(EAR)では別の意味で使われます。EAR上の再輸出許可があっても関税上の原産地は変わらず、逆に第三国原産になってもEAR上の義務が消えるわけではありません。関税と輸出管理は、別のワークストリームとして管理するのが安全です。
合法な関税プランニングと違法な関税回避の境界
合法と考えられる対応
合法と違法を分けるのは、経由国ではなく製造の実体と申告の真実性です。次のような対応は、要件を満たす限り正当な関税最適化と位置づけられます。
- 第三国への実体ある生産移管により、実質的変更を経て原産地が変わる
- 製品の仕様に基づく正しいHTS分類
- USTRの除外措置の適法な利用
- 輸入後の再輸出などに伴うドローバック(関税還付)の活用
違法・高リスクとなりやすいパターン
一方、次のような手法は重大な法的リスクを伴います。
- 中国完成品を第三国で積み替えるだけで第三国原産と申告する
- 原産国ラベルや請求書の売り手だけを差し替える
- 関税発動後に、技術的根拠なく低税率のHTSへ変更する
- リベートや裏払いを隠して課税価格を低く申告する
- 米国の保税地域(FTZ)を経由すれば税率上昇を避けられると考える
これらは関税法上の虚偽申告にとどまらず、虚偽請求取締法(False Claims Act)や刑事事件に発展する可能性があります。
CBP・DOJの執行動向と罰則
執行機関の役割分担
Section 301の措置や除外を決めるのはUSTR、輸入時の徴収や原産地・分類・評価の審査を担うのはCBPです。商務省はAD/CVD(反ダンピング・相殺関税)や迂回調査、BISは輸出管理を担当しており、Section 301関税そのものを執行するわけではありません。同じ貨物でも複数の制度で異なる判断がされうるため、一つの制度で問題がなくても安心はできません。
19 U.S.C. §1592による罰則
関税法§1592は、重要な虚偽申告や記載漏れを詐欺・重過失・過失の3段階で扱い、失われた関税の回収に加えて重いペナルティを科す可能性があります。条件を満たす**事前開示(prior disclosure)**を行えばペナルティが軽減されうるものの、CBPの正式調査を知った後では利用が大きく制限される点に注意が必要です。
最近の摘発事例に見る傾向
米国司法省(DOJ)の公表によれば、2025〜2026年にかけて、中国製品を台湾経由で台湾原産と申告したとされる事案や、原産地・製造者の虚偽表示によりSection 301を回避したとされる事案が相次いで和解・訴追に至っています。中には元役員が刑事訴追され、有罪答弁に合意したケースもあります。また、HTS分類の誤りや課税価格の過少申告を理由とする和解事例もあり、原産地以外の論点も執行対象となっていることがわかります。
これらの事例から、「後から関税を払えば済む」という認識は危険であり、社内メールでの原産地偽装の指示などが意図の証拠とされうることが読み取れます。
企業が取るべきSection 301コンプライアンス対策
原産地デューデリジェンスを証拠ベースで行う
サプライヤーの原産地証明書だけを根拠にするのは不十分です。高リスク品では、部品表(BOM)と各部材の原産国、第三国工場での工程、設備、作業時間、コスト、製造記録、物流書類を一つのファイルにまとめ、「当時何を根拠に判断したか」を後から再現できる状態にしておくことが重要です。判断が難しい案件では、輸入前にCBPの事前教示(ruling)を取得することも有効です。
分類・評価・原産地を別々に検証する
通常のHTS分類とSection 301用のChapter 99番号、課税価格、原産地は、それぞれ独立して確認する体制が望まれます。税率の高い品目ほど、営業や購買部門だけで分類や原産地を変更できない内部統制を設けると、意図しない違反を防ぎやすくなります。
サプライヤー契約と記録保存
契約には、原産国や製造拠点に関する表明保証、拠点変更の事前通知、監査権、CBP照会への協力義務などを盛り込むと実効性が高まります。ただし、補償条項があっても輸入者自身の申告責任は消えません。記録は原則5年を目安に、輸入申告ごとに製造証拠と紐づけて保存しておくのが実務的です。
CBPから照会を受けたときの初動
CBP Form 28(情報提供要請)やForm 29(措置通知)を受け取った場合は、まず関連資料の保全を指示し、対象輸入申告の分類・原産地・価格・除外適用を洗い出します。誤りの可能性があれば、通関に詳しい弁護士の主導で調査し、他の申告への波及や事前開示の余地を早期に判断することが大切です。過去の請求書や製造記録を事後的に書き換えることは、事態を大きく悪化させる可能性があります。
まとめ:問われるのは「どこを経由したか」ではなく「どこで作ったか」
Section 301関税は2026年も継続しており、戦略品目では税率が強化されています。第三国を経由しても、そこで実質的変更が生じていなければ原産地は中国のままです。FTAの原産地規則や輸出管理上の再輸出とは別の基準で判断される点も押さえておく必要があります。
合法な関税最適化と違法な回避を分けるのは、製造の実体と申告内容が一致しているかどうかです。実体ある生産移管、製品別の原産地分析、正確な分類・評価管理、ruling取得、除外やドローバックの活用を組み合わせることが、リスクを抑えながらコストに向き合う現実的な道筋といえます。今後は、2026年11月10日以降の除外措置の扱いや、4年見直しの実質審査の行方を継続的に追うことが重要です。